
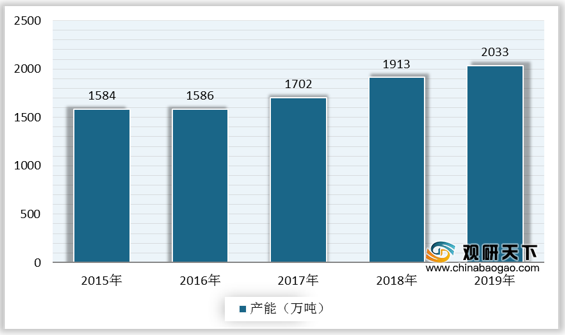
聚酯切片(PET),俗称涤纶树脂,其生产方法包括直接酯化法(PTA法)和酯交换法(DMT法)。近年来,随着国内聚酯切片生产水平的不断提升和上下游行业需求的增长,我国聚酯切片企业持续扩产。数据显示,截至2019年,我国聚酯切片产能上升到2033万吨,同比增长6.27%。
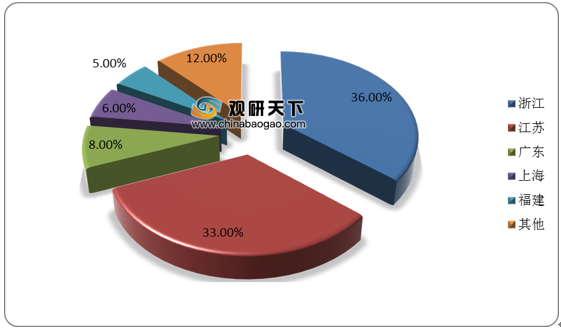
国内聚酯切片产能主要集中在江浙地区,二者合计占据总产能的近70%。另外,广东、上海、福建等地也有少量产能分布。
由于企业的积极投产,我国聚酯切片产量稳步增长。数据显示,截至2019年,中国聚酯切片产量增长至1499万吨,同比增长6.83%。

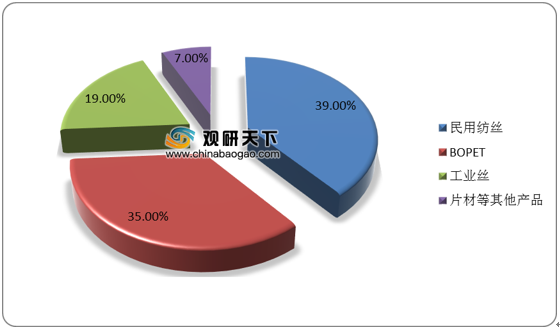
从应用领域来看,我国聚酯切片下游主要用于生产民用纺丝、BOPET和工业丝等,其中39%的聚酯切片用于生产民用纺丝,BOPET应用占比为35%,工业丝占比19%,7%用于生产片材等其他产品。
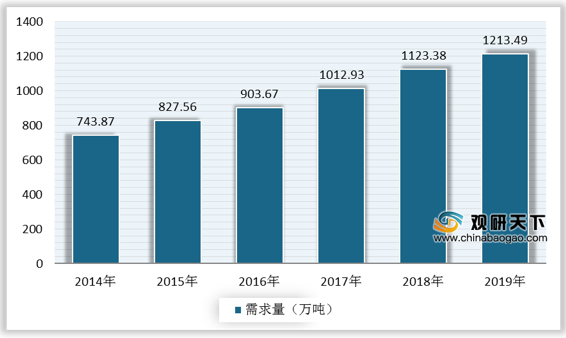
我国聚酯切片需求量也持续上升趋势。据统计数据,截至2019年,中国聚酯切片需求量达到1213.49万吨,同比增长8.02%。
进入2020年以来,虽然受疫情影响,国内聚酯切片投产步伐有所放缓,但从未停歇。根据不完全统计,到2020年年底,预计国内聚酯切片新增产能最高可达100万吨。
相关行业分析报告参考《2020年中国聚酯切片产业分析报告-市场深度分析与投资前景研究》。
2015-2019年中国聚酯切片产能
数据来源:公开资料整理
国内聚酯切片产能主要集中在江浙地区,二者合计占据总产能的近70%。另外,广东、上海、福建等地也有少量产能分布。
我国聚酯切片行业产能分布(按地区)
数据来源:公开资料整理
由于企业的积极投产,我国聚酯切片产量稳步增长。数据显示,截至2019年,中国聚酯切片产量增长至1499万吨,同比增长6.83%。
2015-2019年中国聚酯切片产量
数据来源:公开资料整理
从应用领域来看,我国聚酯切片下游主要用于生产民用纺丝、BOPET和工业丝等,其中39%的聚酯切片用于生产民用纺丝,BOPET应用占比为35%,工业丝占比19%,7%用于生产片材等其他产品。
我国聚酯切片下游应用分布占比
数据来源:公开资料整理
我国聚酯切片需求量也持续上升趋势。据统计数据,截至2019年,中国聚酯切片需求量达到1213.49万吨,同比增长8.02%。
2015-2019年中国聚酯切片需求量
数据来源:公开资料整理
进入2020年以来,虽然受疫情影响,国内聚酯切片投产步伐有所放缓,但从未停歇。根据不完全统计,到2020年年底,预计国内聚酯切片新增产能最高可达100万吨。
2020年中国聚酯切片及相关品种投产情况(单位:万吨)
| 企业 |
产能 |
原计划投产时间 |
预计投产时间 |
配套产品 |
地点 |
| 恒逸海宁 |
25 |
2020/2/1 |
2月20日已投产 |
涤纶长丝 |
海宁 |
| 重庆万凯 |
60 |
2020/2/1 |
3月25日已投产 |
聚酯瓶片 |
涪陵 |
| 嘉兴逸鹏 |
25 |
2020年上半年 |
3月31日已投产 |
涤纶长丝 |
嘉兴 |
| 大连逸盛 |
35 |
2020/2/1 |
4月6日已投产 |
聚酯瓶片 |
大连 |
| 新凤鸣中益 |
30 |
2020/3/1 |
4月9日已投产 |
涤纶长丝 |
嘉兴 |
| 南通恒科 |
10 |
2020年2月 |
4月底已投产 |
涤纶长丝 |
南通 |
| 江苏立新 |
3 |
2020年 |
5月23日 |
配套差异化 |
盛泽 |
| 扬州富威尔 |
5 |
2020年Q1 |
5月初已投产 |
涤纶短纤 |
扬州 |
| 无锡华亚 |
20 |
技改 |
5月28日 |
配套工业丝 |
无锡 |
| 盛虹港虹 |
25 |
5月底 |
近期已经升温 |
涤纶长丝 |
吴江 |
| 福建逸锦 |
10 |
2020年上半年 |
6月9日已投产 |
聚酯切片(3万)、短纤 |
晋江 |
| 浙江三维 |
25 |
5月1日 |
7月 |
聚酯切片 |
台州 |
| 仪征化纤 |
20 |
2020年Q2 |
7-8月 |
涤纶短纤 |
仪征 |
| 新凤鸣中益 |
30 |
2020年3月 |
半年 |
涤纶长丝 |
嘉兴 |
| 福建百宏 |
20 |
2020年2季度 |
3季度 |
聚酯切片 |
晋江 |
| 恒逸海宁 |
50 |
2020年下半年 |
下半年 |
涤纶长丝 |
海宁 |
| 宿迁逸达 |
30 |
2020年 |
下半年 |
涤纶长丝、涤纶短纤 |
宿迁 |
| 桐昆恒超 |
50 |
2020年 |
7月1日 |
涤纶长丝 |
桐乡 |
| 南通恒科 |
60 |
5月1日 |
2020年年底 |
涤纶长丝 |
南通 |
资料来源:公开资料整理(CT)
相关行业分析报告参考《2020年中国聚酯切片产业分析报告-市场深度分析与投资前景研究》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




