
咨询热线

400-007-6266

010-86223221

中国再生橡胶行业现状分析:市场规模稳步提升 应用领域持续拓展

       再生橡胶与天然橡胶相比,它可循环利用,能够缓解橡胶资源紧张的压力,易于塑炼,且收缩性和流动性较高,可以减小生产成本,抗老化性能优异,保存和使用时间较长,是继天然橡胶、合成橡胶之后应用最广泛的第三大橡胶种类。再生橡胶的生产方法包括蒸汽法、机械法、蒸煮法、化学法和物理法等,我国再生橡胶工业化生产以蒸汽法为主,主要流程为磨粉、脱硫和精炼这三个步骤。
       
       再生橡胶生产工艺流程
       资料来源:公开资料整理
       
       再生橡胶种类繁多,主要可分为轮胎再生橡胶、胶鞋再生橡胶、丁基再生橡胶、丁腈再生橡胶、杂胶再生橡胶和低污染再生橡胶等类型。
       
       再生橡胶分类

类型

所用材料

轮胎再生橡胶

以废旧轮胎的外胎或胎面橡胶部分为主要原材料制成的再生橡胶

胶鞋再生橡胶

以废旧胶鞋或布鞋的橡胶部分为主要原材料制成的再生橡胶

丁基再生橡胶

以丁基橡胶为主要原材料制成的再生橡胶

丁腈再生橡胶

以废旧丁腈橡胶制品为主要原材料制成的再生橡胶

杂胶再生橡胶

以天然橡胶、顺丁橡胶、丁苯橡胶为主要原材料制成的再生橡胶

低污染再生橡胶

以废旧轮胎为主要原材料,使用低污染再生剂和污染消除剂制成的再生橡胶

资料来源:公开资料整理
       
       随着新工艺和技术的不断提高,再生橡胶产品的生产规模持续扩大,行业发展态势良好。数据显示,2018年中国再生橡胶产量为440万吨,2019年预计增长至460万吨。未来在政府红利政策的扶持下,中国再生橡胶的产量有望进一步提升。
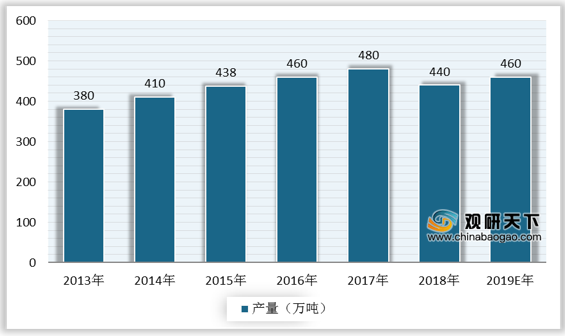
       
       2013-2019年中国再生橡胶产量
       数据来源:公开资料整理
       
       由于再生橡胶的优良性能且价格低廉,因而广泛应用于力车胎、汽车轮胎、胶管胶带和胶鞋等传统领域。据统计数据,力车胎和汽车轮胎是中国再生橡胶产品的主要应用领域,合计占比已超过70%。未来技艺水平提高及市场需求的驱动下,再生橡胶产品将向建筑材料、汽车内饰等领域渗透,应用范围不断丰富。
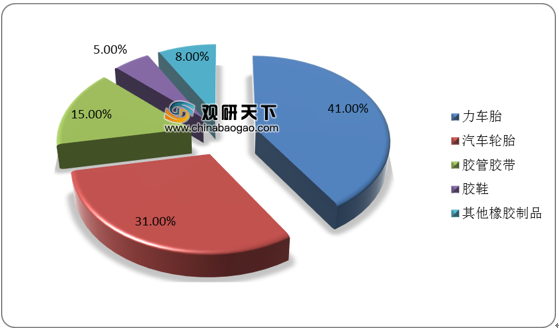
       
       中国再生橡胶应用占比
       数据来源:公开资料整理
       
       我国再生橡胶行业处于发展快车道,市场规模保持增长趋势,行业前景广阔。根据预测数据显示,2019年我国再生橡胶市场规模约为491.6亿元,2020年将达566.8亿元,到2021年再生橡胶市场规模有望提高至654.3亿元。
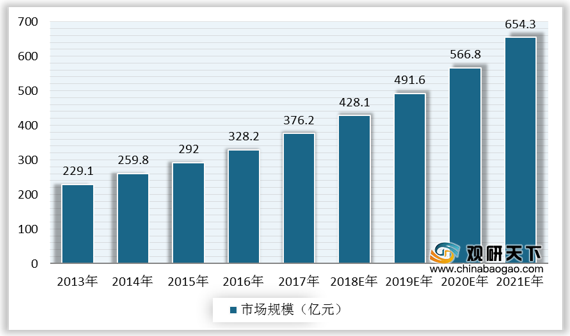
       
       2013-2021年中国再生橡胶行业市场规模(以销售收入计)及预测

       数据来源:公开资料整理(CT)
       
       相关行业分析报告参考《2020年中国再生橡胶产业分析报告-市场规模现状与发展趋势分析》。
       
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

三重壁垒构筑护城河 我国三氟化氯行业国产化任重道远 未来需求将持续释放

三重壁垒构筑护城河 我国三氟化氯行业国产化任重道远 未来需求将持续释放

当前,全球三氟化氯供应高度集中,日本关东电化等极少数企业垄断市场;国内尚无规模化量产电子级高纯三氟化氯的企业,市场需求完全依赖进口,是所有电子特气品种中国产化率最低的品种。在先进制程向5nm以下演进、3D NAND层数向300层以上攀升、AI算力需求爆发式增长的多重驱动下,三氟化氯需求正进入加速释放期。然而,核心技术、

2026年10月06日
沸点差23.5℃的壁垒:我国二氯硅烷行业需求释放、高纯化攻坚与国产突围

沸点差23.5℃的壁垒:我国二氯硅烷行业需求释放、高纯化攻坚与国产突围

二氯硅烷作为半导体硅外延和氮化硅沉积的核心前驱体,正从传统工业气体向高端电子特气加速升级。功率半导体、图像传感器和先进逻辑芯片的硅外延需求构成最核心的增长引擎,光伏TOPCon/HJT的N型扩产则带来显著的增量拉动;在供应链安全战略驱动下,国内晶圆厂对国产电子级二氯硅烷的验证与导入意愿持续增强,为本土企业打开了难得的替

2026年10月06日
氟塑料“可加工之王”:我国可熔性聚四氟乙烯行业现状及市场趋势分析

氟塑料“可加工之王”:我国可熔性聚四氟乙烯行业现状及市场趋势分析

我国可熔性聚四氟乙烯行业需求由四重力量共同驱动:半导体制造与晶圆厂扩产构成最强引擎,国内12英寸晶圆厂持续扩产带动超纯化学品输送系统对PFA管路、阀门、接头和内衬的需求快速增长;高端化工与新能源需求增长形成高增长引擎,化工装置大型化、氢能电解水制氢和锂电池电解液输送推动PFA应用扩大;国产替代与供应链安全构成政策驱动,

2026年10月05日
硅胶垫片行业分析:汽车筑基、医疗与新能源打开增长极 高端国产替代加速

硅胶垫片行业分析:汽车筑基、医疗与新能源打开增长极 高端国产替代加速

硅胶垫片行业需求由三层逻辑共同驱动:汽车工业构成最稳固的基本盘,新能源汽车电池包密封、电控系统密封和充电接口密封对硅胶垫片提出更高性能要求,推动单车用量和价值量同步提升;医疗级液态硅胶(LSR)垫片凭借高纯度和生理惰性,在注射器活塞、呼吸面罩等耗材中具有不可替代性,单价和利润率远高于工业级产品;新能源电池包、光伏组件和

2026年10月02日
含氟高分子材料行业现状及竞争:市场需求释放 高端突围与中低端出清并行

含氟高分子材料行业现状及竞争:市场需求释放 高端突围与中低端出清并行

当前,含氟高分子材料行业需求由三层逻辑共同驱动:新能源产业构成最强增长引擎,PVDF作为锂电池正极粘结剂和光伏背板膜核心材料,需求随动力电池和光伏装机放量而快速增长;半导体国产化提供最高附加值突破点,高纯PFA和PTFE用于高纯化学品输送管路和密封件,单位价值量和利润率远高于通用级产品;化工防腐作为最大传统应用领域,构

2026年10月02日
我国聚丙烯行业三大细分市场对比:谁在增长、谁在承压、谁在转型?

我国聚丙烯行业三大细分市场对比:谁在增长、谁在承压、谁在转型?

从2021—2025年市场规模变化看,拉丝聚丙烯规模最大但增长乏力,从917.11亿元微降至908.16亿元,年均复合增速约-0.25%,是唯一累计负增长的品类;共聚注塑聚丙烯增速相对领先,从643.31亿元增至648.49亿元,年均复合增速约+0.20%,是唯一实现累计正增长的细分,受益于汽车轻量化和家电高端化拉动;

2026年09月30日
我国氟硅材料行业SWOT分析:优势突出、机遇显著 短板仍待破解

我国氟硅材料行业SWOT分析:优势突出、机遇显著 短板仍待破解

我国氟硅材料行业产业链配套完善、原料资源优势突出、产业规模全球领先。受益于新能源等新兴赛道扩容、海外市场拓展等机遇,行业整体成长潜力显著。但当前产业仍呈现“大而不强”特征,存在高端技术不足、复合型人才紧缺等短板,同时叠加原材料价格波动、海外技术垄断及替代材料冲击等压力,行业机遇与挑战并存。

2026年09月30日
传统筑基、新兴驱动 热熔胶行业稳健发展 向高端化、绿色化、多元化方向演进

传统筑基、新兴驱动 热熔胶行业稳健发展 向高端化、绿色化、多元化方向演进

热熔胶属于可熔性胶粘剂,具备固化迅速、粘接性能稳定等优势,下游应用场景丰富。近年来,依托传统基本盘与新能源汽车、光伏等新兴赛道的共同拉动,国内热熔胶行业整体稳健发展,产量、销售额持续增长,但2025年行业增长节奏有所放缓。

2026年09月30日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部

