
邻二甲苯是重要的化工原料,它无色透明、带有芳香气味、溶于乙醇,但不溶于水,且有毒可燃。我国几乎所有邻二甲苯用于苯酐制造,占比达到95%,少量的邻二甲苯用作溶剂、杀虫剂和染料,占比分别为2%、2%、1%。

全球邻二甲苯的产能主要集中在亚太地区,生产能力约占50%以上。近年来中国邻二甲苯产能较为平稳,2019年行业内有新装置投产,总产能达到158万吨,同比增长12.9%。

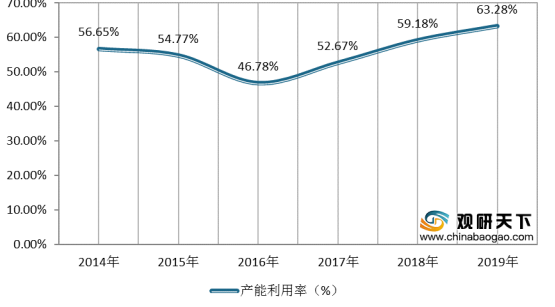
我国邻二甲苯产能利用率总体呈现上升趋势。数据显示,2016年中国邻二甲苯产能利用率有所下滑,为46.78%,随后开始回升,2019年中国邻二甲苯产能利用率为63.28%,同比增长4.10%。
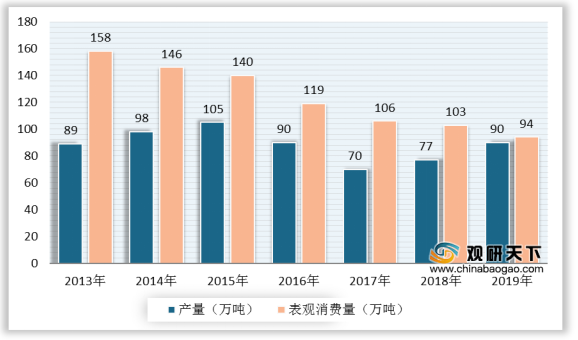
由于邻二甲苯生产装置整体投资规模庞大,工艺复杂,一般企业难以承受,行业市场供应增长不明显,需依赖进口,另外在环保、安全政策的要求以及不少邻法苯酐装置转萘法的影响下,国内对邻苯需求量逐年下降。数据显示,2019年,中国邻二甲苯产量为90万吨,表观消费量为94万吨。
国内邻二甲苯产能主要分布在华东、华南以及东北地区,生产企业主要集中在中石化和中石油两大集团。据统计数据,2019年,我国邻二甲苯企业生产能力最大的是扬子石化,产能达26万吨/年,未来几年,国内邻二甲苯新建或扩建项目很少,产能格局整体或将维持稳定。
相关行业分析报告参考《2020年中国邻二甲苯市场调研报告-市场竞争现状与未来趋势研究》。
我国邻二甲苯消费结构
数据来源:公开资料整理
全球邻二甲苯的产能主要集中在亚太地区,生产能力约占50%以上。近年来中国邻二甲苯产能较为平稳,2019年行业内有新装置投产,总产能达到158万吨,同比增长12.9%。
2014-2019年中国邻二甲苯产能
数据来源:公开资料整理
我国邻二甲苯产能利用率总体呈现上升趋势。数据显示,2016年中国邻二甲苯产能利用率有所下滑,为46.78%,随后开始回升,2019年中国邻二甲苯产能利用率为63.28%,同比增长4.10%。
2014-2019年中国邻二甲苯产能利用率
数据来源:公开资料整理
由于邻二甲苯生产装置整体投资规模庞大,工艺复杂,一般企业难以承受,行业市场供应增长不明显,需依赖进口,另外在环保、安全政策的要求以及不少邻法苯酐装置转萘法的影响下,国内对邻苯需求量逐年下降。数据显示,2019年,中国邻二甲苯产量为90万吨,表观消费量为94万吨。
2013-2019年中国邻二甲苯供需情况
数据来源:化工在线
国内邻二甲苯产能主要分布在华东、华南以及东北地区,生产企业主要集中在中石化和中石油两大集团。据统计数据,2019年,我国邻二甲苯企业生产能力最大的是扬子石化,产能达26万吨/年,未来几年,国内邻二甲苯新建或扩建项目很少,产能格局整体或将维持稳定。
2019年中国主要邻二甲苯生产企业及产能统计(单位:万吨/年)
序号 |
生产厂家 |
企业地址 |
生产能力 |
1 |
扬子石化 |
江苏南京 |
26 |
2 |
镇海炼化 |
浙江宁波 |
16 |
3 |
金陵石化 |
江苏南京 |
13 |
4 |
吉林石化 |
吉林吉林 |
12 |
5 |
福佳大化 |
辽宁大连 |
10 |
6 |
海南炼化 |
海南海口 |
10+10 |
7 |
上海石化 |
上海 |
10 |
8 |
中海油惠州炼化 |
广东惠州 |
8 |
9 |
天津石化 |
天津 |
7 |
10 |
中石油辽阳石化 |
辽宁辽阳 |
14 |
11 |
彭州石化 |
四川彭州 |
5 |
12 |
中石油四川石化 |
四川成都 |
5 |
13 |
洛阳石化 |
河南洛阳 |
4 |
14 |
齐鲁石化 |
山东淄博 |
4 |
15 |
中石油抚顺石化 |
辽宁抚顺 |
4 |
|
合计 |
|
158 |
数据来源:化工在线(CT)
相关行业分析报告参考《2020年中国邻二甲苯市场调研报告-市场竞争现状与未来趋势研究》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





