
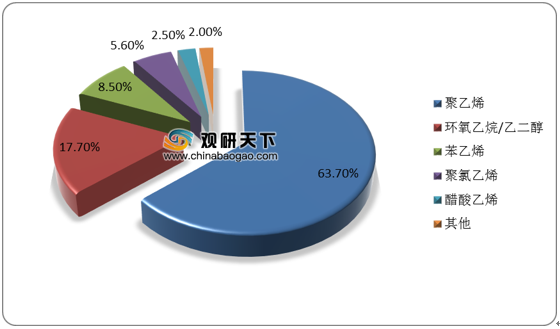
乙烯大部分用于生产聚乙烯,消费占比达到63.7%,其他重要的下游产品包括环氧乙烷、乙二醇、聚氯乙烯、苯乙烯以及醋酸等,这些衍生物的终端产品最终应用于包装、纺织、汽车、化工、电子和建筑材料等行业。
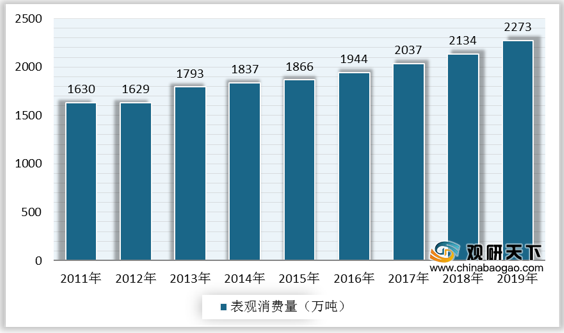
随着经济的发展,国内“三去一降一补”、废旧塑料进口禁令等政策利好叠加,对乙烯及其下游制品的需求急剧增加,行业仍处于快速增长期。数据显示,2019年国内乙烯消费量继续增加,达到2273万吨。
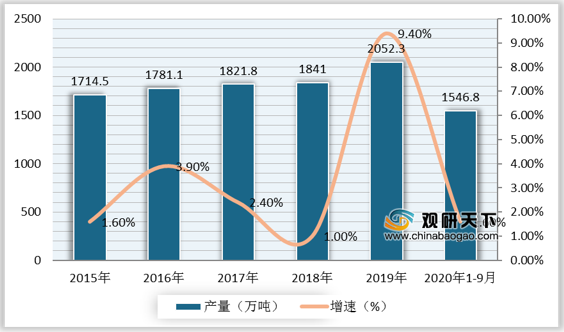
为满足国内乙烯旺盛的市场需求,产能加速释放,2019年国内新增产能335万吨,使得国内乙烯总产能超2900万吨,同比增长13%左右。
| 序号 |
生产厂家 |
产能(万吨) |
| 1 |
中海壳牌 |
220 |
| 2 |
中石油独山子石化 |
140 |
| 3 |
浙江石化炼化一体化项目一期 |
140 |
| 4 |
中石油大庆石化 |
120 |
| 5 |
上海赛科石化 |
119 |
| 6 |
中石化镇海炼化 |
110 |
| 7 |
中石化福建炼化 |
110 |
| 8 |
中石化茂名石化 |
100 |
| 9 |
中沙(天津)石化 |
100 |
| 10 |
中石油抚顺 |
100 |
| 11 |
中石油吉林石化 |
85 |
| 12 |
中石化上海石化 |
85 |
| 13 |
中石化齐鲁石化 |
80 |
| 14 |
四川石化 |
80 |
| 15 |
武汉石化 |
80 |
| 16 |
中石化扬子石化 |
80 |
| 17 |
扬子巴斯夫 |
74 |
| 18 |
中石化燕山石化 |
71 |
| 19 |
中石油兰州石化 |
70 |
| 20 |
中天合创 |
67 |
| 21 |
新浦110万吨轻烃综合利用项目 |
65 |
| 22 |
北方华锦化学工业 |
63 |
| 23 |
延长中煤榆林能源化工有限公司一期 |
60 |
| 24 |
延长石油延安能化煤油气资源综合利用项目 |
45 |
| 25 |
中石化中原石化 |
44 |
| 26 |
江苏斯尔邦石化(盛虹集团) |
42 |
| 27 |
神华宁煤百万吨聚烯烃项目 |
40 |
| 28 |
中安联合煤化一体化项目 |
35 |
| 29 |
蒲城清洁能源化工 |
33 |
| 30 |
神华煤制油化工有限公司(新疆) |
32 |
| 31 |
浙江兴兴新能源(三江) |
30 |
| 32 |
神华包头 |
30 |
| 33 |
中煤陕西榆林能源化工一期 |
30 |
| 34 |
宁夏宝丰能源 |
30 |
| 35 |
神华甲醇下游加工工程 |
30 |
| 36 |
中煤蒙大新能源化工 |
30 |
| 37 |
蓝星沈阳化工 |
30 |
| 38 |
宁夏宝丰能源焦炭气化制60万吨/年烯烃项目二期 |
30 |
| 39 |
久泰能源(准格尔)有限公司甲醇深加项目(兖矿) |
28 |
| 40 |
南京诚志永清60万吨MTO项目 |
24 |
| 41 |
中石化广州石化 |
21 |
| 42 |
宁波禾元化学(富德能源) |
20 |
| 43 |
中石化天津分公司 |
20 |
| 44 |
中石油辽阳石化 |
20 |
| 45 |
山东神达化工(联想控股) |
17 |
| 46 |
山东寿光鲁清石化 |
16 |
| 47 |
鲁西化工 |
13 |
| 48 |
扬州石化 |
14 |
| 49 |
南京诚志(原惠生) |
14 |
| 50 |
阳煤恒通 |
12 |
| 51 |
富德(常州)能化 |
7 |
| 合计 |
2956 |
|
如今随着浙石化和恒力石化等大型炼化一体化项目的正式投产,于2020年开始,国内乙烯产能将迎来快速增长,预计拟在建乙烯项目产能有望突破千万吨。
| 序号 |
生产厂家 |
产能 |
投产日期 |
技术 |
| 1 |
恒力石化(大连)化工 |
150 |
2020.2 |
石脑油和干气裂解 |
| 2 |
宝来石化轻烃综合利用项目 |
100 |
2020 |
石脑油、轻烃和C3/C4 |
| 3 |
湛江中科炼化一体化项目 |
80 |
2020 |
传统裂解 |
| 4 |
盛虹炼化一体化项目一期1# |
110 |
2020 |
传统裂解 |
| 5 |
中化泉州100万吨乙烯及炼油改扩建项目 |
100 |
2020.6 |
传统裂解 |
| 6 |
古雷炼化一体化项目一期 |
80 |
2020.6.30 |
传统裂解 |
| 7 |
中石化海南100万吨乙烯及炼油改扩建工程 |
100 |
2020 |
传统裂解 |
| 8 |
万华化学聚氨酯产业链一体化-乙烯项目 |
100 |
2020.6 |
丙烷/乙烷裂解 |
| 9 |
连云港石化320万吨轻烃项目一期(卫星) |
125 |
2020中 |
乙烷裂解 |
| 10 |
华泰盛富聚合材料70万吨轻烃利用项目 |
70 |
2020 |
乙/丙烷脱氢 |
| 11 |
青海大美煤业尾气综合利用制烯烃项目 |
30 |
2020 |
DMTO |
| 12 |
吉林康乃尔 |
15 |
2020 |
DMTO |
| 13 |
山西焦煤集团飞虹化工 |
30 |
2020 |
DMTO |
| 14 |
延长中煤榆能化一期填平补齐项目 |
30 |
2020 |
DMTO NO.4 |
| 15 |
中煤榆能化(二期) |
30 |
2020 |
DMTO |
| 16 |
青海矿业60万吨煤制烯烃项目一期 |
25 |
2020 |
MTO |
| 17 |
天津渤化2*180万吨/年甲醇制烯烃项目 |
60 |
2020 |
DMTO-2 |
| 合计 |
1235 |
相关行业分析报告参考《2020年中国乙烯产业分析报告-市场现状调查与发展战略规划》。


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




