2017 年上半年营业收入、净利润同比实现大幅增长
2017 年上半年基础化工行业上市公司(根据中信一级分类并以当前企业实际经营主业进行调整,具备同比口径数据的基础化工上市公司合计 289 家)共实现营业收入 6684.30 亿元,同比增长 38.65%,实现营业利润 538.24 亿元,同比增长 88.60%,
实现归属母公司所有者净利润为 429.91 亿元,同比增长 81.83%,行业整体净利率为 6.91%,处于历史中上水平。其中 215 家上市公司业绩同比增长,74 家上市公司业绩同比下降。
2017 年上半年,基础化工行业上市公司产品销售量大多同比上升,产品价格相较去年同期有大幅增长,整体营业收入实现同比大幅增长;行业整体毛利率同比基本持平,小幅下降 0.36 个百分点至 18.28%;由于销售规模的快速增长,期间费用率同比下降 2.28 个百分点至 10.08%(其中销售费用率、管理费用率和财务费用率分别同比下降 0.76、1.10 和 0.43 个百分点),净利润同比大幅增长。
2017 年上半年原油、煤炭等大宗原料价格相对坚挺,原油在 45~55 美元/桶附近震荡。大部分基础化工品价格经历 2016 年一轮大幅上涨后,虽然 2017 年上半年部分产品价格有所回调,但在供需改善、出口向好的背景下,但仍然显著高于去年同期水平,除部分子行业外(如磷肥、橡胶制品),各子行业整体盈利改善显著。
参考中国报告网发布《2017-2022年中国精细化工行业市场发展现状及十三五投资价值分析报告》
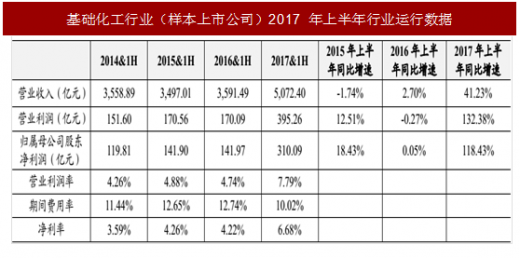
为从长周期角度来分析行业运行情况,我们选取 182 家 2010 年 1 月 1 日以前上市的基础化工企业作为统计样本,2017 年上半年样本上市公司整体合计实现营业收入 5075.74 亿元,同比增长 41.16%,实现营业利润 396.07 亿元,同比增长 131.25%,实现归属母公司所有者净利润为 310.86 亿元,同比增长 117.55%。
分子行业看,2017 年上半年各子行业营业收入均实现不同程度上涨,其中钛白粉、聚氨酯、磷肥、染料、塑料制品等行业收入增幅较大,收入增长主要是来自于供需改善背景下的产品价格同比大幅提升,同时钛白粉、聚氨酯等行业产销量也有明显增长,此外钛白粉行业收入增长一定程度有龙头企业资产重组的因素。收入增幅较小的复合肥、有机硅、氮肥等行业产品主要受制于产能过剩格局,仍处于景气改善过程中,产品价格上涨幅度相对较小。(注:我们选取了上市公司较为集中、具有代表性的 15 个子行业进行研究,其中钾肥行业样本公司单一且受其他化工产品业务影响较大,难以代表行业景气变化,故暂未纳入)。
而盈利方面,2017 年上半年氮肥、磷肥、民爆、农药、化纤、纯碱、氯碱、氟化工、有机硅、聚氨酯、钛白粉、塑料制品行业净利润同比增长,而复合肥、染料、橡胶制品行业的净利润同比下降。大多数子行业在下游需求逐步回暖、国内供给侧改革推动供给格局改善下,产品价格和原料的价差扩大,实现良好盈利。其中复合肥行业供给过剩的格局尚未明显改善,产品销量和盈利能力下降;染料、橡胶制品利润同比有所下降。
毛利率方面,磷肥、民爆、染料、橡胶制品和塑料制品同比下降,其他子行业同比上升。期间费用率方面,除复合肥和氟化工外,其他子行业期间费用率均同比有所下降。
2017 年上半年基础化工行业上市公司(根据中信一级分类并以当前企业实际经营主业进行调整,具备同比口径数据的基础化工上市公司合计 289 家)共实现营业收入 6684.30 亿元,同比增长 38.65%,实现营业利润 538.24 亿元,同比增长 88.60%,
实现归属母公司所有者净利润为 429.91 亿元,同比增长 81.83%,行业整体净利率为 6.91%,处于历史中上水平。其中 215 家上市公司业绩同比增长,74 家上市公司业绩同比下降。
2017 年上半年,基础化工行业上市公司产品销售量大多同比上升,产品价格相较去年同期有大幅增长,整体营业收入实现同比大幅增长;行业整体毛利率同比基本持平,小幅下降 0.36 个百分点至 18.28%;由于销售规模的快速增长,期间费用率同比下降 2.28 个百分点至 10.08%(其中销售费用率、管理费用率和财务费用率分别同比下降 0.76、1.10 和 0.43 个百分点),净利润同比大幅增长。
2017 年上半年原油、煤炭等大宗原料价格相对坚挺,原油在 45~55 美元/桶附近震荡。大部分基础化工品价格经历 2016 年一轮大幅上涨后,虽然 2017 年上半年部分产品价格有所回调,但在供需改善、出口向好的背景下,但仍然显著高于去年同期水平,除部分子行业外(如磷肥、橡胶制品),各子行业整体盈利改善显著。
参考中国报告网发布《2017-2022年中国精细化工行业市场发展现状及十三五投资价值分析报告》
为从长周期角度来分析行业运行情况,我们选取 182 家 2010 年 1 月 1 日以前上市的基础化工企业作为统计样本,2017 年上半年样本上市公司整体合计实现营业收入 5075.74 亿元,同比增长 41.16%,实现营业利润 396.07 亿元,同比增长 131.25%,实现归属母公司所有者净利润为 310.86 亿元,同比增长 117.55%。
表:基础化工行业(样本上市公司)2017 年上半年行业运行数据
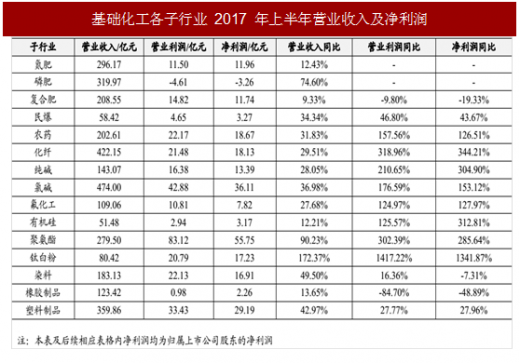
分子行业看,2017 年上半年各子行业营业收入均实现不同程度上涨,其中钛白粉、聚氨酯、磷肥、染料、塑料制品等行业收入增幅较大,收入增长主要是来自于供需改善背景下的产品价格同比大幅提升,同时钛白粉、聚氨酯等行业产销量也有明显增长,此外钛白粉行业收入增长一定程度有龙头企业资产重组的因素。收入增幅较小的复合肥、有机硅、氮肥等行业产品主要受制于产能过剩格局,仍处于景气改善过程中,产品价格上涨幅度相对较小。(注:我们选取了上市公司较为集中、具有代表性的 15 个子行业进行研究,其中钾肥行业样本公司单一且受其他化工产品业务影响较大,难以代表行业景气变化,故暂未纳入)。
表:基础化工各子行业 2017 年上半年营业收入及净利润
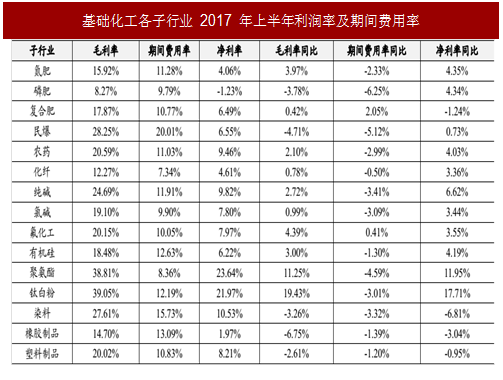
表:基础化工各子行业 2017 年上半年利润率及期间费用率
而盈利方面,2017 年上半年氮肥、磷肥、民爆、农药、化纤、纯碱、氯碱、氟化工、有机硅、聚氨酯、钛白粉、塑料制品行业净利润同比增长,而复合肥、染料、橡胶制品行业的净利润同比下降。大多数子行业在下游需求逐步回暖、国内供给侧改革推动供给格局改善下,产品价格和原料的价差扩大,实现良好盈利。其中复合肥行业供给过剩的格局尚未明显改善,产品销量和盈利能力下降;染料、橡胶制品利润同比有所下降。
毛利率方面,磷肥、民爆、染料、橡胶制品和塑料制品同比下降,其他子行业同比上升。期间费用率方面,除复合肥和氟化工外,其他子行业期间费用率均同比有所下降。
资料来源:中国报告网整理,转载请注明出处(GQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。