
参考中国报告网发布《2017-2022年中国精细化工行业市场发展现状及十三五投资价值分析报告》
大部分化工产品表观需求量增长
2017 年 1-4 月 19 种产品的表观消费量上升,3 种产品的表观消费量下滑,其中表观消费量同比增长超过 10%的产品有煤油、硫酸、纯碱等;表观消费量下滑的产品有汽油、柴油和磷酸二铵。
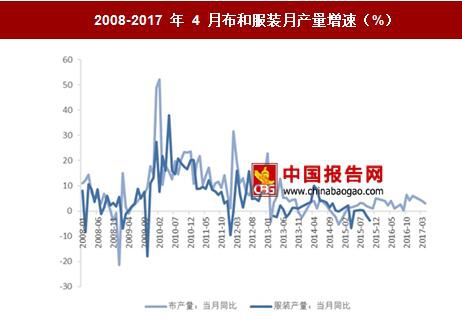
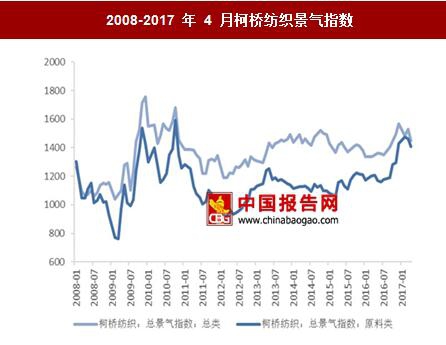
2017 年初以来服装月产量出现震荡上行。合成短纤和棉纺织品出口震荡运行。柯桥纺织服装景气指数持续震荡,但原料景气指数从 2015 年 12 月份开始掉头向上,持续上升。
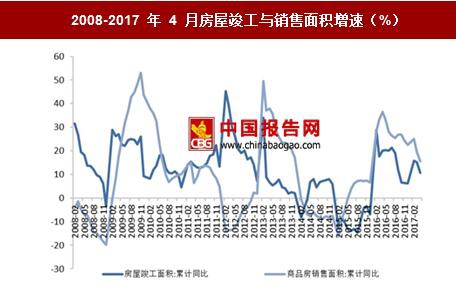
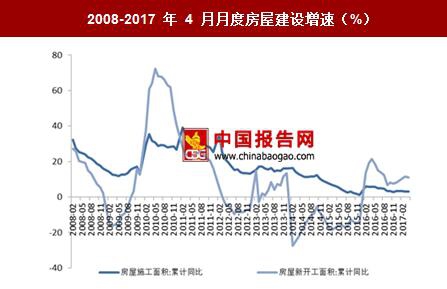
2017 年第一季度汽车产销量持续上升,2017 年 4 月销量出现小幅回落,产量持续上升。房屋竣工面积和销售面积增速从 2017 年起持续上升。房屋竣工面积增速较大,房屋施工面积增速降至 3%左右。房屋新开工面积从 2016 年不断上升以来,2017 年以来持续增长,截至 2017 年 4 月同比增长保持在 10%以上。


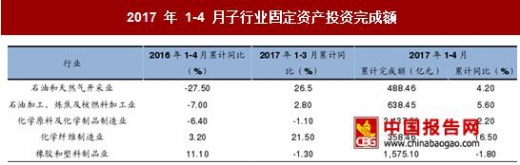
2017 年 1-4 月石油和化工行业固定资产投资额累计同比增速较为平稳。2017 年 1-4 月石油和天然气开采业、石油加工业、化学原料及化学制品制造业、化学纤维制造业、橡胶和塑料制品业固定资产投资完成额累计同比增速分别为 4.2%、5.6%、2.2%、16.5%和-1.80%,其中石油和天然气开采业、石油加工业、化学原料及化学制品制造业、化学纤维制造业相较 2016 年同期增速较为明显,橡胶和塑料制品业出现负增长,较 2016 年同期出现回落。
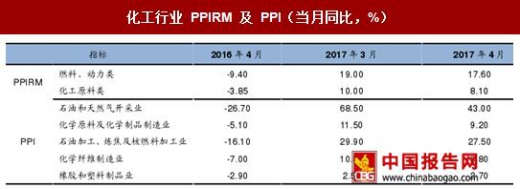
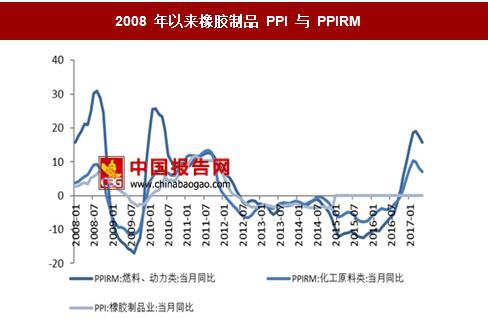
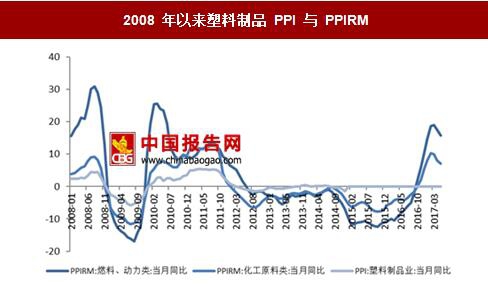
2017年4月石油和化工行业 PPI有所好转。2017年4月石油和化工行业PPIRM 及 PPI 同比有不同程度上升。燃料动力类、化工原料类的 PPIRM 同比分别提高了 17.6%和 8.1%;石油和天然气开采业、化学原料及化学制品制造业、石油加工业、化学纤维制造业、橡胶和塑料制品业的 PPI 同比分别为 43.0%、9.2%、27.5%、8.8%和 2.7%。
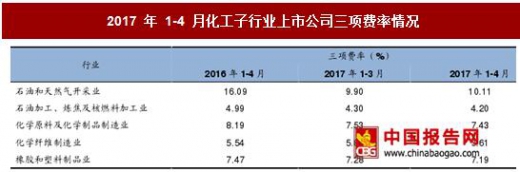
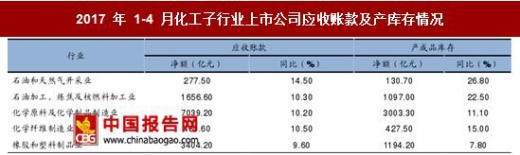
2017 年 1-4 月化工子行业上市公司盈利能力增速好转。化工子行业 2017 年 1-4 月主营业务收入累计增速提升,其中油气开采业增速较去年同期提升,中下游产品制造业增速提升。利润方面除油气开采业未公布外,其他子行业均同比显著改善,其中石油加工业、化学原料及化学制品制造业、橡胶和塑料制品制造业去年同期利润大幅增长,今年利润均增长。化工子行业 2017 年 1-4 月三项费率方面各子行业跟去年同期均有所下降。应收账款方面,全部子行业同比增速均实现正增长,后续对现金流形成一定的潜在风险。产成品库存方面,全部子行业出现不同程度增长。

大部分化工产品表观需求量增长
2017 年 1-4 月 19 种产品的表观消费量上升,3 种产品的表观消费量下滑,其中表观消费量同比增长超过 10%的产品有煤油、硫酸、纯碱等;表观消费量下滑的产品有汽油、柴油和磷酸二铵。
2017 年 1-4 月中国石油和化工主要产品产销总量平衡表


资料来源:中国报告网整理
下游需求改善 2017 年初以来服装月产量出现震荡上行。合成短纤和棉纺织品出口震荡运行。柯桥纺织服装景气指数持续震荡,但原料景气指数从 2015 年 12 月份开始掉头向上,持续上升。
2017 年第一季度汽车产销量持续上升,2017 年 4 月销量出现小幅回落,产量持续上升。房屋竣工面积和销售面积增速从 2017 年起持续上升。房屋竣工面积增速较大,房屋施工面积增速降至 3%左右。房屋新开工面积从 2016 年不断上升以来,2017 年以来持续增长,截至 2017 年 4 月同比增长保持在 10%以上。
2008-2017 年 4 月布和服装月产量增速(%)
数据来源:中国报告网整理
2008-2017 年 4 月纺织服装出口量增速(%)

数据来源:中国报告网整理
2008-2017 年 4 月柯桥纺织景气指数
数据来源:中国报告网整理
2008-2017 年 4 月国内汽车产销量增速(%)

数据来源:中国报告网整理
2008-2017 年 4 月房屋竣工与销售面积增速(%)
数据来源:中国报告网整理
2008-2017 年 4 月月度房屋建设增速(%)
数据来源:中国报告网整理
行业固定资产投资增速回落 2017 年 1-4 月石油和化工行业固定资产投资额累计同比增速较为平稳。2017 年 1-4 月石油和天然气开采业、石油加工业、化学原料及化学制品制造业、化学纤维制造业、橡胶和塑料制品业固定资产投资完成额累计同比增速分别为 4.2%、5.6%、2.2%、16.5%和-1.80%,其中石油和天然气开采业、石油加工业、化学原料及化学制品制造业、化学纤维制造业相较 2016 年同期增速较为明显,橡胶和塑料制品业出现负增长,较 2016 年同期出现回落。
2017 年 1-4 月子行业固定资产投资完成额
资料来源:中国报告网整理
行业盈利上升 2017年4月石油和化工行业 PPI有所好转。2017年4月石油和化工行业PPIRM 及 PPI 同比有不同程度上升。燃料动力类、化工原料类的 PPIRM 同比分别提高了 17.6%和 8.1%;石油和天然气开采业、化学原料及化学制品制造业、石油加工业、化学纤维制造业、橡胶和塑料制品业的 PPI 同比分别为 43.0%、9.2%、27.5%、8.8%和 2.7%。
化工行业 PPIRM 及 PPI(当月同比,%)
资料来源:中国报告网整理
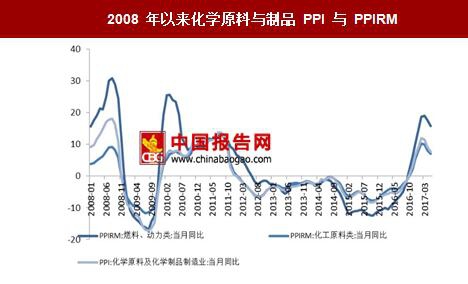
2008 年以来化学原料与制品 PPI 与 PPIRM
数据来源:中国报告网整理
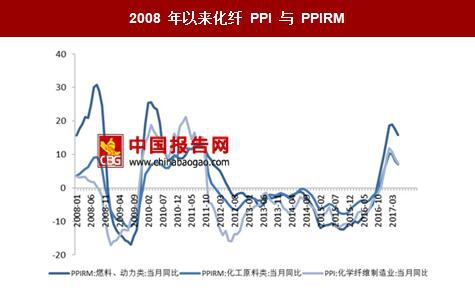
2008 年以来化纤 PPI 与 PPIRM
数据来源:中国报告网整理
2008 年以来橡胶制品 PPI 与 PPIRM
数据来源:中国报告网整理
2008 年以来塑料制品 PPI 与 PPIRM
数据来源:中国报告网整理
2017 年 1-4 月化工子行业上市公司盈利能力增速好转。化工子行业 2017 年 1-4 月主营业务收入累计增速提升,其中油气开采业增速较去年同期提升,中下游产品制造业增速提升。利润方面除油气开采业未公布外,其他子行业均同比显著改善,其中石油加工业、化学原料及化学制品制造业、橡胶和塑料制品制造业去年同期利润大幅增长,今年利润均增长。化工子行业 2017 年 1-4 月三项费率方面各子行业跟去年同期均有所下降。应收账款方面,全部子行业同比增速均实现正增长,后续对现金流形成一定的潜在风险。产成品库存方面,全部子行业出现不同程度增长。
化工子行业上市公司盈利情况表

资料来源:中国报告网整理
2017 年 1-4 月化工子行业上市公司三项费率情况
资料来源:中国报告网整理
2017 年 1-4 月化工子行业上市公司应收账款及产库存情况
资料来源:中国报告网整理
资料来源:中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







