
参考中国报告网发布《2017-2022年中国乙二醇行业市场发展现状及十三五未来前景分析报告》
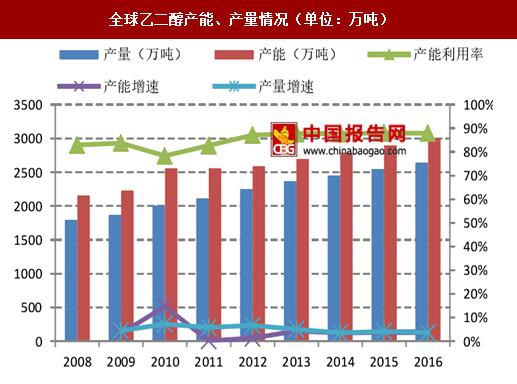
全球乙二醇产能扩张速度在2010年达到顶峰,增速达到14.6%,随后几年里乙二醇的产能增速逐渐放缓,基本维持在 4%附近,2016 全球乙二醇产能在 2999 万吨左右,产能增速为 3.7%。装置开工率方面,在 2007-2010 年由于受到金融危机和产能增长过快的双重影响,有所下降,随着 2011 年后经济复苏装置开工率有所回升,近年来基本保持在 88%左右的水平。消费端来看,2016 年乙二醇表观消费量为 2634 万吨,增速为 3.6%。我们预计 2017 到 2020 产能和消费量基本保持在 3%左右的增长速度,2020 年以后增长幅度将会进一步放缓,预计年均增长率为 2%。
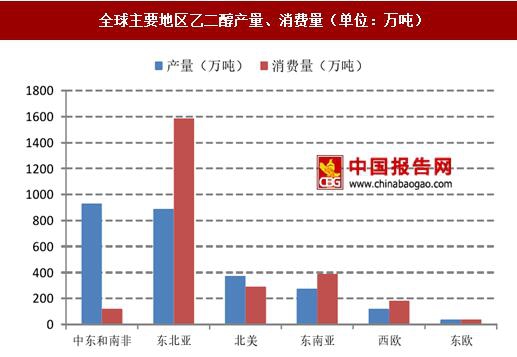
世界乙二醇生产能力主要集中在中东、东北亚和北美地区,2016 年这三个地区乙二醇产量分别为 930 万吨、923 万吨、373 万吨,占到了全球乙二醇产量的 35%,35%,14%,剩下东南亚、西欧和东欧地区占比为 10%,4%,1%。中东地区主要是通过廉价的油田伴生气中的乙烷生产乙二醇,总体而言供给相对稳定,同时中东地区乙二醇的需求量很小常年维持在 100-150 万吨左右,使得中东是全球乙二醇的主要出口地区。近年来北美乙二醇供给增长主要受益于页岩气革命的影响,而北美乙二醇最主要的下游聚酯行业增长相当缓慢,供需压力持续增大,多余乙二醇也主要出口到中国等地。
全球乙二醇的主要消费地区为东北亚,东南亚,和北美,2016 年这三个地区消费量分别是 1730 万吨,385 万吨,287 万吨,全球占比约为 65%,15%和 10%。2016 年仅中国乙二醇消费约占全球 56%,中国是全球乙二醇保持稳定增长的源动力,东北亚除中国的其它地区整体处于供大于求的局面,因此东北亚区域内部比如台湾、韩国、和日本也会出口乙二醇到中国,2013 年从这三个地区出口到中国的乙二醇分别为 125 万吨、47 万吨、24 万吨。但区域内部的乙二醇仍然无法满足中国庞大的需求,中国每年仍然需要从中东和北美进口大量乙二醇。
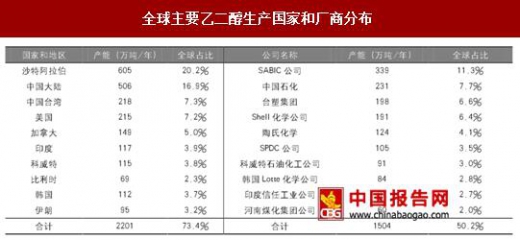
从全球乙二醇的供应厂商来看,沙特阿拉伯 SABIC 公司是目前全世界最大的乙二醇生产厂家,生产能力约为 339.4 万吨/年,约占世界总生产能力的 11%,在沙特阿拉伯和中国大陆建有生产装置;其次是中国石油化工集团公司(中国石化),生产能力为 231 万吨/年;再次是台塑集团公司,生产能力为 198 万吨/年,在中国台湾和美国大陆均建有生产装置。
全球乙二醇产能扩张速度在2010年达到顶峰,增速达到14.6%,随后几年里乙二醇的产能增速逐渐放缓,基本维持在 4%附近,2016 全球乙二醇产能在 2999 万吨左右,产能增速为 3.7%。装置开工率方面,在 2007-2010 年由于受到金融危机和产能增长过快的双重影响,有所下降,随着 2011 年后经济复苏装置开工率有所回升,近年来基本保持在 88%左右的水平。消费端来看,2016 年乙二醇表观消费量为 2634 万吨,增速为 3.6%。我们预计 2017 到 2020 产能和消费量基本保持在 3%左右的增长速度,2020 年以后增长幅度将会进一步放缓,预计年均增长率为 2%。
全球乙二醇产能、产量情况(单位:万吨)
数据来源:国家统计局
全球主要地区乙二醇产量、消费量(单位:万吨)
数据来源:国家统计局
世界乙二醇生产能力主要集中在中东、东北亚和北美地区,2016 年这三个地区乙二醇产量分别为 930 万吨、923 万吨、373 万吨,占到了全球乙二醇产量的 35%,35%,14%,剩下东南亚、西欧和东欧地区占比为 10%,4%,1%。中东地区主要是通过廉价的油田伴生气中的乙烷生产乙二醇,总体而言供给相对稳定,同时中东地区乙二醇的需求量很小常年维持在 100-150 万吨左右,使得中东是全球乙二醇的主要出口地区。近年来北美乙二醇供给增长主要受益于页岩气革命的影响,而北美乙二醇最主要的下游聚酯行业增长相当缓慢,供需压力持续增大,多余乙二醇也主要出口到中国等地。
全球乙二醇的主要消费地区为东北亚,东南亚,和北美,2016 年这三个地区消费量分别是 1730 万吨,385 万吨,287 万吨,全球占比约为 65%,15%和 10%。2016 年仅中国乙二醇消费约占全球 56%,中国是全球乙二醇保持稳定增长的源动力,东北亚除中国的其它地区整体处于供大于求的局面,因此东北亚区域内部比如台湾、韩国、和日本也会出口乙二醇到中国,2013 年从这三个地区出口到中国的乙二醇分别为 125 万吨、47 万吨、24 万吨。但区域内部的乙二醇仍然无法满足中国庞大的需求,中国每年仍然需要从中东和北美进口大量乙二醇。
全球主要乙二醇生产国家和厂商分布
资料来源:中国报告网整理
从全球乙二醇的供应厂商来看,沙特阿拉伯 SABIC 公司是目前全世界最大的乙二醇生产厂家,生产能力约为 339.4 万吨/年,约占世界总生产能力的 11%,在沙特阿拉伯和中国大陆建有生产装置;其次是中国石油化工集团公司(中国石化),生产能力为 231 万吨/年;再次是台塑集团公司,生产能力为 198 万吨/年,在中国台湾和美国大陆均建有生产装置。
资料来源:国家统计局,中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







