
参考中国报告网发布《2017-2022年中国塑料包装行业运营现状及发展定位研究报告》
1、行业技术水平
工业化起源于西方国家,以美国、欧洲为代表的发达国家制造业发展较成熟,我国包装工业与国外包装工业发达国家相比,整体上在包装技术研发、生产工艺、包装机械性能、生产自动化程度等方面具有一定差距。但近年来,在国家相关产业政策和财政政策的扶持下,随着我国包装工业规模持续快速增长,工业化程度得到显著提升。部分包装生产企业经过多年的经验积累和包装印刷技术的研发创新,学习、吸收国内外先进技术并结合行业发展趋势和客户需求,在包装新材料发明与应用、包装产品设计、生产技术等方面均具备了一定的自主研发能力。
2、行业技术特点以及发展趋势
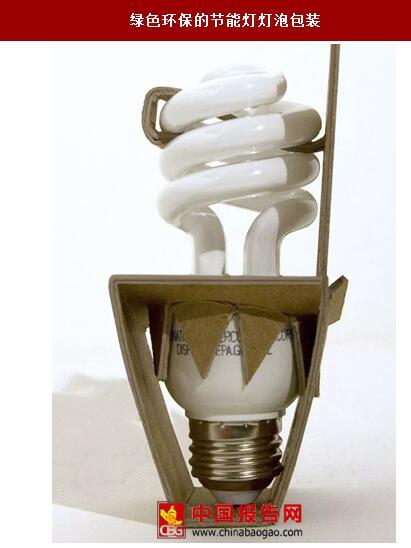
(1)包装原材料的绿色环保化循环经济与绿色包装是国家包装发展的重点。
大力发展循环经济和绿色包装 既能充分利用和节省国家资源,又能起到保护环境的作用。利国利民、绿色环保型包装材料正成为印刷包装行业的发展潮流。我国政府为进一步加大绿色环保包装产业的发展,2008 年财政部出台《包装行业高新技术研发资金管理办法》明确规范包装行业高新技术研发资金管理,支持包装行业积极开发新产品和采用新技术,促进循环经济和绿色环保包装产业的发展。
绿色环保包装就是选用包装材料时尽量避免或减少包装物,尽可能对回收的包装物进行重复使用,尽可能把包装废弃物进行再循环使用或再生为有用的材料。绿色环保包装材料应符合减量化(Reduce)、重复化(Reuse)、循环化( Recycle )的“ 3R ”标准,同时还强调包装废弃物要实现可降解化(Degradable)。在包装材料的绿色环保化趋势下,包装制造业将围绕减量、回收、循环等绿色包装的核心要素,积极采用用材节约、易于回收、科学合理的适度包装解决方案。
我国大部分包装制造企业规模较小,客户订单以“定制化、小批量”为主,难以实现规模化生产,包装制造企业投入大型设备的热情不大。随着包装制造业需求的扩大、人工成本的提高以及原材料价格的上升,包装制造企业利润水平将受到较大影响,因此通过引进国外先进的生产设备,以计算机辅助的自由组合联动生产线,向规模化、成套化、自动化发展成为包装行业生产流程的发展趋势。性能优良的机器设备将逐步取代性能差、耗能高的低端生产设备,单一功能性的包装机械也将逐步被技术先进、多用途的一体化包装生产设备所淘汰。自动化生产技术的普及极大缩短了生产周期,提升了生产效率,从而满足 大化效益、 低化生产成本的目标。
此外,随着人工成本和管理成本的逐渐增加,规模化的包装服务企业开始逐步推行柔性的精益生产方式,以 优品质、 低成本和 高效率为客户提供包装综合服务。
(3) 包装行业经营服务模式的一体化
随着经济全球化、行业分工专业化和产业链优化等趋势的发展,下游行业客户对包装企业提出了更高、更严格的要求。供应商在被用户接受、进入客户备选供应商目录并成为长期合作伙伴之前,需要经过一系列严格的测试、评审和认证过程。该过程并不局限于产品质量的要求,还包含对企业包装方案优化、产品设计、交货的及时性、资金实力、物流配送与仓储、外协加工采购等综合服务能力测评。包装行业经营模式已经由过去单一的生产制造销售模式向更符合现代产业发展趋势、更契合客户需求的包装整体解决方案的服务模式转变,包装一体化服务是行业未来发展的潮流和趋势。
(4) 包装设计创新性和新颖性
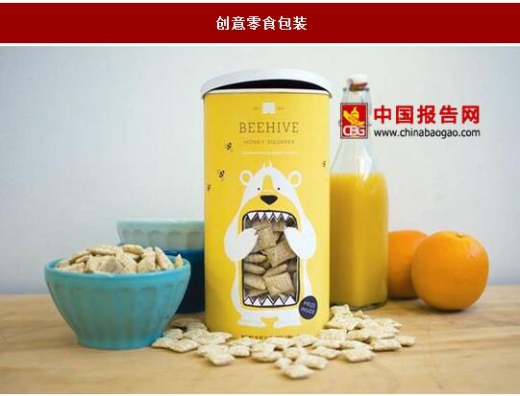
高端消费品的包装不仅具有强大的广告宣传效果,更能展示企业的品牌形象。品牌包装的造型、内容、个性化的标识以及色彩的搭配,越来越受到消费者的关注。在竞争日趋激烈的市场环境下,产品包装之间的同质化现象较为严重。因此,迎合消费者个性化的心理需求,凸现创新化、个性化的包装成为时尚。
1、行业技术水平
工业化起源于西方国家,以美国、欧洲为代表的发达国家制造业发展较成熟,我国包装工业与国外包装工业发达国家相比,整体上在包装技术研发、生产工艺、包装机械性能、生产自动化程度等方面具有一定差距。但近年来,在国家相关产业政策和财政政策的扶持下,随着我国包装工业规模持续快速增长,工业化程度得到显著提升。部分包装生产企业经过多年的经验积累和包装印刷技术的研发创新,学习、吸收国内外先进技术并结合行业发展趋势和客户需求,在包装新材料发明与应用、包装产品设计、生产技术等方面均具备了一定的自主研发能力。
2、行业技术特点以及发展趋势
(1)包装原材料的绿色环保化循环经济与绿色包装是国家包装发展的重点。
大力发展循环经济和绿色包装 既能充分利用和节省国家资源,又能起到保护环境的作用。利国利民、绿色环保型包装材料正成为印刷包装行业的发展潮流。我国政府为进一步加大绿色环保包装产业的发展,2008 年财政部出台《包装行业高新技术研发资金管理办法》明确规范包装行业高新技术研发资金管理,支持包装行业积极开发新产品和采用新技术,促进循环经济和绿色环保包装产业的发展。
绿色环保包装就是选用包装材料时尽量避免或减少包装物,尽可能对回收的包装物进行重复使用,尽可能把包装废弃物进行再循环使用或再生为有用的材料。绿色环保包装材料应符合减量化(Reduce)、重复化(Reuse)、循环化( Recycle )的“ 3R ”标准,同时还强调包装废弃物要实现可降解化(Degradable)。在包装材料的绿色环保化趋势下,包装制造业将围绕减量、回收、循环等绿色包装的核心要素,积极采用用材节约、易于回收、科学合理的适度包装解决方案。
绿色环保的节能灯灯泡包装
资料来源:中国报告网整理
(2)生产技术自动化、提倡精益生产方式 我国大部分包装制造企业规模较小,客户订单以“定制化、小批量”为主,难以实现规模化生产,包装制造企业投入大型设备的热情不大。随着包装制造业需求的扩大、人工成本的提高以及原材料价格的上升,包装制造企业利润水平将受到较大影响,因此通过引进国外先进的生产设备,以计算机辅助的自由组合联动生产线,向规模化、成套化、自动化发展成为包装行业生产流程的发展趋势。性能优良的机器设备将逐步取代性能差、耗能高的低端生产设备,单一功能性的包装机械也将逐步被技术先进、多用途的一体化包装生产设备所淘汰。自动化生产技术的普及极大缩短了生产周期,提升了生产效率,从而满足 大化效益、 低化生产成本的目标。
此外,随着人工成本和管理成本的逐渐增加,规模化的包装服务企业开始逐步推行柔性的精益生产方式,以 优品质、 低成本和 高效率为客户提供包装综合服务。
(3) 包装行业经营服务模式的一体化
随着经济全球化、行业分工专业化和产业链优化等趋势的发展,下游行业客户对包装企业提出了更高、更严格的要求。供应商在被用户接受、进入客户备选供应商目录并成为长期合作伙伴之前,需要经过一系列严格的测试、评审和认证过程。该过程并不局限于产品质量的要求,还包含对企业包装方案优化、产品设计、交货的及时性、资金实力、物流配送与仓储、外协加工采购等综合服务能力测评。包装行业经营模式已经由过去单一的生产制造销售模式向更符合现代产业发展趋势、更契合客户需求的包装整体解决方案的服务模式转变,包装一体化服务是行业未来发展的潮流和趋势。
(4) 包装设计创新性和新颖性
高端消费品的包装不仅具有强大的广告宣传效果,更能展示企业的品牌形象。品牌包装的造型、内容、个性化的标识以及色彩的搭配,越来越受到消费者的关注。在竞争日趋激烈的市场环境下,产品包装之间的同质化现象较为严重。因此,迎合消费者个性化的心理需求,凸现创新化、个性化的包装成为时尚。
创意零食包装
资料来源:中国报告网整理
资料来源:国家统计局,中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








