
一、中国沥青行业价格现状分析
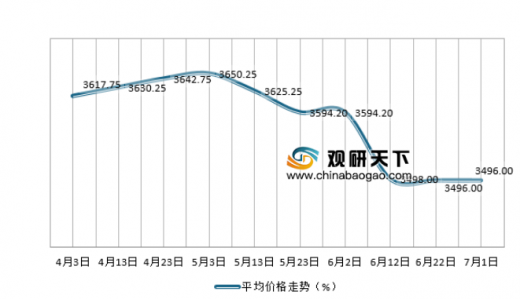
沥青的价格受到国际原油和国内企业开工率的影响,以及国内道路交通固定资产投资等。进入2019年来,由于国际原油出口国的动荡,导致原油价格波动较大。目前,油价大幅下跌,然而沥青期现货跌幅都不及油价跌幅,沥青价格整体处于承压状态。
二、中国沥青行业价格影响因素
1、国际原油影响
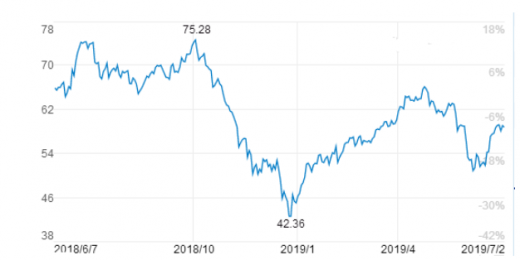
沥青行业受到国际原油价格影响因素较大,其中纽约原油期货价格自年初开始一路上冲,至4月底达到近65美元的年内高点,但随后受国际经贸紧张局势升级等因素影响,国际油价出现大幅下跌;自6月中旬以来,由于美国和伊朗紧张局势升级、美联储降息预期升高,国际油价又显著反弹。原油价格动荡导致沥青价格受到影响。
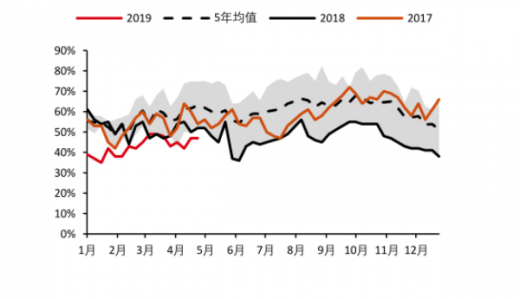
沥青行业企业的开工率受到原油价格影响,油价升高将导致生产成本增加,压缩企业的利润,打压炼厂的积极性,从而开工率不断降低。2018年国内沥青平均开工率在50%左右,同比下跌12.9%。2016-2018年国内沥青开工率呈现逐年下降的趋势。主要原因一方面在于国内沥青产能不断提高,出现产量过剩现象,装置产能利用率低。其次,沥青生产原料供应出现短缺,导致地炼开工情况受限制。进入2019年我国沥青行业开工率开始缓慢恢复增长。
3、国内公路建设投资影响
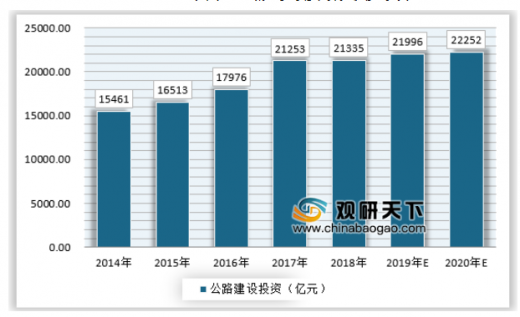
沥青的最大用途就是进行道路建设和修复,2018年全年完成公路建设投资21335亿元,仅比上年增长0.4%,投资增速为十数年来的新低,但是“十三五”的最后两年,公路建设投资仍有望进入一个周期性高峰。公路建设将对沥青需求带来明显的支撑。
沥青的价格受到国际原油和国内企业开工率的影响,以及国内道路交通固定资产投资等。进入2019年来,由于国际原油出口国的动荡,导致原油价格波动较大。目前,油价大幅下跌,然而沥青期现货跌幅都不及油价跌幅,沥青价格整体处于承压状态。
2019年4月-7月沥青平均价格走势
资料来源:观研天下数据中心整理
二、中国沥青行业价格影响因素
1、国际原油影响
沥青行业受到国际原油价格影响因素较大,其中纽约原油期货价格自年初开始一路上冲,至4月底达到近65美元的年内高点,但随后受国际经贸紧张局势升级等因素影响,国际油价出现大幅下跌;自6月中旬以来,由于美国和伊朗紧张局势升级、美联储降息预期升高,国际油价又显著反弹。原油价格动荡导致沥青价格受到影响。
2018年6月-2019男7月纽约原油期货价格
资料来源:公开资料整理
参考观研天下发布《2019年中国沥青市场分析报告-市场供需现状与发展趋势预测》
2、沥青行业供给和开工率影响沥青行业企业的开工率受到原油价格影响,油价升高将导致生产成本增加,压缩企业的利润,打压炼厂的积极性,从而开工率不断降低。2018年国内沥青平均开工率在50%左右,同比下跌12.9%。2016-2018年国内沥青开工率呈现逐年下降的趋势。主要原因一方面在于国内沥青产能不断提高,出现产量过剩现象,装置产能利用率低。其次,沥青生产原料供应出现短缺,导致地炼开工情况受限制。进入2019年我国沥青行业开工率开始缓慢恢复增长。
国内沥青炼厂开工率(%))
资料来源:公开资料整理
3、国内公路建设投资影响
沥青的最大用途就是进行道路建设和修复,2018年全年完成公路建设投资21335亿元,仅比上年增长0.4%,投资增速为十数年来的新低,但是“十三五”的最后两年,公路建设投资仍有望进入一个周期性高峰。公路建设将对沥青需求带来明显的支撑。
2014-2020年我国公路建设投资额现状及预测
资料来源:观研天下数据中心整理(lpeng)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





