
1、行业监管体制
我国对合成材料行业管理遵循市场化发展模式,采取政府宏观调控和行业自律相结合的方式。
政府对合成材料行业宏观调控主要通过国家发改委下设的产业协调司及工业和信息化部下设的消费品工业司来实施。产业协调司主要职责是:提出推进产业结构战略性调整、促进产业协调发展的重大思路和政策措施,组织拟订服务业发展战略,对全国工业和服务业发展进行宏观指导。消费品工业司主要职能是:承担轻工、纺织、食品、医药、家电等的行业管理工作。
中国合成树脂供销协会(CSRA)是合成树脂制造业的自律性组织,由原中国工程塑料工业协会与原中国化工供销协会合并,主要职责是:对行业经济运行跟踪分析;对企业改革、技术进步、资产重组等方面进行调查研究,为政府制定合成树脂行业发展规划、产业发展政策、法律法规等提供建议,并对政策法规的贯彻实施进行跟踪研究;及时向政府部门反映行业和企业的意见和诉求。
中国化学纤维工业协会(CCFA)是化学纤维制造业的自律性组织,主要职责是在企业和政府部门间起桥梁和纽带作用,反映企业愿望和要求,传达政府意图,协助政府推行经济政策法规和完善行业管理。
2、发行人所处行业主要法律法规及政策
(1)相关法律、法规及标准
合成材料产品广泛应用于人们日常生活,与国民经济发展紧密相关,主要涉及安全生产、环境保护、质量管理等方面的法律法规,同时国家颁布相关标准对其进行强制性规范。具体包括:《中华人民共和国安全生产法》、《危险化学品安全管理条例》、《中华人民共和国环境保护法》、《中华人民共和国水污染防治法》、《中华人民共和国大气污染防治法》、《中华人民共和国固体废物污染环境法》、《中华人民共和国环境影响评价法》、《中华人民共和国工业产品生产许可证管理条例实施办法》、《新化学物质环境管理办法》、《中华人民共和国产品质量法》、《中华人民共和国标准化法》、《中华人民共和国工业产品生产许可证管理条例实施办法》等相关法律、法规。
(2)主要行业政策
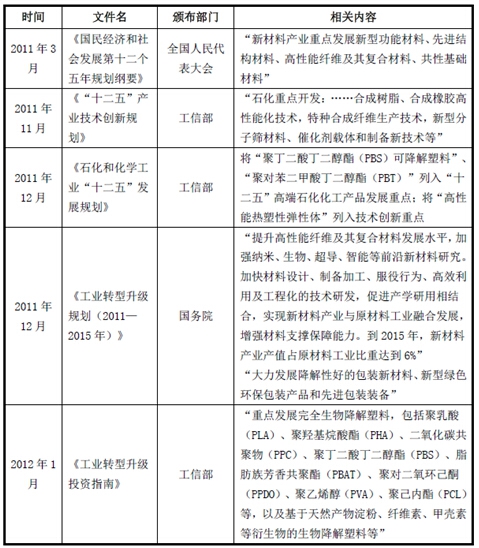
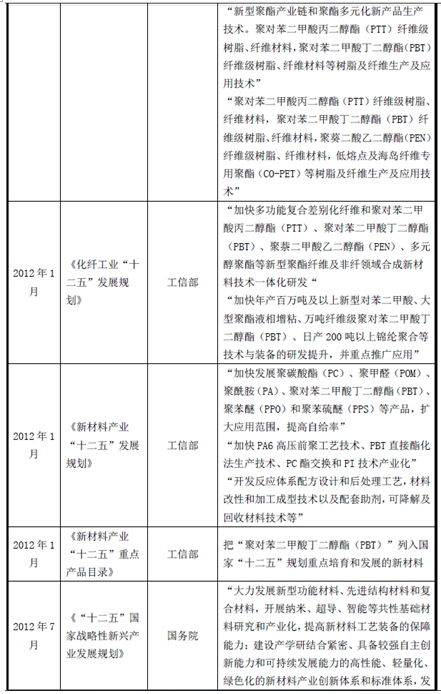
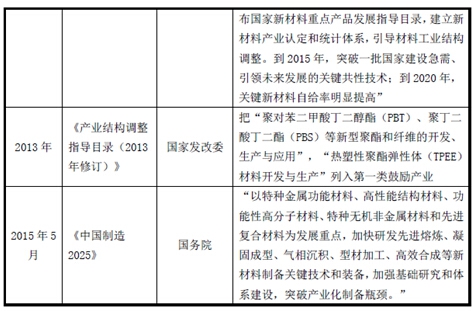
行业主要政策如下:
3、行业标准
工信部 2011 年12 月20 日发布43 号公告,批准了《纤维级聚对苯二甲酸丁二醇酯(PBT)切片》(标准编号:FZ/T51005-2011)和《聚对苯二甲酸丁二醇酯(PBT)弹力丝》(标准编号:FZ/T54040-2011)行业标准,上述行业标准于2012 年7 月1 日开始实施;工信部2012 年12 月28 日发布70 号公告,批准了《锦纶短纤维》(标准编号:FZ/T52002-2012),于2013 年6 月1 日开始实施。
国家质量监督检验检疫总局和中国国家标准化管理委员会于2006 年2 月21日发布《降解塑料的定义、分类、标志和降解性能要求》(标准编号:GB/T20197-2006),于2007 年1 月1 日开始实施。
资料来源:中国报告网整理,转载请注明出处(FSW)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








