
| 分类方式 |
种类 |
| 按印刷板式分类 |
胶印油墨、凹印油墨、柔印油墨、丝网印刷油墨及喷印油墨等; |
| 按溶剂类型分类 |
含苯酮类溶剂油墨、油性油墨、醇/酯类溶剂油墨、水性油墨及无溶剂型油墨; |
| 按干燥方式分类 |
挥发干燥型油墨、氧化结膜干燥型油墨、热固化干燥型油墨、紫外固化(UV)干燥型油墨及其她干燥型油墨。 |
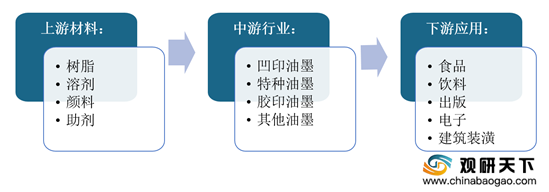
油墨行业产业链上游主要为树脂、溶剂、颜料、助剂等原料,下游广泛应用于食品、饮料、出版、电子、建筑装潢等行业。
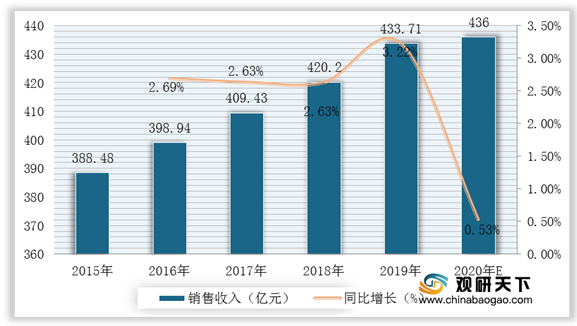
在过去的十几年中,我国油墨产品的质量和数量发生了巨大的变化,2015-2019年我国油墨行业规模以上企业销售收入逐年增长,截至2019年达到433.71亿元,同比增长3.2%,预计到2020年我国油墨行业规上企业销售收入约为436亿元。
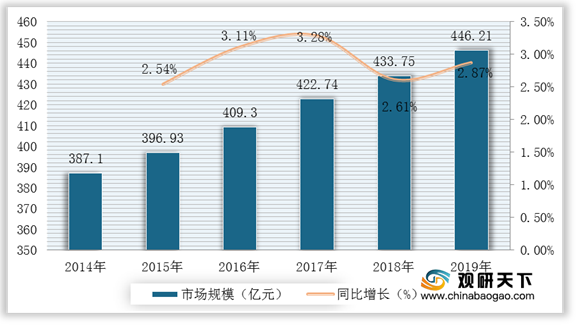
根据数据显示,我国油墨行业市场规模稳步扩大,我国油墨行业市场规模由2014年的387.10亿元增加至2019年的446.21亿元,年复合增长率为2.87%,较2018年的433.75亿元同比增长2.87%。
一、 供应商的议价能力
供应商议价能力,指的是现有企业向供应商购买原料时,供应商争取获得较好价格的能力。我国日化产业的供应商主要是原料生产及包装材料供应商。而油墨行业的供应商是根据其采购量占总销售量的比例决定采购价格的,所以对于中小企业来说,供应商的议价能力是比较高。同时,近年来随着原油价格上涨,导致原材料成本价格也是水涨船高,在一定程度上增加了油墨产业供应商的议价能力。
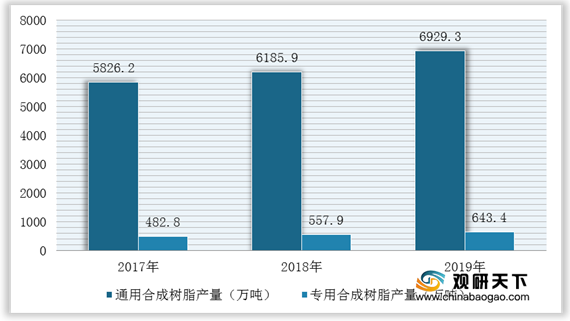
对于油墨行业来说,主要上游为合成树脂企业以及颜料加工企业。根据数据显示,2017-2019年我国合成树脂主要以通用合成树脂为主,2019年通用合成树脂产量为6929.3万吨,专用合成树脂产量为643.4万吨。
二、 购买者的议价能力
购买者主要通过其压价与要求提供较高的产品或服务质量的能力,来影响行业中现有企业的盈利能力。一般来说,满足如下条件的购买者可能具有较强的讨价还价力量:购买者的总数较少,而每个购买者的购买量较大,占了卖方销售量的很大比例。卖方行业由大量相对来说规模较小的企业所组成。
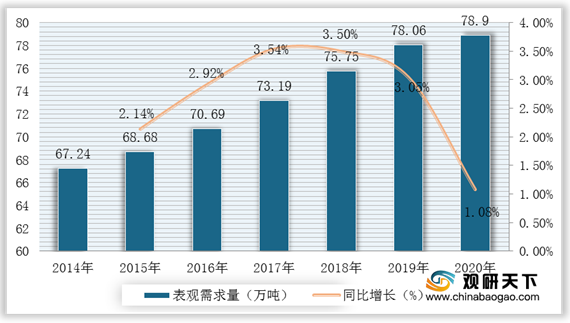
从传统角度来讲,油墨行业主要服务于印刷和包装两大领域,但是随着印刷技术的不断发展,油墨的应用领域也在不断地拓展,需求量不断增加,2019年中国油墨表观需求量为78.06万吨,同比增长3.05%。2020年中国油墨表观需求量约为78.90亿元,同比增长1.08%。
三、 新进入者的威胁
新进入者在给行业带来新生产能力、新资源的同时,将希望在已被现有企业瓜分完毕的市场中赢得一席之地,这就有可能会与现有企业发生原材料与市场份额的竞争,最终导致行业中现有企业盈利水平降低。从传统角度来讲,油墨行业主要服务于出版印刷和包装装潢两大领域,但是随着印刷技术的不断发展,油墨的应用领域也在不断地拓展。但是由于油墨行业进入新的领域壁垒相对较高,所以该行业潜在进入者威胁一般。
四、 替代品的威胁
替代品的威胁包括三个方面:替代品在价格上的竞争力;替代品质量和性能的满意度;客户转向替代品的难易程度。替代品对企业不仅有威胁,可能也带来机会。如果企业技术创新能力强,能够率先推出性能价格比高的新产品,就可以在竞争中保持领先优势。油墨主要应用于印刷的重要材料,因此目前油墨替代品威胁较小。
五、 同行业竞争程度
国内油墨厂商现有成熟产品的技术水平基本与国际水平相接近,用量较大的普通胶印油墨、凹印油墨、柔印油墨产品中的大部分产品,国内主要油墨厂家均可生产,基本满足了印刷工业的需要。(TJL)
| 企业名称 |
概述 |
| 紫荆油墨有限公司 |
紫荆油墨有限公司成立于1998年,为香港上市公司“叶氏化工集团”全资附属子公司,在华南、华东、华北拥有三大生产基地。油墨销量连续多年在中国油墨行业排名第一,并在全球油墨企业排行榜中名列第13位。绿色环保的凹版油墨在全国食品、饮料包装行业油墨耗材领域居领导地位,水性凹版通用型复合油墨更是处于世界领先地位。安全环保的平版油墨获得中国环境标志产品、美国大豆油油墨以及ISO2846色彩认证等权威认证,并被诸多国际顶级玩具厂商指定为产品包装专用油墨。丝印油墨以环保创新作为发展的方向,产品低VOC排放、低苯系物、低重金属含量、安全卫生,符合ROHS、EN-71、ASTM、HR4040、REACH等十多项国际环保要求。 |
| 迪爱生(广州)油墨有限公司 |
迪爱生(广州)油墨有限公司(原高氏(广州)油墨有限公司,成立于1994年5月,2000年并入日本DIC集团,2007年1月更名为迪爱生(广州)油墨有限公司),占地面积约2万平方米,是一家投资总额达 二千万美元的外资企业。公司拥有当今世界领先水平的生产设备和先进的工艺技术,目前凹版油墨的年生产力已达到10,000吨。 |
| 天津东洋油墨有限公司 |
天津东洋油墨有限公司,1993年12月30日成立,经营范围包括印刷用油墨、颜料、油墨用各种原材料,公司下属有胶印油墨制造厂、溶剂油墨制造厂、颜料制造厂、油脂制造厂,具备大规模的油墨生产能力。目前,公司投资购买土地建设厂房,为不断满足用户需求增置油墨生产设备,年油墨生产能力达到4万吨。 |
| 苏州科斯伍德油墨股份有限公司 |
苏州科斯伍德油墨股份有限公司成立于2003年,是目前中国胶印油墨行业上市企业(股票代码:300192)。科斯伍德是国内环保胶印油墨行业技术创新能力最强的企业之一,开发了包括NON-VOC类产品、高降解类产品等在内的大量环保型产品,产品已销售到包括美国、英国、德国、法国、荷兰、比利时、印度等世界主要油墨制造国在内的50多个国家和地区;产品最终客户已涉及到了包括食品、电子、化妆品、化工等多个行业世界一流企业在内的众多最终客户群体。 |
| 雯德翔川油墨有限公司 |
新乡市雯德翔川油墨有限公司是目前国内大型、新型、高科技油墨企业之一,成立于1998年,翔川生产的“翔川”牌系列胶印轮转油墨通过国家质量监督抽查检验,被评为“国家监督抽查合格好产品” 。“翔川牌”油墨具有色浓度高、光泽度好、色彩鲜艳、网点清晰、附着力强、转移速度快等特点,并且在同行业中质高价优。 |
| 杭华油墨股份有限公司 |
杭华油墨股份有限公司由杭州市实业投资集团有限公司、日本国株式会社T&K TOKA和杭州协丰投资管理合伙企业(有限合伙)共同投资组建,成立于1988年10月,总投资3400万美元,占地130亩,建筑面积50000平方米,年设计生产能力30000吨。杭华油墨生产的印刷油墨种类有:平张纸胶印油墨、书刊轮转胶印油墨、商业轮转胶印油墨、紫外光固化油墨、大豆油系列油墨、票据专用油墨、纸张凹印油墨、塑料凹印油墨、水性上光油、特种油墨、各种辅助材料。 |
| 广信材料公司 |
广信材料公司是PCB专用油墨国内龙头企业,主要从事PCB专用油墨和特种功能性油墨的研发、生产和销售,目前已经发展成为国内领先的电子产品专用油墨制造企业,产品广泛应用于印制电路板、电子产品精密加工、LED照明等领域。目前,广信拥有6500吨感光新材料产能,其中液态固化感光油墨产能5100吨、紫外光固化油墨1200吨以及热固化油墨200吨。其核心产品印制电路板用阻焊油墨占国内市场份额13%,是国内市场占有率最高的内资企业。 |
| 广东天龙油墨集团股份有限公司 |
天龙成立于2016年,位于广东省肇庆市金渡工业园区,占地56000平方米,是一家专业从事研发、生产、销售:水性环保油墨、印刷光油、溶剂油墨、丙烯酸树脂等产品的高新科技企业。天龙油墨事业部的主营产品水性油墨系列产品年销售量过万吨,销量连续十五年稳居全国水性油墨行业首位,成为中国乃至东南亚地区行业龙头。 |
| 新东方油墨有限公司 |
浙江新东方油墨集团有限公司是国内从事软包装油墨生产的知名企业,公司成立于1983年,主要从事中国软包装行业原材料的生产,主导产品有:“东方” 牌系列食品及药品包装油墨、工业及建材包装用油墨、烟包及纸品包装用油墨、电线电缆标印油墨;“华光” 牌软包装复合用胶粘剂;“新韩”牌PCB液态感光阻焊高分子屏蔽材料等三大系列。 |
| 珠海市乐通化工股份有限公司 |
珠海市乐通化工股份有限公司始建于1996年,是国内较早专注于中高档油墨涂料研发、生产和销售的高新技术企业。已逐步发展成为烟包油墨、UV油墨、复合表印油墨、PVC和铝箔油墨、水性油墨、防伪特种油墨和粉末涂料、汽车涂料、塑胶涂料的专业制造商和印刷喷涂解决方案提供商。 |
更多深度内容,请查阅观研报告网:
《2021年中国油墨行业分析报告-市场现状与运营规划研究》
《2021年中国油墨市场分析报告-市场运营现状与发展动向预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




