
参考中国报告网发布《2016-2022年中国生态工业园行业发展现状及十三五投资商机研究报告》
生态工业园(eco-industry park)是建立在一块固定地域上的由制造企业和服务企业形成的企业社区。在该社区内,各成员单位通过共同管理环境事宜和经济事宜来获取更大的环境效益、经济效益和社会效益。整个企业社区能获得比单个企业通过个体行为的最优化所能获得的效益之和更大的效益。
生态工业园的运作需要公共设施(A)、生态产业链(B)和支持服务体系(C)等的共同参与和共同协调运作。生态工业园中的生态产业链结构模型,如下图所示:
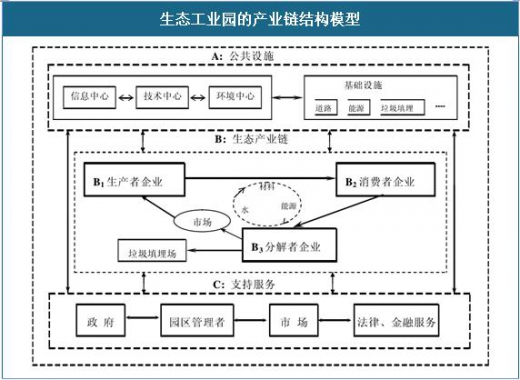
A,B,C三类要素除了其内部具有十分密切的关系外,其三者之间的关系也具有很强的依存性。公共设施类因素是为了提高生态工业园内企业的资源和生态效率而建立的一些基础设施,由于这些设施的存在,节省了企业大量的本来由白己去投资建设的开支,成为吸引企业进驻生态工业园的一个重要因素,同时也是构成企业生物群落的基础;生态产业链是生态工业园中的主体因素,相当于企业生物群落中的生物种群;支持服务因素构成了生态工业园区企业生物群落生存与发展的大的环境与条件,对于生态工业园内的各要素都将产生影响。
生态工业园中的公共设施包括园区内的各种服务中心和基础设施。在各种服务中心中,信息中心、技术中心和环境中心在生态工业园中具有重要的位置,它们从总体上对园区中的企业活动进行跟踪与服务;同时获得相关部门的支持与服务是生态工业园生存与发展的基础条件,对于生态工业园内的所有因了都有着十分重要的影响。政府和园区管理者从政策与法规方面对企业进行支持与管理,这也是促进园区内生态产业链形成和维护生物链完整的重要影响因素。解决市场问题也是企业非常关心的,在市场方面获得服务与支持也是企业进入生态工业园的一个重要原因。法律、金融等相关服务体系的完善对节约交易成本促进企业发展也具有重要作用。
生态产业链的平衡、稳定与发展
生态工业园中的生态产业链也存在着平衡、稳定与发展的问题。若工业共生网络中的每条生物链上的各个环节都与其它环节相协调,就会促进生物链的平衡发展,这样的生物链就会是稳定的。相反若生态产业链中某些环节缺少相关企业的支撑或者非常薄弱,又没有外部资源的补充,这种生态产业链就是不稳定的,进而会影响生态工业园的健康发展。 当然,生态工业园一般来说是一个开放的系统,而不是封闭的系统,因此其平衡不一定必须是内部的,只要能够实现内外部的综合平衡该系统就可以协调发展。
(1)内部平衡与外部平衡的关系。生态工业园作为一个开放的系统,其生物链的平衡是开放的平衡,若是内部不能实现平衡,但在与外部的交互作用中能够获得平衡也是可以的。但无论如何,生态工业园区中的生态产业链必须是连续、平衡的,否则生物链就不能白我发展,就始终需要外部力量干预才能运行。生态工业园想要获得白我驱动的内涵式发展,就必须建立有序、平衡的生态产业链,使生产者企业群、消费者企业群和分解者企业群在规模、数量和产品质量方面形成祸合关系,获得工业共生网络白我协调发展的活力。
(2)生态工业园生态产业链平衡与不平衡的循环。生态工业园中生态产业链的平衡是动态的、发展的,原有平衡的打破,即可能意味着生物链的失衡,也可能意味着一次发展的飞跃。生态工业园工业共生网络的发展需要外部力量的干预,旧的平衡被打破,意味着新的平衡将确立,这本身就是一个自和谐、自组织和自我发展的过程。
(3)平衡、稳定与发展的关系。在生态工业园中的生态产业链的平衡、稳定与发展的关系上,平衡与稳定是条件,发展是最高目标。只有维持生态产业链和园内工业共生网络的平衡与稳定,生态工业园中的工业共生网络才能获得可持续的发展。
生态工业园(eco-industry park)是建立在一块固定地域上的由制造企业和服务企业形成的企业社区。在该社区内,各成员单位通过共同管理环境事宜和经济事宜来获取更大的环境效益、经济效益和社会效益。整个企业社区能获得比单个企业通过个体行为的最优化所能获得的效益之和更大的效益。
生态工业园的运作需要公共设施(A)、生态产业链(B)和支持服务体系(C)等的共同参与和共同协调运作。生态工业园中的生态产业链结构模型,如下图所示:
生态工业园的产业链结构模型
资料来源:观研天下数据中心整理
生态工业园生物群落(A-B-C)在整个生态工业园中,存在着各种要素与元素,这些要素与元素之问存在着十分复杂的关系,这些关系既有上下游企业之问的副产品交换、信息和资金的流动关系,也存在当地政府、园区管理者的政策和管理活动以及市场的竞争与合作关系。按照生物链的分析方法,可将生态工业园中的各种要素、元素分成三大类:一类是公共设施类(A),即支持生态工业园中企业发展的一些公共设施,包括信息中心、技术中心、环境中心,道路交通、垃圾填埋厂、能源中心(电、热、气)等;第二类是生态产业链(B) ,是指生态工业园中的各企业,这是园中的主体,它们按照生产者、消费者和分解者的关系分别出于产业链条的不同节点上,并按照生物链的运作规律进行着资源(材料、能源、水)、信息、资金和人才的流动;第三类是支持服务链(C),包括政府、园区管理者、市场和法律、金融等,这些因素将从政策、资金和市场的角度来影响园区内的企业。A,B,C三类要素除了其内部具有十分密切的关系外,其三者之间的关系也具有很强的依存性。公共设施类因素是为了提高生态工业园内企业的资源和生态效率而建立的一些基础设施,由于这些设施的存在,节省了企业大量的本来由白己去投资建设的开支,成为吸引企业进驻生态工业园的一个重要因素,同时也是构成企业生物群落的基础;生态产业链是生态工业园中的主体因素,相当于企业生物群落中的生物种群;支持服务因素构成了生态工业园区企业生物群落生存与发展的大的环境与条件,对于生态工业园内的各要素都将产生影响。
生态工业园中的公共设施包括园区内的各种服务中心和基础设施。在各种服务中心中,信息中心、技术中心和环境中心在生态工业园中具有重要的位置,它们从总体上对园区中的企业活动进行跟踪与服务;同时获得相关部门的支持与服务是生态工业园生存与发展的基础条件,对于生态工业园内的所有因了都有着十分重要的影响。政府和园区管理者从政策与法规方面对企业进行支持与管理,这也是促进园区内生态产业链形成和维护生物链完整的重要影响因素。解决市场问题也是企业非常关心的,在市场方面获得服务与支持也是企业进入生态工业园的一个重要原因。法律、金融等相关服务体系的完善对节约交易成本促进企业发展也具有重要作用。
生态产业链的平衡、稳定与发展
生态工业园中的生态产业链也存在着平衡、稳定与发展的问题。若工业共生网络中的每条生物链上的各个环节都与其它环节相协调,就会促进生物链的平衡发展,这样的生物链就会是稳定的。相反若生态产业链中某些环节缺少相关企业的支撑或者非常薄弱,又没有外部资源的补充,这种生态产业链就是不稳定的,进而会影响生态工业园的健康发展。 当然,生态工业园一般来说是一个开放的系统,而不是封闭的系统,因此其平衡不一定必须是内部的,只要能够实现内外部的综合平衡该系统就可以协调发展。
(1)内部平衡与外部平衡的关系。生态工业园作为一个开放的系统,其生物链的平衡是开放的平衡,若是内部不能实现平衡,但在与外部的交互作用中能够获得平衡也是可以的。但无论如何,生态工业园区中的生态产业链必须是连续、平衡的,否则生物链就不能白我发展,就始终需要外部力量干预才能运行。生态工业园想要获得白我驱动的内涵式发展,就必须建立有序、平衡的生态产业链,使生产者企业群、消费者企业群和分解者企业群在规模、数量和产品质量方面形成祸合关系,获得工业共生网络白我协调发展的活力。
(2)生态工业园生态产业链平衡与不平衡的循环。生态工业园中生态产业链的平衡是动态的、发展的,原有平衡的打破,即可能意味着生物链的失衡,也可能意味着一次发展的飞跃。生态工业园工业共生网络的发展需要外部力量的干预,旧的平衡被打破,意味着新的平衡将确立,这本身就是一个自和谐、自组织和自我发展的过程。
(3)平衡、稳定与发展的关系。在生态工业园中的生态产业链的平衡、稳定与发展的关系上,平衡与稳定是条件,发展是最高目标。只有维持生态产业链和园内工业共生网络的平衡与稳定,生态工业园中的工业共生网络才能获得可持续的发展。
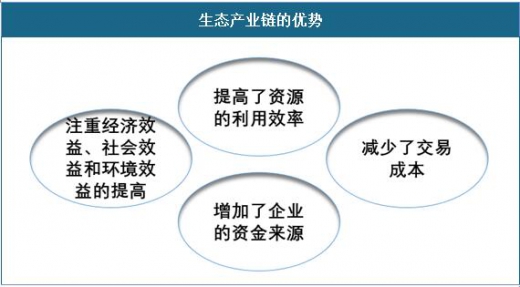
生态产业链的优势
资料来源:观研天下数据中心整理
通过以上的分析,得出生态工业园在目前发展中的优势。其中优势为:(1)提高了资源的利用效率。生态产业链中的企业实行资源减量化、再循环与资源回收利用,废物的再资源化能大大提高资源的利用效率、减少资源的使用量。(2)注重经济效益、社会效益和环境效益的提高。传统的经济发展模式只注重经济效益,这样造成资源浪费和环境污染,而生态产业链中的企业不仅注重经济效益,还注重环境保护和人民生活质量的提高。(3)增加了企业的资金来源。本企业的副产品对其他企业可能是有用的原材料,企业通过副产品的转卖可以增加资金收入。(4)减少了交易成本。生态工业园中的企业通过地理位置的便利、交易渠道的高效,增强了企业之问的紧密联系,使得交易成本得以降低。资料来源:中国报告网,转载请注明出处(FSW)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







