
参考中国报告网发布《2017-2022年中国三氯氢硅市场竞争调研及十三五发展态势预测报告》
(1)三氯氢硅生产工艺及技术水平
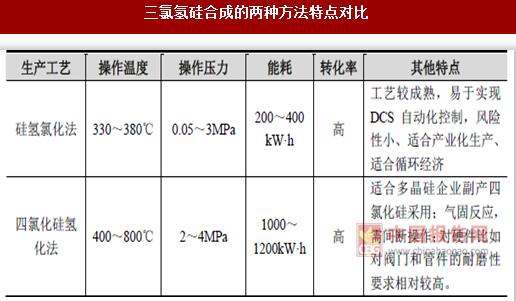
目前,三氯氢硅的合成方法主要有两种:一种是传统的合成方法,即硅氢氯化法。该方法是用冶金级硅粉或硅铁、硅铜作原料与HCl气体反应,反应在330~380℃和0.05~3MPa下进行。
另一种是四氯化硅氢化法:该反应为平衡反应,为提高三氯氢硅的收率,优选在氯化氢存在下进行,原料采用冶金级硅粉通过预活化除去表面的氧化物后,可进一步提高三氯氢硅的收率。反应在温度400~800℃和压力2~4MPa下进行。
(2)三氯氢硅行业的经营模式
采购方面,三氯氢硅的主要原料为硅粉和氯化氢,三氯氢硅生产企业对硅粉的采购方式多采用比价的方式进行采购,一般签订短期合同。此外,大多数三氯氢硅生产企业附近都有氯碱企业配套供给氯化氢,双方采用议价的方式确定价格。生产方面,三氯氢硅的生产一般采用订单生产的模式。根据供货合同,按照客户要求的规格、数量、交货期等安排生产。销售方面,三氯氢硅的销售一般为直接销售,即公司直接与客户签订销售合同,并直接向客户收取销售款项。
(3)三氯氢硅行业的周期性
三氯氢硅受到下游多晶硅市场需求的影响而出现波动,呈现出一定的周期性。2012年光伏行业受欧债危机、欧美“双反”调查的影响,三氯氢硅行业出现下滑,2013年,随着多晶硅行业的逐步回暖,三氯氢硅行业逐步进入较为平稳发展的阶段。
(4)三氯氢硅行业的地域性
由于三氯氢硅产品及其主要原材料氯化氢的化学性质决定了其运输难度较大、运输成本较高,同时考虑市场因素,所以三氯氢硅企业大多靠近氯碱企业或多晶硅生产企业,行业分布具有一定的地域性特征。
2016年,我国三氯氢硅在产企业主要集中在华东、华北、中南和西北地区,其中华东地区产能27.5万吨/年,约占全国总产能的44.35%;华北地区产能16.5万吨/年,占全国总产能的26.61%;中南地区产能14.0万吨/年,占全国总产能的22.58%;西北地区产能4.0万吨/年,占全国总产能的6.45%。

三氯氢硅的需求主要取决于下游多晶硅及太阳能电池组装业务,上述生产企业需要保持一定的常规库存,因此三氯氢硅生产企业受季节性影响不大。此外,三氯氢硅生产企业为保持安全生产需要进行定期或不定期检修,检修期间内三氯氢硅的生产将受到一定影响。
(1)三氯氢硅生产工艺及技术水平
目前,三氯氢硅的合成方法主要有两种:一种是传统的合成方法,即硅氢氯化法。该方法是用冶金级硅粉或硅铁、硅铜作原料与HCl气体反应,反应在330~380℃和0.05~3MPa下进行。
另一种是四氯化硅氢化法:该反应为平衡反应,为提高三氯氢硅的收率,优选在氯化氢存在下进行,原料采用冶金级硅粉通过预活化除去表面的氧化物后,可进一步提高三氯氢硅的收率。反应在温度400~800℃和压力2~4MPa下进行。
资料来源:中国报告网整理
四氯化硅氢化法需要在高温、高压下完成,且能耗高、对设备腐蚀严重、资金投入也大,主要被多晶硅企业用于回收生产过程中副产的四氯化硅。从三氯氢硅生产的主要工艺技术现状和发展趋势来看,硅氢氯化法以其技术成熟、适合产业化生产等特点,是目前三氯氢硅生产企业普遍采用的首选工艺,比较适合通过离子膜烧碱生产装置合成获取氯化氢原料的企业采用,也是目前国内三氯氢硅生产的主流方法。(2)三氯氢硅行业的经营模式
采购方面,三氯氢硅的主要原料为硅粉和氯化氢,三氯氢硅生产企业对硅粉的采购方式多采用比价的方式进行采购,一般签订短期合同。此外,大多数三氯氢硅生产企业附近都有氯碱企业配套供给氯化氢,双方采用议价的方式确定价格。生产方面,三氯氢硅的生产一般采用订单生产的模式。根据供货合同,按照客户要求的规格、数量、交货期等安排生产。销售方面,三氯氢硅的销售一般为直接销售,即公司直接与客户签订销售合同,并直接向客户收取销售款项。
(3)三氯氢硅行业的周期性
三氯氢硅受到下游多晶硅市场需求的影响而出现波动,呈现出一定的周期性。2012年光伏行业受欧债危机、欧美“双反”调查的影响,三氯氢硅行业出现下滑,2013年,随着多晶硅行业的逐步回暖,三氯氢硅行业逐步进入较为平稳发展的阶段。
(4)三氯氢硅行业的地域性
由于三氯氢硅产品及其主要原材料氯化氢的化学性质决定了其运输难度较大、运输成本较高,同时考虑市场因素,所以三氯氢硅企业大多靠近氯碱企业或多晶硅生产企业,行业分布具有一定的地域性特征。
2016年,我国三氯氢硅在产企业主要集中在华东、华北、中南和西北地区,其中华东地区产能27.5万吨/年,约占全国总产能的44.35%;华北地区产能16.5万吨/年,占全国总产能的26.61%;中南地区产能14.0万吨/年,占全国总产能的22.58%;西北地区产能4.0万吨/年,占全国总产能的6.45%。

数据来源:中国统计数据库
(5)三氯氢硅行业的季节性三氯氢硅的需求主要取决于下游多晶硅及太阳能电池组装业务,上述生产企业需要保持一定的常规库存,因此三氯氢硅生产企业受季节性影响不大。此外,三氯氢硅生产企业为保持安全生产需要进行定期或不定期检修,检修期间内三氯氢硅的生产将受到一定影响。
资料来源:中国报告网整理,转载请注明出处(WW)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








