
二氧化硅广泛存在于自然界中,包括晶态和无定形两种形态,石英、水晶、玉髓、玛瑙、蛋白石、硅藻土以及常见的沙子均是二氧化硅矿物。
在工业上,按照制造工艺的不同来划分,二氧化硅可分为沉淀法二氧化硅和气相法二氧化硅两大类,应用领域有所差异沉淀法二氧化硅价格优势明显,在国内市场份额占90%以上,广泛用于橡胶、轮胎、制鞋、橡塑制品及硅橡胶、涂料、化妆品、牙膏、饲料等行业。
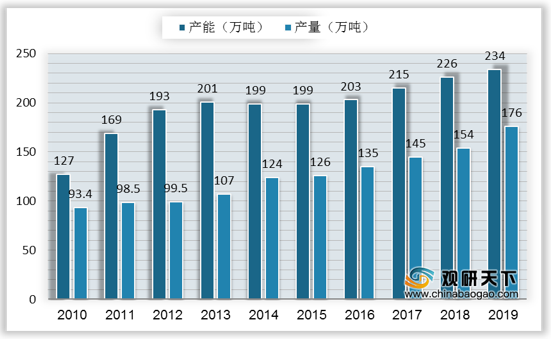
在下游行业规模不断扩大的拉动下,我国二氧化硅产能及产量呈现稳定上升趋势,2010-2019年,产能从127万吨增至234万吨,产量从93.4万吨增至176万吨。
从企业规模看,沉淀法二氧化硅生产企业向规模化、大型化和集中化发展,2019年沉淀法二氧化硅企业规模在5万吨以上的数量占比为31.48%,产能占比达72.11%,产量占比达78.47%。
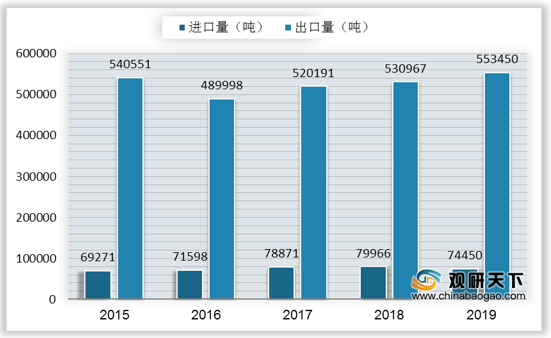
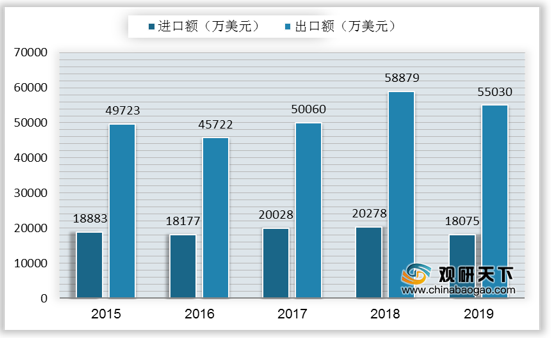
进出口方面,我国二氧化硅以出口为主,2016-2019年的出口量稳定上升,2019年的出口量达553450吨,同比增长4.23%;而2019年二氧化硅出口额却下降,同比下降6.54%至55030万美元。
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国二氧化硅市场分析报告-行业规模与发展前景评估》
《2020年中国二氧化硅市场前景研究报告-行业运营态势与发展前景研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
在工业上,按照制造工艺的不同来划分,二氧化硅可分为沉淀法二氧化硅和气相法二氧化硅两大类,应用领域有所差异沉淀法二氧化硅价格优势明显,在国内市场份额占90%以上,广泛用于橡胶、轮胎、制鞋、橡塑制品及硅橡胶、涂料、化妆品、牙膏、饲料等行业。
二氧化硅制造方法
| 对比项 |
沉淀法二氧化硅 |
气相法二氧化硅 |
| 制造方法及原料 |
通常采用硅酸钠、硫酸中和沉淀反应的方法来制备,反应时在液固相中进行 |
通常采用四氯化硅、氢气、氧气,通过高温燃烧反应制备,反应时在气固相中进行 |
| 主要技术指标 |
含量98%、含水量4-8%、灼减量≤7%、比表面积100-200㎡/g、pH值5-8 |
纯度99.8%以上、含水量小于1%(统称无水二氧化硅) |
| 成本因素及应用 |
原料成本较低,生产流程易于控制,广泛用于橡胶、轮胎、制鞋、牙膏、饲料以及油漆、电池隔板等行业 |
制备工艺复杂,产品主要用于硅胶制品、墨粉、油漆等行业 |
| 价格 |
产品价格便宜 |
产品价格较高 |
| 优势及市占 |
沉淀法二氧化硅产品价格优势明显,在国内市场份额占90%以上 |
气相法二氧化硅应用领域不同于沉淀法二氧化硅,国内市场份额在10%以下 |
资料来源:观研天下整理
在下游行业规模不断扩大的拉动下,我国二氧化硅产能及产量呈现稳定上升趋势,2010-2019年,产能从127万吨增至234万吨,产量从93.4万吨增至176万吨。
2010-2019 年中国沉淀法二氧化硅产能和产量
数据来源:观研天下整理
从企业规模看,沉淀法二氧化硅生产企业向规模化、大型化和集中化发展,2019年沉淀法二氧化硅企业规模在5万吨以上的数量占比为31.48%,产能占比达72.11%,产量占比达78.47%。
2019 年全国沉淀法二氧化硅产能和产量(按企业规模划分)
| 企业规模(万吨) |
企业数(家) |
占比(%) |
产能(万吨) |
占比(%) |
产量(万吨) |
占比(%) |
| ≥5 |
17 |
31.48 |
169.1 |
72.11 |
138.1 |
78.47 |
| 2-5 |
14 |
25.93 |
40 |
17.06 |
25.1 |
14.26 |
| 1-2 |
17 |
31.48 |
22.7 |
9.68 |
11.3 |
6.42 |
| <1 |
6 |
11.11 |
2.7 |
1.15 |
1.5 |
0.85 |
| 合计 |
54 |
100 |
234.5 |
100 |
17.6 |
100 |
数据来源:观研天下整理
进出口方面,我国二氧化硅以出口为主,2016-2019年的出口量稳定上升,2019年的出口量达553450吨,同比增长4.23%;而2019年二氧化硅出口额却下降,同比下降6.54%至55030万美元。
2015-2019年中国二氧化硅进出口数量
数据来源:观研天下整理
2015-2019年中国二氧化硅进出口金额
数据来源:观研天下整理(TC)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国二氧化硅市场分析报告-行业规模与发展前景评估》
《2020年中国二氧化硅市场前景研究报告-行业运营态势与发展前景研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




