
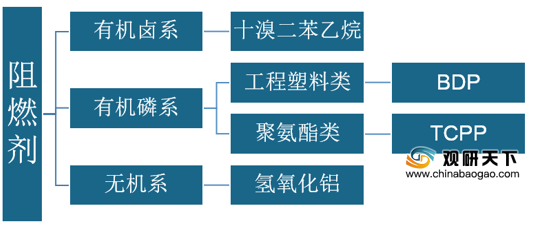
阻燃剂又称难燃剂、耐火剂或防火剂,是用来防止材料被引燃以及抑制火势传播的助剂,主要应用于高分子材料的阻燃处理。阻燃剂的种类繁多,一般按照化学元素的不同,阻燃剂主要分为有机卤系、有机磷系、无机系,其中有机卤系常见的是十溴二苯乙烷,有机磷系主要有工程塑料类和聚氨酯类,前者常见的是BDP,后者常见的是TCPP,无机系中常见的是氢氧化铝。
对比而言,有机卤系和有机磷系阻燃剂性能优于无机系阻燃剂。但是近年来随着安全环保意识的加强,有机卤系阻燃剂的安全问题渐渐被人们所意识到,部分卤系阻燃剂被禁止使用。
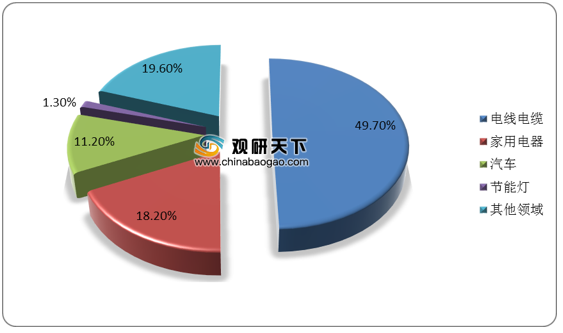
电线电缆、家用电器、汽车和节能灯为阻燃剂改性塑料主要的应用领域,其中,2018年电线电缆领域的市场需求占比最大,达49.7%。
多种含卤阻燃剂已经被禁止使用,而无机系阻燃效率低,主要应用于低端产品,因此,原料供给充足且高效却更加安全的磷系阻燃剂作为最佳替代品,从而占据含卤阻燃剂的市场份额。
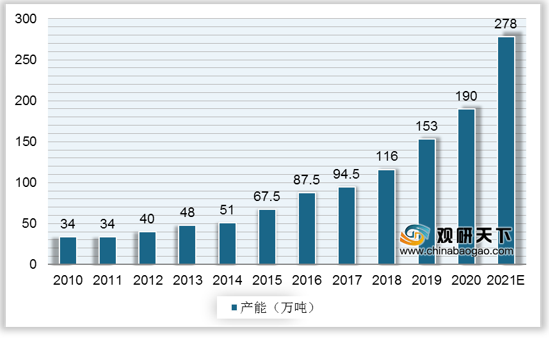
PC是工程塑料的一种,应用于汽车、电子电器等领域,而阻燃性是必不可少的性能之一。2021年国内PC产能预计将达到278万吨,增幅达46.32%。PC产能持续扩张,助力磷系阻燃剂需求增长。
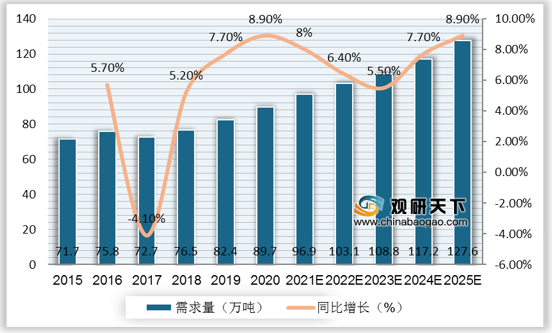
随着阻燃材料在化学建材、电子电器、交通运输、航天航空、日用家具、室内装饰、衣食住行等各个领域中具有广泛应用,阻燃剂已成为仅次于增塑剂的第二大高分子材料改性添加剂。除2017年外,中国阻燃剂市场需求均呈持续稳定增长趋势,其中2019年中国阻燃剂市场需求为82.4万吨,同比增长7.7%,随着下游应用市场快速发展及防火意识的增强,将进一步刺激阻燃剂的需求量增长,预计2025年阻燃剂市场需求量达128万吨。
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国阻燃剂行业分析报告-行业运营态势与未来前景研究》
《2021年中国阻燃剂行业分析报告-市场运营态势与未来趋势预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
阻燃剂分类
资料来源:观研天下整理
三类阻燃剂的对比情况
| 项目 |
有机卤系阻燃剂 |
有机磷系阻燃剂 |
无机系阻燃剂 |
| 代表产品 |
四溴双酚A、十溴二苯乙烷 |
TCPP、BDP |
氢氧化铝、氢氧化镁、硼酸锌、三氧化二锑 |
| 阻燃效率 |
较高 |
中等 |
较低 |
| 环保性 |
放出毒性、腐蚀性气体 |
低毒、少烟、低腐蚀 |
低毒或无毒、少烟、低腐蚀或无腐蚀 |
| 材料相容性 |
好 |
好 |
较好 |
| 价格 |
较贵,但上涨很快 |
适中 |
较低 |
| 缺点 |
部分产品存在燃烧烟雾大、释放毒性、腐蚀性气体 |
通用性较差,不同材料需要使用不同的产品 |
添加量大,影响材料性能,耐水性差 |
资料来源:观研天下整理
电线电缆、家用电器、汽车和节能灯为阻燃剂改性塑料主要的应用领域,其中,2018年电线电缆领域的市场需求占比最大,达49.7%。
2018年各应用领域阻燃剂市场需求占比
数据来源:观研天下整理
多种含卤阻燃剂已经被禁止使用,而无机系阻燃效率低,主要应用于低端产品,因此,原料供给充足且高效却更加安全的磷系阻燃剂作为最佳替代品,从而占据含卤阻燃剂的市场份额。
PC是工程塑料的一种,应用于汽车、电子电器等领域,而阻燃性是必不可少的性能之一。2021年国内PC产能预计将达到278万吨,增幅达46.32%。PC产能持续扩张,助力磷系阻燃剂需求增长。
2010-2021年我国PC产能及预测
数据来源:观研天下整理
随着阻燃材料在化学建材、电子电器、交通运输、航天航空、日用家具、室内装饰、衣食住行等各个领域中具有广泛应用,阻燃剂已成为仅次于增塑剂的第二大高分子材料改性添加剂。除2017年外,中国阻燃剂市场需求均呈持续稳定增长趋势,其中2019年中国阻燃剂市场需求为82.4万吨,同比增长7.7%,随着下游应用市场快速发展及防火意识的增强,将进一步刺激阻燃剂的需求量增长,预计2025年阻燃剂市场需求量达128万吨。
2015-2025年中国阻燃剂市场需求及预测
数据来源:观研天下整理(TC)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国阻燃剂行业分析报告-行业运营态势与未来前景研究》
《2021年中国阻燃剂行业分析报告-市场运营态势与未来趋势预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




