
1、 行业概况
堆肥处理作为一种废物处理方式,是指利用依靠自然界广泛分布的细菌、放线菌、真菌等微生物,在一定的人工条件下,有控制地促进可被生物降解的有机物向稳定的腐殖质转化的生物化学过程,实质是一种发酵过程。
2、市场分析
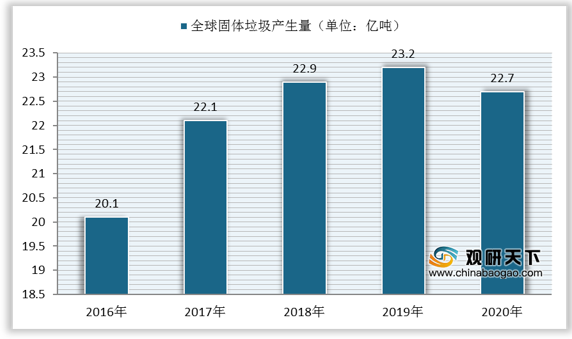
随着全球快速城市化以及人口增长的推动下,全球的固体垃圾产生量也在逐年上涨,根据数据显示,2019年全球的固体垃圾产生量达到23.2亿吨,同比增长1.31%,预计2020年全球固体垃圾产生量为22.7亿吨。
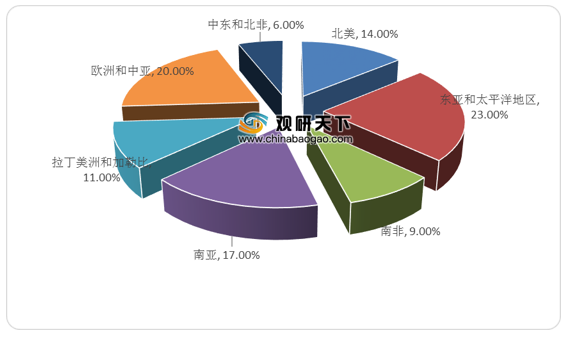
从全球的固体垃圾产量区域分布来看,东亚和太平洋地区固体垃圾产生量最多,其次为欧洲和中亚地区,分别占比23%和20%,南亚地区固体垃圾产生量占全球的比重为17%,北美地区固体垃圾产生量占全球的比重为14%。
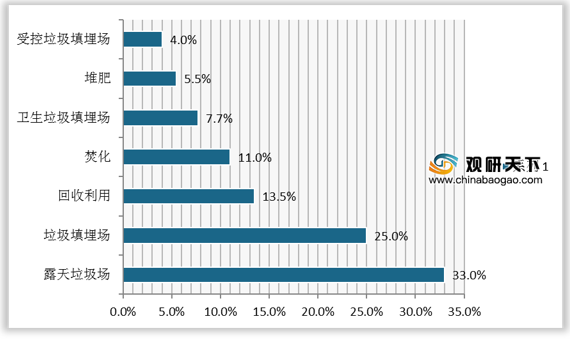
从处理方式来看,全球的固体垃圾处理主要以露天垃圾场和露天填埋场为主。其总占比超五成,分贝占比33%、25%。堆肥处理占比5.5%,还有很大的提升空间。
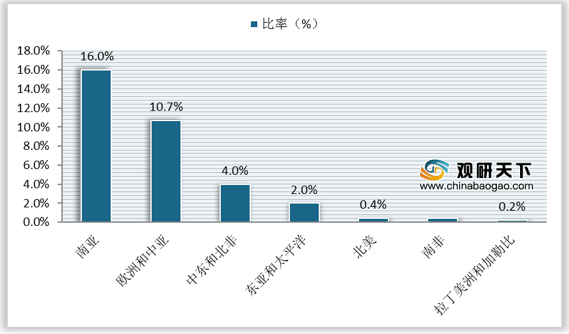
不同的地区垃圾堆肥处理比率不同,其中南亚、欧洲和中亚处理比率较高,占比为16%、10.7%。北美、南非、拉丁美洲和加勒比比重较小。
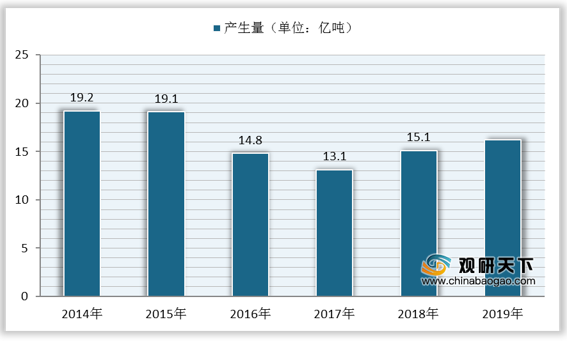
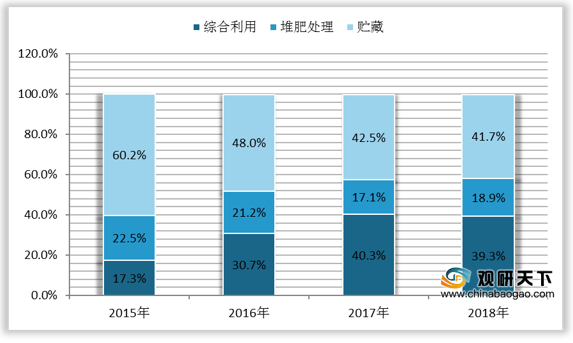
我国固体垃圾产生量基数较大,2014年我国大、中城市一般工业固体垃圾产生量就达到19.2亿吨,随着科学技术的发展,我国对固体垃圾有效利用的比率也越来越高,2018年我国固体垃圾处理综合利用率达到39.8%,其中堆肥行业比重占18.9%。
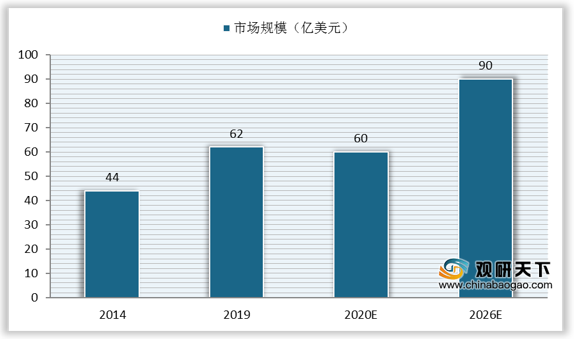
随着全球工业固体垃圾的不断增加,堆肥处理需求也随之增加,堆肥技术的提升和设备的改进推动堆肥产业不断发展,全球堆肥产业市场规模持续扩大,预计2026年,全球堆肥行业市场规模将达到90亿美元。
2、 规模预测
堆肥处理作为一种废物处理方式,是指利用依靠自然界广泛分布的细菌、放线菌、真菌等微生物,在一定的人工条件下,有控制地促进可被生物降解的有机物向稳定的腐殖质转化的生物化学过程,实质是一种发酵过程。
堆肥处理优势
| 序号 |
优势 |
| 1 |
可以把令人讨厌的废物转变为易于处理的物料 |
| 2 |
能创造有价值的商品及堆肥产品 |
数据来源:公开资料整理
2、市场分析
随着全球快速城市化以及人口增长的推动下,全球的固体垃圾产生量也在逐年上涨,根据数据显示,2019年全球的固体垃圾产生量达到23.2亿吨,同比增长1.31%,预计2020年全球固体垃圾产生量为22.7亿吨。
2016-2020年全球固体垃圾产生量
数据来源:公开资料整理
全球固体垃圾产量区域分布(单位:%)
数据来源:公开资料整理
从处理方式来看,全球的固体垃圾处理主要以露天垃圾场和露天填埋场为主。其总占比超五成,分贝占比33%、25%。堆肥处理占比5.5%,还有很大的提升空间。
全球固体垃圾处理方式占比(单位:%)
数据来源:公开资料整理
不同的地区垃圾堆肥处理比率不同,其中南亚、欧洲和中亚处理比率较高,占比为16%、10.7%。北美、南非、拉丁美洲和加勒比比重较小。
全球不同地区垃圾堆肥处理比率(单位:%)
数据来源:公开资料整理
我国固体垃圾产生量基数较大,2014年我国大、中城市一般工业固体垃圾产生量就达到19.2亿吨,随着科学技术的发展,我国对固体垃圾有效利用的比率也越来越高,2018年我国固体垃圾处理综合利用率达到39.8%,其中堆肥行业比重占18.9%。
中国大、中城市一般工业固体垃圾产生量情况
数据来源:公开资料整理
中国大、城市一般工业固体废物处理(单位:%)
数据来源:公开资料整理
随着全球工业固体垃圾的不断增加,堆肥处理需求也随之增加,堆肥技术的提升和设备的改进推动堆肥产业不断发展,全球堆肥产业市场规模持续扩大,预计2026年,全球堆肥行业市场规模将达到90亿美元。
2、 规模预测
2014-2026年全球堆肥行业市场规模及预测(单位:亿美元)
数据来源:公开资料整理(CBB)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国堆肥市场分析报告-行业竞争格局与未来趋势研究》
《2020年中国堆肥行业分析报告-行业深度调研与未来商机分析》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
《2021年中国堆肥市场分析报告-行业竞争格局与未来趋势研究》
《2020年中国堆肥行业分析报告-行业深度调研与未来商机分析》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





