
合成纤维是将人工合成的、具有适宜分子量并具有可溶(或可熔)性的线型聚合物,经纺丝成形和后处理而制得的化学纤维,具有强度高、质轻、易洗快干、弹性好、不怕霉蛀等特点。合成纤维的划分方式有多种,通常,我国合成纤维主要包括涤纶、锦纶、腈纶、氨纶、丙纶、维纶等品种。
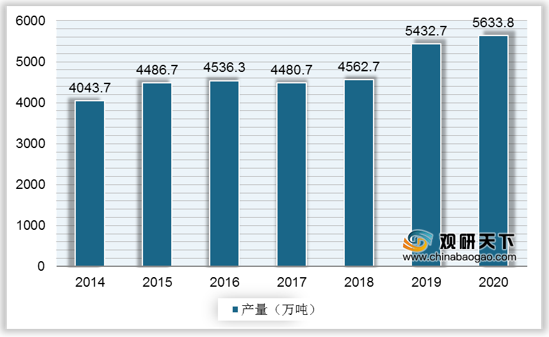
2014-2020年我国合成纤维产量整体呈增长态势,尤其是在2019年及2020年的产量增长较为明显,我国合成纤维行业将面临全面过剩的压力。2020年中国合成纤维产量为5633.8万吨,同比增长3.7%。
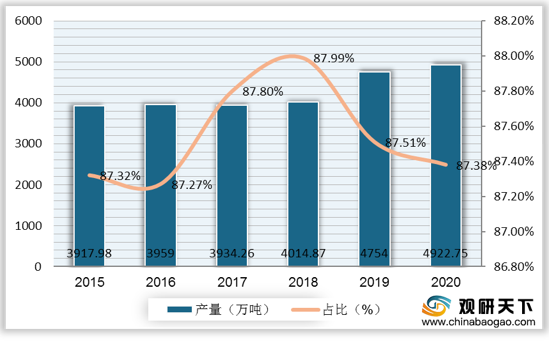
目前,涤纶仍是我国合成纤维市场最大的细分领域。经过二十多年的高速发展,我国现在已成为世界上涤纶产量最大的国家。2015-2020年中国涤纶行业产量增长稳定,并且在合成纤维总产量中的占比保持87%以上。2020年我国涤纶产量达4922.75万吨,同比增长3.62%。
2015-2020年我国合成纤维纱线进口量及进口额呈波动下降态势,2020年的进口量约229437吨,同比下降23.76%;进口额约1160067千美元,同比下降20.71%。

合成纤维分类
| 分类标准 |
分类 |
细分及特征 |
| 分子结构 |
碳链合成纤维 |
聚乙烯纤维、聚丙烯纤维、聚丙烯腈纤维、聚乙烯醇甲醛纤维、聚氯乙烯纤维、聚氟乙烯纤维等 |
| 杂链合成纤维 |
聚酰胺纤维、聚酯纤维等 |
|
| 纵向形态 |
长丝 |
化学纤维加工得到的连续丝条,不经过切断工序的称为长丝。长丝又可分为单丝、复丝 |
| 短纤维 |
化纤在纺丝后加工中可以切断呈各种长度规格的短纤维,长度基本相等的成为长纤维,长度形成一个分布的成为不等长纤维。短纤维按长度区分分为棉型、中长型、毛型 |
|
| 截面形态 |
异形纤维 |
异形是相对圆形而言的,采用非圆形喷丝板孔加工的非圆形截面形状的纤维 |
| 复合纤维 |
复合纤维是将两种或两种以上的高聚物或性能不同的同种聚合物通过一个喷丝孔纺成的纤维。通过复合,在纤维同一截面上可以后的并列型、皮芯型、海岛型等其他复合方式的复合纤维 |
|
| 加工及性能特点 |
普通合成纤维 |
普通合成纤维的命名,以化学组成为主,并形成学名和缩写代码,商品名为辅,或称俗名。国内以“纶”的命名,属商品名,主要是指传统的六大纶:涤纶、锦纶、腈纶、丙纶、维纶和氯纶 |
| 差别化纤维 |
差别化纤维是相对于常规纤维具有某些性能,获得改进及具有某些特点的纤维,主要通过物理方法或化学改性以改善常规化学纤维的服用能 |
|
| 功能性纤维 |
功能性纤维是具有特定功能(如吸水、高弹、防紫外线、抗菌、抗静电等性能)的纤维 |
资料来源:公开资料
2014-2020年我国合成纤维产量整体呈增长态势,尤其是在2019年及2020年的产量增长较为明显,我国合成纤维行业将面临全面过剩的压力。2020年中国合成纤维产量为5633.8万吨,同比增长3.7%。
2014-2020年中国合成纤维产量
数据来源:公开资料
目前,涤纶仍是我国合成纤维市场最大的细分领域。经过二十多年的高速发展,我国现在已成为世界上涤纶产量最大的国家。2015-2020年中国涤纶行业产量增长稳定,并且在合成纤维总产量中的占比保持87%以上。2020年我国涤纶产量达4922.75万吨,同比增长3.62%。
2015-2020年中国涤纶行业产量及在合成纤维总产量中的占比
数据来源:公开资料
2015-2020年我国合成纤维纱线进口量及进口额呈波动下降态势,2020年的进口量约229437吨,同比下降23.76%;进口额约1160067千美元,同比下降20.71%。
2015-2020年中国合成纤维纱线进口数量
数据来源:公开资料(TC)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国合成纤维市场分析报告-行业运营态势与发展前景预测》
《2020年中国合成纤维行业投资分析报告-产业竞争现状与投资商机研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




