
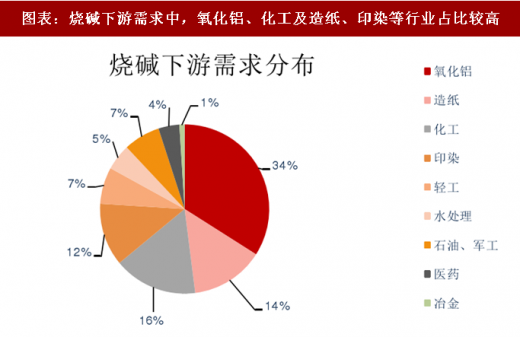
从消费端来看,烧碱的下游消费主要分布于氧化铝、化工、造纸和印染等行业,近几年随着国内氧化铝产量大幅增长,对烧碱需求量不断提升,其占烧碱下游比重继续增大,2016 年已经达到 34%左右,成为影响烧碱需求的主要因素,化工、造纸及印染等行业分别占比 16%、14%、12%。
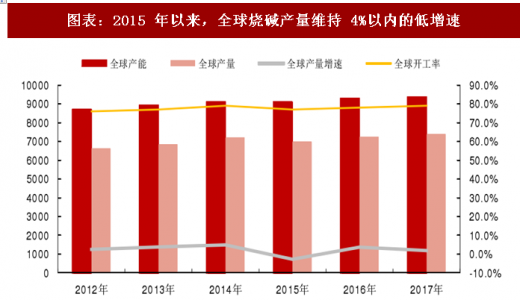
从供应端来看,自 2013 年开始全球烧碱行业有所改善,产能增速一直维持 2.5%以内,2017 年,全球烧碱总产能超过 9300 万吨,产量将达到近 7400 万吨,开工负荷在 80%左右。从区域上看,美国企业内部开始整合,西欧产能已经开始结构性调整,亚洲产能扩张速度放缓,全球烧碱行业发展趋于理性。从贸易流向上看,美国得益于页岩气优势使得烧碱成本降低,出口量逐步增加,东北亚和中东是传统出口地区,印度及东南亚等新兴市场是全球主要进口地之一。
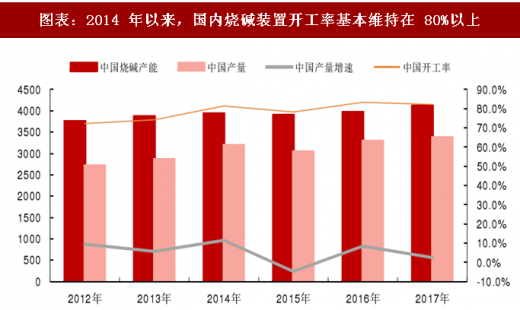
2013 年以来国内烧碱产能增速逐渐放缓,行业新增及扩建趋于理性,落后产能有序退出,烧碱行业产能增速在-1%-4%之间,与此同时,近几年烧碱行业开工率均维持在 80%以上,行业发展趋于健康化。
参考观研天下发布《2018年中国烧碱市场分析报告-行业深度调研与投资前景研究》
从供应端来看,自 2013 年开始全球烧碱行业有所改善,产能增速一直维持 2.5%以内,2017 年,全球烧碱总产能超过 9300 万吨,产量将达到近 7400 万吨,开工负荷在 80%左右。从区域上看,美国企业内部开始整合,西欧产能已经开始结构性调整,亚洲产能扩张速度放缓,全球烧碱行业发展趋于理性。从贸易流向上看,美国得益于页岩气优势使得烧碱成本降低,出口量逐步增加,东北亚和中东是传统出口地区,印度及东南亚等新兴市场是全球主要进口地之一。
2013 年以来国内烧碱产能增速逐渐放缓,行业新增及扩建趋于理性,落后产能有序退出,烧碱行业产能增速在-1%-4%之间,与此同时,近几年烧碱行业开工率均维持在 80%以上,行业发展趋于健康化。
图表:烧碱下游需求中,氧化铝、化工及造纸、印染等行业占比较高
图表来源:公开资料整理
图表:2015 年以来,全球烧碱产量维持 4%以内的低增速
图表来源:公开资料整理
参考观研天下发布《2018年中国烧碱市场分析报告-行业深度调研与投资前景研究》
图表:2014 年以来,国内烧碱装置开工率基本维持在 80%以上
图表来源:公开资料整理
资料来源:公开资料,观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




