
一、农药行业概况
1、农药产品的分类
农药是指用于预防、消灭或者控制危害农业、林业的病、虫、草和其他有害生物以及有目的地调节植物、昆虫生长的化学合成或者来源于生物、其他天然物质的一种物质或者几种物质的混合物及其制剂。
按防治对象来分,农药分为除草剂、杀菌剂、杀虫剂、植物生长调节剂等,目前除草剂占农药比重 大,杀虫剂和杀菌剂次之,其他类农药占比较小。
2、农药行业产业链
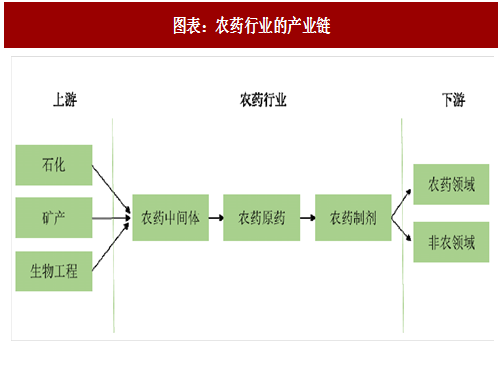
从产业链条上看,农药属于精细化工行业,其上游主要为石油化工和磷化工等原料行业,下游为农林牧业及卫生领域,中间包括了三个细分行业,分别是农药中间体,农药原药以及农药制剂。相对而言,下游对农药的需求呈刚性,波动较小,而上游石油化工和磷化工行业价格的波动,对原药企业的利润构成较大影响。
原药研发生产对生产技术、生产工艺、环保和安全生产的要求较高,固定资产投资规模大,一般不能直接施用,其核心技术为化合物合成技术;农药制剂是在原药的基础上,加上分散剂和助溶剂等辅料,经研制、复配、加工、生产出制剂产品,农药制剂直接应用到农业生产,与农作物的产量、质量、环境保护、食品安全、生态稳定有密切关系。农药制剂主要以植物保护技术和生物测定为基础,以界面化学技术及工艺为研发和制造手段,生产过程对环境和安全的影响较小。
参考观研天下发布《2018-2023年中国农药产业市场运营规模现状与发展商机分析研究报告》
二、我国农药行业发展概括
1、我国农药产品的供给情况
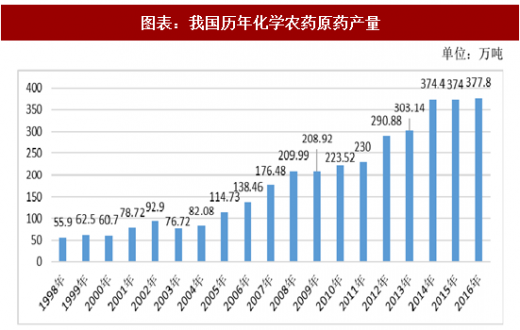
我国农药行业起步较晚,经过多年的发展,已形成了包括科研开发、原药生产、制剂加工、原材料及中间体配套等较为完整的农药工业体系。随着农村经济的发展,我国农药工业也得到了迅猛发展,2015 年我国化学农药原药年产量已经突破 370 万吨。根据国家统计局统计,2016 年我国化学农药原药产量已到达 377.8 万吨,目前我国已成为全球第一大农药生产国,产品质量稳步提高,品种不断增加,为优质高效农业提供了强有力支持。
近年来,越来越多的国内农药企业凭借成本优势融入全球市场,以原药或中间体的形式切入国际农药巨头的供应链,广泛参与全球竞争,农药行业进出口贸易顺差迅速扩大。
3、除草剂占据最大市场份额
我国农药以杀虫剂、除草剂为主,种类结构及品种结构逐步趋向合理。近几年,我国农药品种呈现除草剂、杀菌剂产量整体上升,杀虫剂下降的格局。
依据农药工业协会统计,2009 年除草剂首次超越杀虫剂,成为我国第一大农药使用品种。虽然我国农药品种结构得到持续改善,但从产量份额上看,杀虫剂产量比重仍有缩减空间,结构优化有待进一步提高。
1、农药产品的分类
农药是指用于预防、消灭或者控制危害农业、林业的病、虫、草和其他有害生物以及有目的地调节植物、昆虫生长的化学合成或者来源于生物、其他天然物质的一种物质或者几种物质的混合物及其制剂。
按防治对象来分,农药分为除草剂、杀菌剂、杀虫剂、植物生长调节剂等,目前除草剂占农药比重 大,杀虫剂和杀菌剂次之,其他类农药占比较小。
2、农药行业产业链
从产业链条上看,农药属于精细化工行业,其上游主要为石油化工和磷化工等原料行业,下游为农林牧业及卫生领域,中间包括了三个细分行业,分别是农药中间体,农药原药以及农药制剂。相对而言,下游对农药的需求呈刚性,波动较小,而上游石油化工和磷化工行业价格的波动,对原药企业的利润构成较大影响。
图表:农药行业的产业链
原药研发生产对生产技术、生产工艺、环保和安全生产的要求较高,固定资产投资规模大,一般不能直接施用,其核心技术为化合物合成技术;农药制剂是在原药的基础上,加上分散剂和助溶剂等辅料,经研制、复配、加工、生产出制剂产品,农药制剂直接应用到农业生产,与农作物的产量、质量、环境保护、食品安全、生态稳定有密切关系。农药制剂主要以植物保护技术和生物测定为基础,以界面化学技术及工艺为研发和制造手段,生产过程对环境和安全的影响较小。
参考观研天下发布《2018-2023年中国农药产业市场运营规模现状与发展商机分析研究报告》
二、我国农药行业发展概括
1、我国农药产品的供给情况
我国农药行业起步较晚,经过多年的发展,已形成了包括科研开发、原药生产、制剂加工、原材料及中间体配套等较为完整的农药工业体系。随着农村经济的发展,我国农药工业也得到了迅猛发展,2015 年我国化学农药原药年产量已经突破 370 万吨。根据国家统计局统计,2016 年我国化学农药原药产量已到达 377.8 万吨,目前我国已成为全球第一大农药生产国,产品质量稳步提高,品种不断增加,为优质高效农业提供了强有力支持。
图表:我国历年化学农药原药产量
近年来,越来越多的国内农药企业凭借成本优势融入全球市场,以原药或中间体的形式切入国际农药巨头的供应链,广泛参与全球竞争,农药行业进出口贸易顺差迅速扩大。
2、我国农药产品的需求情况
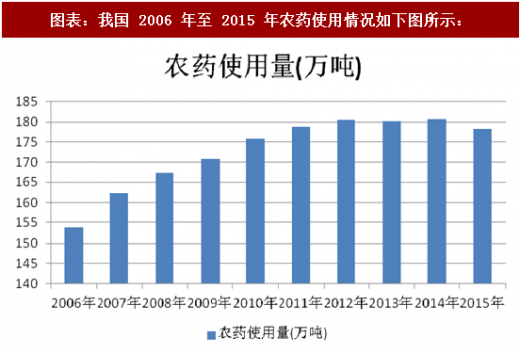
根据国家统计局数据,近年来,我国农药消费稳步增长,农药使用量(折百)由 2006 年的 153.71 万吨增长到 2015 年的 178.30 万吨。
图表:我国 2006 年至 2015 年农药使用情况如下图所示:
3、除草剂占据最大市场份额
我国农药以杀虫剂、除草剂为主,种类结构及品种结构逐步趋向合理。近几年,我国农药品种呈现除草剂、杀菌剂产量整体上升,杀虫剂下降的格局。
依据农药工业协会统计,2009 年除草剂首次超越杀虫剂,成为我国第一大农药使用品种。虽然我国农药品种结构得到持续改善,但从产量份额上看,杀虫剂产量比重仍有缩减空间,结构优化有待进一步提高。
资料来源:观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








