
一、全球市场情况
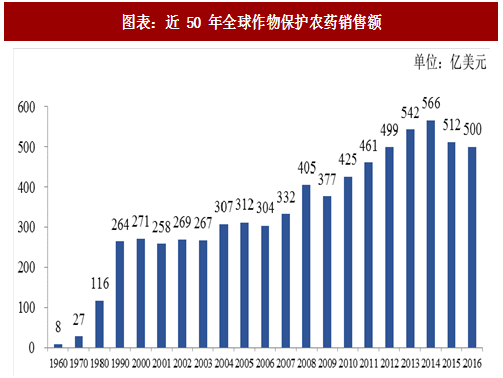
随着农业现代化和农业机械化的逐步推进,自 20 世纪 60 年代至 90 年代,全球农药市场进入高速发展时期。1995 年至 2006 年,全球作物保护农药市场保持在 250-315 亿美元之间。由于全球作物价格的提高,带动了欧洲、北美种植面积的增加,谷物用杀菌剂大幅上涨,2007-2008 年全球农药行业带来了一波强势增长,经历了 2009 年的短暂下滑后,2010-2014 年全球农药销售额稳定增长,2014 年达到 566 亿美元,2015 年和 2016 年全球农药市场出现较一定程度的下滑。预计 2020 年全球传统作物保护市场销售额为 586.20 亿美元 。
二、全球农药市场产品结构
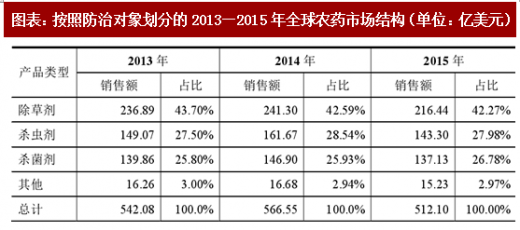
除草剂、杀菌剂和杀虫剂三大种类农药是国际农药市场的主体。但随着新农药的开发、种植结构和种植模式的变化,世界农药市场消费结构不断改变。在 20 世纪 60 年代,全球农药以无机类为主时,除草剂、杀菌剂、杀虫剂三大农药市场的排位依次为杀菌剂、杀虫剂、除草剂;但从 20 世纪 70 年代起,三大农药市场的排位为杀虫剂、除草剂、杀菌剂。目前,除草剂已成为全球 大的农药市场,杀菌剂发展较快,杀虫剂相对保持稳定。
参考观研天下发布《2018-2023年中国农药产业市场运营规模现状与发展商机分析研究报告》
(3)专利到期密集期来临,创制类、仿制类农药企业并存
从销售情况来看,全球农药销售额中非专利农药约占 70%。非专利农药产品之所以占据绝对的市场优势,主要系大多非专利农药产品已经问世几十年,它们的药效、使用方法等已为人们所熟知,市场基本稳定;非专利农药产品经历十几年甚至几十年的生产实践,生产难度较低,且通过不断改进,生产工艺相对成熟,原料供应链也已稳定,生产成本较低;非专利农药产品的合成工艺路线较为成熟,故投入少,且申请、登记成本也低,项目建设周期较短,进入门槛较低。
据统计在 2015—2020 年间,共有 28 个农药的化合物专利到期。其中包括12 个杀菌剂、5 个杀虫剂、10 个除草剂和 1 个安全剂。在这些农药品种中,2015 年,有 11 个产品的销售额超过 1.00 亿美元;2010—2015 年有 13 个产品的复合年增长率大于 10.0% 。随着农药专利到期密集期的到来,发展中国家业内技术优势以及渠道优势较为明显的企业,将会率先涉足专利到期产品,并参与全球农药龙头企业的市场、研发等合作中,抓住市场发展带来的机遇。
随着农业现代化和农业机械化的逐步推进,自 20 世纪 60 年代至 90 年代,全球农药市场进入高速发展时期。1995 年至 2006 年,全球作物保护农药市场保持在 250-315 亿美元之间。由于全球作物价格的提高,带动了欧洲、北美种植面积的增加,谷物用杀菌剂大幅上涨,2007-2008 年全球农药行业带来了一波强势增长,经历了 2009 年的短暂下滑后,2010-2014 年全球农药销售额稳定增长,2014 年达到 566 亿美元,2015 年和 2016 年全球农药市场出现较一定程度的下滑。预计 2020 年全球传统作物保护市场销售额为 586.20 亿美元 。
图表:近 50 年全球作物保护农药销售额
二、全球农药市场产品结构
除草剂、杀菌剂和杀虫剂三大种类农药是国际农药市场的主体。但随着新农药的开发、种植结构和种植模式的变化,世界农药市场消费结构不断改变。在 20 世纪 60 年代,全球农药以无机类为主时,除草剂、杀菌剂、杀虫剂三大农药市场的排位依次为杀菌剂、杀虫剂、除草剂;但从 20 世纪 70 年代起,三大农药市场的排位为杀虫剂、除草剂、杀菌剂。目前,除草剂已成为全球 大的农药市场,杀菌剂发展较快,杀虫剂相对保持稳定。
参考观研天下发布《2018-2023年中国农药产业市场运营规模现状与发展商机分析研究报告》
图表:按照防治对象划分的2013—2015年全球农药市场结构(单位:亿美元)
(3)专利到期密集期来临,创制类、仿制类农药企业并存
从销售情况来看,全球农药销售额中非专利农药约占 70%。非专利农药产品之所以占据绝对的市场优势,主要系大多非专利农药产品已经问世几十年,它们的药效、使用方法等已为人们所熟知,市场基本稳定;非专利农药产品经历十几年甚至几十年的生产实践,生产难度较低,且通过不断改进,生产工艺相对成熟,原料供应链也已稳定,生产成本较低;非专利农药产品的合成工艺路线较为成熟,故投入少,且申请、登记成本也低,项目建设周期较短,进入门槛较低。
据统计在 2015—2020 年间,共有 28 个农药的化合物专利到期。其中包括12 个杀菌剂、5 个杀虫剂、10 个除草剂和 1 个安全剂。在这些农药品种中,2015 年,有 11 个产品的销售额超过 1.00 亿美元;2010—2015 年有 13 个产品的复合年增长率大于 10.0% 。随着农药专利到期密集期的到来,发展中国家业内技术优势以及渠道优势较为明显的企业,将会率先涉足专利到期产品,并参与全球农药龙头企业的市场、研发等合作中,抓住市场发展带来的机遇。
资料来源:观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








