
一、政策环境(P)
由于塑料制品的方便、便携性,与合成橡胶、合成纤维形成了日常生活不可缺少的三大合成材料,但是传统塑料回收利用困难,无法被自然分解,对环境造成较大负担,全球各地已将治理白色污染列为重点工作之一。而生物降解塑料则具备具有良好的降解性,因此我国政府颁布了一系列相关措施,推动该行业的发展,鼓励生物降解塑料的应用和推广,提高产业竞争力。
| 政策名称 |
发布时间 |
发布单位 |
主要内容 |
| 《关于限制生产销售使用塑料购物袋的通知》 |
2008年 |
国务院 |
在全国范围内禁止生产销售使用超薄塑料袋,并实行塑料袋有偿使用制度。2015年,吉林省正式实施“禁塑令”,规定全省范围内禁止生产、销售不可降解塑料购物袋、塑料餐具,成为全国第一个全面禁塑地区。 |
| 《石化和化学工业“十二五”规划》 |
2012年 |
工信部 |
提出发展聚乳酸、聚丁二酸丁二醇酯(PBS)可降解塑料。 |
| 《中国塑料加工业“十二五”发展规划指导意见》 |
2012年 |
中国塑料加工工业协会 |
提出加大高科技产品创新开发力度、大力推行清洁生产、着重培育新兴产业等任务。在普通塑料包装薄膜、袋上,提出推进生物可降解材料及系列产品、个性化包装薄膜设计、功能性材料及产品等。在塑料食品包装材料及制品上,提出重点发展具有高阻隔性、避光等功能性复合膜材料,推广环保型助剂等。 |
| 《产业结构调整指导目录(2011年本)(2013年修正)》 |
2013年 |
国家发展改革委 |
将生物可降解塑料及其系列产品开发、生产与应用列为鼓励类。 |
| 《循环发展引领计划》 |
2016年 |
国家发展改革委 |
其中包括,加大对生产超薄塑料购物袋的查处力度,巩固“限塑”成果;加大对生产、销售过度包装商品行为的查处力度;完善一次性消费品限制使用制度;全面推行居民用电、用水、用气阶梯价格;坚决关停无照经营、达不到环境标准和安全标准的小企业、黑作坊,持续打击非法改装,严厉打击“洋垃圾”走私。 |
| 《环境标志产品技术要求塑料包装制品》 |
2016年 |
国家环保部 |
新标准将对塑料包装制品的原材料、生产过程、降解性能、生物碳含量、印刷、标签和贮存等方面做出重要调整。 |
| 《生物降解塑料零售包装袋通用技术要求》 |
2017年 |
吉林省质检院 |
该标准将生物降解塑料零售包装袋细化分为购物袋、连卷袋、平口袋、提携袋。制定《生物降解塑料零售包装袋通用技术要求》吉林省地方标准,有利于规范生物降解塑料零售包装袋生产、销售和推广应用,对于促进该省生物质产业的发展具有重要意义。 |
| 《GB/T 38082-2019 生物降解塑料购物袋》 |
2019年 |
国家标准化管理委员会,国家市场监督管理总局 |
本标准规定了生物降解塑料购物袋的术语和定义要求、试验方法、检验规则及包装、运输、贮存。 |
| 本标准适用于以生物降解塑料树脂为主要原料生产的薄膜、经热合或黏合等制袋工艺加工制得的塑料购物袋,也适用于生物降解塑料与其他材料复合的购物袋。 |
|||
| 本标准不适用于仅以包装使用且不以携提为目的的生物降解塑料袋如生物降解连卷袋(也称撕裂袋或点断袋)等。 |
|||
| 《中华人民共和国固体废物污染环境防治法(修订草案)》 |
2019年 |
国务院 |
草案强化工业固体废物产生者的责任,完善排污许可制度,要求加快建立生活垃圾分类投放、收集、运输、处理系统。 |
| 《关于在全国地级及以上城市全面开展生活垃圾分类工作的通知》 |
2019年 |
住建部等9部门 |
明确到2020年,46个重点城市基本建成生活垃圾分类处理系统,到2025年,全国地级及以上城市基本建成生活垃圾分类处理系统。 |
| 《关于进一步加强塑料污染治理的意见》 |
2019年 |
中央全面深化改革委员会 |
- |
| 《关于进一步加强塑料污染治理的意见》 |
2020年 |
国家发展改革委、生态环境部 |
到2020年,率先在部分地区、部分领域禁止、限制部分塑料制品的生产、销售和使用。到2022年,一次性塑料制品消费量明显减少,替代产品得到推广,塑料废弃物资源化能源化利用比例大幅提升;在塑料污染问题突出领域和电商、快递、外卖等新兴领域,形成一批可复制、可推广的塑料减量和绿色物流模式。到2025年,塑料制品生产、流通、消费和回收处臵等环节的管理制度基本建立,多元共治体系基本形成,替代产品开发应用水平进一步提升,重点城市塑料垃圾填埋量大幅降低,塑料污染得到有效控制。 |
| “禁塑限塑令” |
2020年 |
国家发改委联合生态环境部 |
要求在2025年,完善塑料制品生产、流通、消费和回收处置等环节的管理制度,对不可降解塑料逐渐禁止、限制使用。同年7月10日,国家发改委联合生态环境部、工业和信息化等九个部门就落实“禁塑限塑令”,要求各地在8月中旬前下达省级实施方案,确保如期达成目标任务。 |
二、经济环境(E)
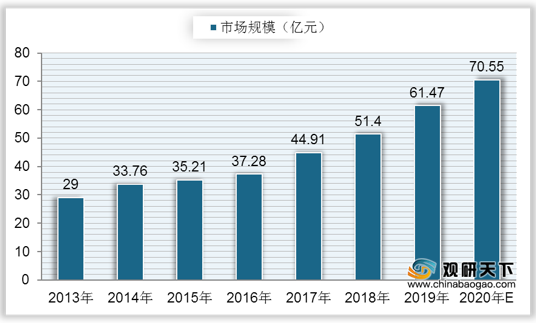
我国生物降解塑料行业市场规模在2017年之前增长幅度较慢,随后快速发展,市场规模从2016年的37.28亿元增长至2019年的61.47亿元,复合年增长率为18.14%;预计到2020年中国生物降解塑料市场规模将达到70.55亿元。
三、社会环境(S)
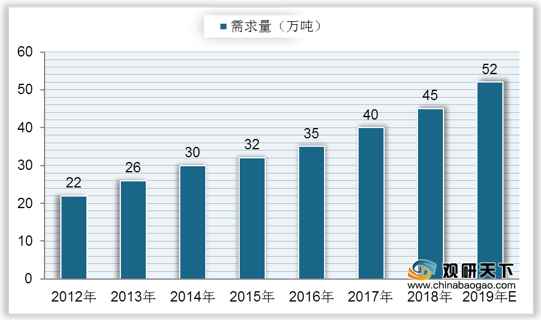
随着国家对“白色污染”的加强治理,传统塑料的使用得到一定的遏制,生物降解塑料需求量随之逐步攀升,2012年的需求量约为22万吨左右,到2018年我国生物降解塑料行业需求量增长至45万吨,同比增长12.5%。预计在2019年中国生物降解塑料需求量将达到52万吨。
四、技术环境(T)
2020年最严“限塑令”开始全面实施,塑料污染治理措施和力度持续升级,我国生物降解塑料需求增加,生产缺口加大,多家企业纷纷布局扩产各类生物降解塑料项目。如康辉石化(营口康辉石化有限公司),在2021年1月19日正式签约年产60万吨PBS类生物可降解塑料项目,或将成为国内规模最大、产能最高的可降解新材料项目。
| 企业 |
项目情况 |
| 康辉石化 |
2021年1月19日,年产60万吨PBS类生物可降解塑料项目正式签约,标志着国内规模最大、产能最高的可降解新材料项目在恒力落户。 |
| 道恩股份 |
2021年1月17日,拟计划投资建设12万吨/年生物可降解树脂(PBAT)项目,其中一期项目6万吨/年连续聚合生产装置将委托中纺院承接,双方合同总金额为2.65亿元。 |
| 宇新股份 |
2020年11月3日,惠州环大亚湾新区管委会、惠东县政府与湖南宇新能源科技股份有限公司签订宇新轻烃综合利用项目投资协议。该项目包括先行项目和主体项目(主体项目分为一期、二期和远期项目),总投资额约为159亿元。其中,先行项目为6万吨/年PBAT项目,投资额约为5亿元。 |
| 金晖兆隆 |
2020年12月27日,金晖兆隆2×6万吨生物降解塑料PBAT项目总承包合同签约仪式在江苏南京举行。 |
| 莫高股份 |
2020年12月21日,甘肃莫高聚和环保新材料科技有限公司年产2万吨的PBAT项目试车成功。 |
| 蓝山屯河 |
2020年11月26日,新疆维格瑞生物科技有限公司24万吨/年聚酯类可生物降解树脂项目公众参与第二次公示发布。 |
| 瑞丰高材、聚友化工 |
2020年10月24日,在上海举行签约仪式暨签署项目合作意向协议书,双方就公司规划年产30万吨生物可降解高分子材料 PBAT项目达成合作意向。 |
| 四川能投 |
2020 年10月23日,四川能投化学新材料有新公司年产12万吨生物降解系列聚酯树脂项目一期招标代理机构招标公告发布。 |
| 万华化学 |
2020年10月22日,眉山高新技术产业园区管理委员会发布万华化学(四川)有限公司年产6万吨PBAT生物降解聚酯项目环境影响评价公众参与(第二次) |
| 山东睿安 |
2020年10月16日,山东济宁市87个“四个一批”项目集中开工。位于金乡县的山东睿安生物降解新材料项目总投资5.7亿元,年产6万吨共聚酯系列产品,可实现产值15亿元,利税3.5亿元。项目建设完成后,主产品PBAT(聚己二酸/对苯二甲酸丁二醇酯)6万吨/年,副产品THF(四氢呋喃)0.736万吨/年。 |
| 宏源新材 |
2020年10月15日,四川省广安市在重庆举行投资推介会暨项目签约仪式,签约现场,宏源新材料有限公司与广安经开区达成投资20亿元的重磅协议,将建设年产30万吨PBAT和年产20万吨PBS项目生产线,项目建成达产后,可实现年产值100亿元以上。 |
相关行业分析报告参考《2021年中国生物降解塑料市场分析报告-行业供需现状与发展商机研究》。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





