
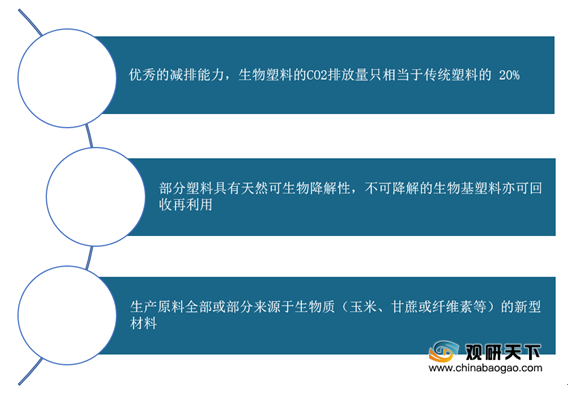
生物基塑料指的是生产原料全部或部分来源于生物质(玉米、甘蔗或纤维素等)的新型材料。根据能否被微生物(细菌、霉菌、藻类等)在一定条件下分解成小分子化合物,生物基塑料又分为可生物降解和不可生物降解塑料两类。
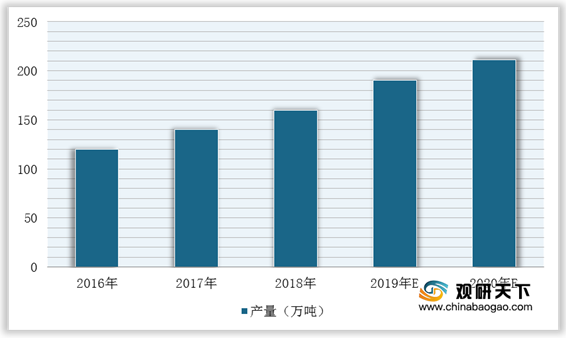
近年来,随着越来越多生物基聚合物、应用和产品出现,全球生物基塑料产量不断增长。据European Bioplastics数据,全球生产塑料近3.6亿吨,其中生物基塑料占比不足1%,2020年产量预计为211万吨。
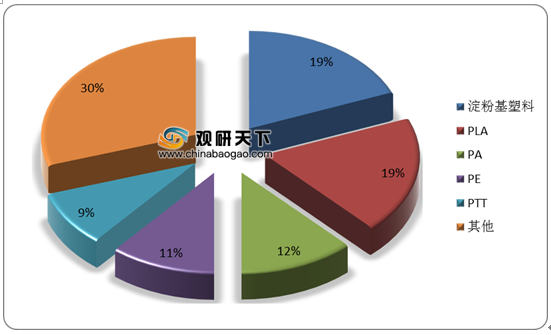
其中,全球前五大生物基塑料细分产品中淀粉基塑料和PLA产量均占总产量的19%;其次是PA,占总产量的12%;PE占总产量的11%,PTT占总产量的9%,CR5累计占总产量近70%。
按地区来看,亚太地区是生物塑料行业的生产中心,该地区产量占总产量的46%;其次是生物塑料发展相对成熟的地区—欧洲,产量占比为26%。

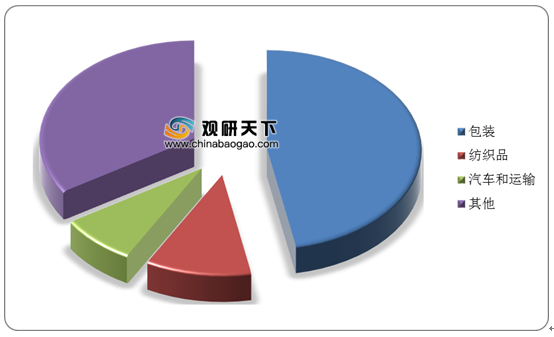
同时,由于生物基塑料具有较好的光泽度、良好的阻隔、抗电和印刷性能,被广泛应用于包装行业、纺织品、汽车和运输、电子和电器等行业,因此行业市场前景非常可观。其中,包装行业是生物基塑料的最大应用领域,占市场总量的约47%;纺织品约占生物塑料总量的11%。
不过,包装行业虽然作为生物基塑料行业最大的应用领域,但其带来的环境污染也非常严重,在白色污染中包装领域占比高达59%。因此,近年来全球多个国家推出禁/限塑令、塑料回收及再利用等相关政策,纷纷向污染“宣战”,近五年已有60多个国家参与进来。而这无疑是为生物基塑料行业带来巨大的市场机遇,其中可降解生物基塑料迎来曙光。
因此,未来随着世界多国加速推进禁/限塑令等相关政策以及产业扶持政策的推动,有望对生物基可降解塑料行业发展产生巨大推动力。(WYD)
相关行业分析报告参考《2021年中国生物基塑料市场分析报告-市场竞争现状与发展前景评估》。
生物基塑料种类
| 类型 |
具体种类 |
| 可生物降解塑料 |
聚羟基脂肪酸酯(PHA)、聚乳酸(PLA)、聚丁二酸丁二醇酯(PBS)、己二酸/对苯二甲酸丁二醇酯(PBAT)及淀粉基塑料 |
| 不可生物降解 |
生物基聚乙烯(PE)、聚丙烯(PP)、对苯二甲酸丙二醇酯(PTT)、聚对苯二甲酸乙二醇酯(PET)、尼龙(PA)系列和聚乙烯呋喃酸酯(PEF) |
数据来源:公开资料整理
近年来,随着越来越多生物基聚合物、应用和产品出现,全球生物基塑料产量不断增长。据European Bioplastics数据,全球生产塑料近3.6亿吨,其中生物基塑料占比不足1%,2020年产量预计为211万吨。
2016-2020年全球生物基塑料行业产量预测情况
数据来源:公开资料整理
其中,全球前五大生物基塑料细分产品中淀粉基塑料和PLA产量均占总产量的19%;其次是PA,占总产量的12%;PE占总产量的11%,PTT占总产量的9%,CR5累计占总产量近70%。
全球生物基塑料行业产量结构
数据来源:公开资料整理
按地区来看,亚太地区是生物塑料行业的生产中心,该地区产量占总产量的46%;其次是生物塑料发展相对成熟的地区—欧洲,产量占比为26%。
全球生物基塑料行业产量区域结构
数据来源:公开资料整理
同时,由于生物基塑料具有较好的光泽度、良好的阻隔、抗电和印刷性能,被广泛应用于包装行业、纺织品、汽车和运输、电子和电器等行业,因此行业市场前景非常可观。其中,包装行业是生物基塑料的最大应用领域,占市场总量的约47%;纺织品约占生物塑料总量的11%。
全球生物基塑料行业应用结构
数据来源:公开资料整理
不过,包装行业虽然作为生物基塑料行业最大的应用领域,但其带来的环境污染也非常严重,在白色污染中包装领域占比高达59%。因此,近年来全球多个国家推出禁/限塑令、塑料回收及再利用等相关政策,纷纷向污染“宣战”,近五年已有60多个国家参与进来。而这无疑是为生物基塑料行业带来巨大的市场机遇,其中可降解生物基塑料迎来曙光。
欧盟及中国对塑料相关制品实施的政策
| 地区或国家 |
政策名称 |
相关内容 |
| 欧盟 |
限塑新法案 |
从2021年开始,欧盟成员国将全面禁止使用吸管、餐具等一次性塑料制品;2020年7月欧委会成员同意对塑料包装废物征收新的欧盟税,该征税将于2021年1月1日开始执行,征税额将以未回收的塑料包装废料的重量为基准计算,征税标准为每公斤废塑征收0.80欧元税收,使得禁塑令的效果再次升级 |
| 中国 |
《关于进一步加强塑料污染治理的意见》 |
要求到2025年,完善塑料制品生产、流通、消费和回收处置等环节的管理制度,对不可降解塑料逐渐禁止、限制使用 |
| 2020年2月开始,海南、广东、广西云南、浙江各省市均响应号召开始推行严格的塑料污染管理办法 |
||
数据来源:公开资料整理
生物基塑料产品的优势
数据来源:公开资料整理
因此,未来随着世界多国加速推进禁/限塑令等相关政策以及产业扶持政策的推动,有望对生物基可降解塑料行业发展产生巨大推动力。(WYD)
相关行业分析报告参考《2021年中国生物基塑料市场分析报告-市场竞争现状与发展前景评估》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





