生物质是生物质能的载体,是由光合作用固定在各种有机体中的太阳能。生物质能是太阳能的一种自然转换形式,其分布之广、储量之大是其它任何能源所不能比拟的,它的突出特点是可以年复一年地再生,是取之不尽用之不竭的。
作为新型能源利用方式,在20世纪70年代爆发全球性的石油危机后,以生物质能源为代表的清洁能源在全球范围内受到重视。各国开始加快开发生物质能的发展计划,如日本的阳光计划、印度的绿色能源工程、美国的能源农场和巴西的酒精能源计划等。
在全球各国积极支持和推动生物质能发电项目的情况下,全球生物质能发电得到了有所未有的发展,生物质能装机容量实现了持续稳定的上升,2008年全球生物质能装机容量为53.86GW,至2017年达到109.21 GW,十年间增长了一倍多,年复合增长率达8.23%。2018年全球生物质能装机容量达108.96GW,亚洲成全球生物质能发电增长的主要推动力。
参考观研天下发布《2019年中国生物质能发电行业分析报告-市场行情监测与发展战略规划》
2018年全球生物质能装机容量达108.96GW,其中欧洲国家有35.39GW,全球占比32.48%;美洲国家33.43GW,全球占比30.69%;亚洲国家33.83GW,全球占比31.05%。
2019年上半年中国生物质发电现状
作为全球第一大能源消费国,节能减排和能源结构调整一直是中国能源事业的发展重点。具备资源优势的生物质能源开发和利用也受到了中国政府的重视。近年来,随着生物质能源政策的落实和技术的突破,我国生物质能源发电项目建设取得了积极的成效。
2019年上半年,生物质发电新增装机214万千瓦,累计装机达到1995万千瓦,同比增长22.1%;生物质发电量529亿千瓦时,同比增长21.3%,继续保持稳步增长势头。
一项对我国生物质发电项目类型的统计发现,我国生物质发电项目中,垃圾焚烧发电所占比重最大,在49%左右;直燃发电的比重在47%左右;沼气发电的项目类型最少,占比不足4%。
数据显示,2017年中国秸秆发电的装机规模和垃圾发电装机规模分别达到708万千瓦和725万千瓦,分别同比增长10.1%和33.5%。最新数据显示,2018年前三季度,中国秸秆发电的装机规模达到811万千瓦,而垃圾发电的装机规模也已上升为830万千瓦,继续保持较快的增长速度。
生物质发电主要包括农林生物质、垃圾、沼气发电。其中,近年来随着处理、利用技术不断成熟,我国农林生物质发电行业已由最初仅提供电能延伸至供热、产乙醇等多种发展模式,垃圾发电则成为城乡基础环保设施的一部分,发展迅速。
当前,我国生物质发电产业发展呈现出明显的地域集中性特征。截至2018年12月31日,全国已投产生物质发电项目902个,较2017年增加158个,遍布全国30个省、直辖市、自治区。
目前我国农林生物质发电项目主要集中在华北、东北、华中和华东地区,垃圾发电项目则主要集中在华东、华南地区,其中,两者华东地区的总装机容量在占全国总量中的占比分别达到了41.5%、53.3%。
截至2018年年底,我国农林生物质项目已遍布全国25个省、直辖市、自治区,山东、安徽、黑龙江、江苏等装机容量全国排名前10省的总装机容量为651万千瓦,约占全国总量的81%,10省总发电量、上网电量分别为324.5、294.9亿千瓦时,在全国总量中的占比均达到82%。
截至2018年年底,我国垃圾发电项目已覆盖全国30个省、直辖市、自治区,浙江、广东、山东、江苏等装机容量全国排名前10省的总装机容量为696万千瓦,约占全国总量的76%,10省总发电量、上网电量分别为378、305亿千瓦时,在全国的占比均达到78%。沼气发电项目已覆盖全国27个省、直辖市、自治区,山东、广东、江苏、河南等装机容量全国排名前10省的总装机容量为45.4万千瓦,约占全国总量的74%,10省总发电量、上网电量分别为15.4、13.5亿千瓦时,分别占全国总量的64%、63%。
近年来,我国生物质发电产业已快速取得一定的发展成绩。与发达国还有差距,要想进一步实现高质量发展,仍离不开政策的支持,行业自身来说,亟待转型升级、积极探索多种盈利模式,减少对补贴的依赖,这是行业发展的根本出路。
作为新型能源利用方式,在20世纪70年代爆发全球性的石油危机后,以生物质能源为代表的清洁能源在全球范围内受到重视。各国开始加快开发生物质能的发展计划,如日本的阳光计划、印度的绿色能源工程、美国的能源农场和巴西的酒精能源计划等。
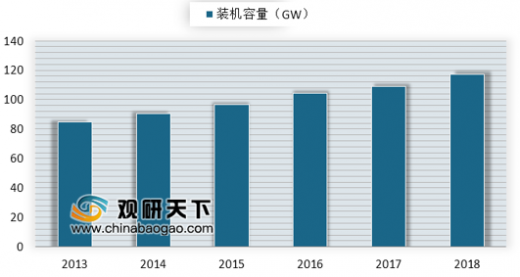
在全球各国积极支持和推动生物质能发电项目的情况下,全球生物质能发电得到了有所未有的发展,生物质能装机容量实现了持续稳定的上升,2008年全球生物质能装机容量为53.86GW,至2017年达到109.21 GW,十年间增长了一倍多,年复合增长率达8.23%。2018年全球生物质能装机容量达108.96GW,亚洲成全球生物质能发电增长的主要推动力。
参考观研天下发布《2019年中国生物质能发电行业分析报告-市场行情监测与发展战略规划》
2013-2018年全球生物质能装机容量
数据来源:国家能源局
2018年全球生物质能装机容量达108.96GW,其中欧洲国家有35.39GW,全球占比32.48%;美洲国家33.43GW,全球占比30.69%;亚洲国家33.83GW,全球占比31.05%。
2018年全球生物质能装机区域分布(单位:%)

数据来源:国家能源局
2019年上半年中国生物质发电现状
作为全球第一大能源消费国,节能减排和能源结构调整一直是中国能源事业的发展重点。具备资源优势的生物质能源开发和利用也受到了中国政府的重视。近年来,随着生物质能源政策的落实和技术的突破,我国生物质能源发电项目建设取得了积极的成效。
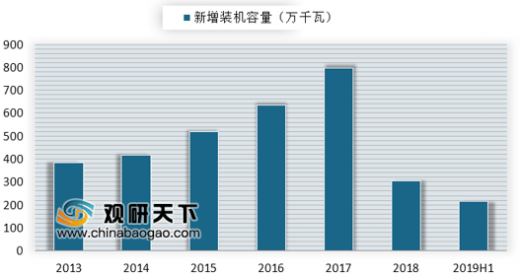
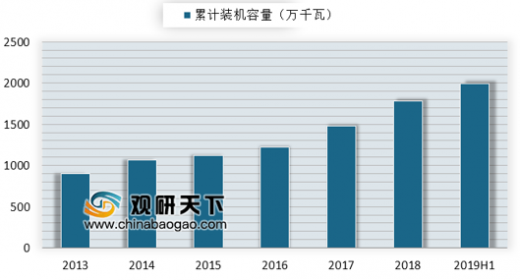
2019年上半年,生物质发电新增装机214万千瓦,累计装机达到1995万千瓦,同比增长22.1%;生物质发电量529亿千瓦时,同比增长21.3%,继续保持稳步增长势头。
2019年中国生物质发电行业新增装机容量
资料来源:国家能源局
2019年中国生物质发电行业累计装机容量
数据来源:国家能源局
一项对我国生物质发电项目类型的统计发现,我国生物质发电项目中,垃圾焚烧发电所占比重最大,在49%左右;直燃发电的比重在47%左右;沼气发电的项目类型最少,占比不足4%。
中国生物质能发电项目类型结构(单位;%)

数据来源:国家能源局
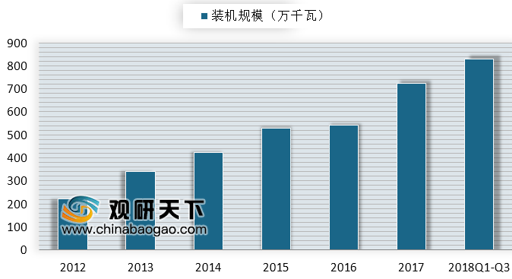
数据显示,2017年中国秸秆发电的装机规模和垃圾发电装机规模分别达到708万千瓦和725万千瓦,分别同比增长10.1%和33.5%。最新数据显示,2018年前三季度,中国秸秆发电的装机规模达到811万千瓦,而垃圾发电的装机规模也已上升为830万千瓦,继续保持较快的增长速度。
2012-2018Q3中国秸秆发电装机规模

数据来源:国家能源局
2012-2018Q3中国垃圾发电装机规模
数据来源:国家能源局
生物质发电主要包括农林生物质、垃圾、沼气发电。其中,近年来随着处理、利用技术不断成熟,我国农林生物质发电行业已由最初仅提供电能延伸至供热、产乙醇等多种发展模式,垃圾发电则成为城乡基础环保设施的一部分,发展迅速。
当前,我国生物质发电产业发展呈现出明显的地域集中性特征。截至2018年12月31日,全国已投产生物质发电项目902个,较2017年增加158个,遍布全国30个省、直辖市、自治区。
目前我国农林生物质发电项目主要集中在华北、东北、华中和华东地区,垃圾发电项目则主要集中在华东、华南地区,其中,两者华东地区的总装机容量在占全国总量中的占比分别达到了41.5%、53.3%。
截至2018年年底,我国农林生物质项目已遍布全国25个省、直辖市、自治区,山东、安徽、黑龙江、江苏等装机容量全国排名前10省的总装机容量为651万千瓦,约占全国总量的81%,10省总发电量、上网电量分别为324.5、294.9亿千瓦时,在全国总量中的占比均达到82%。
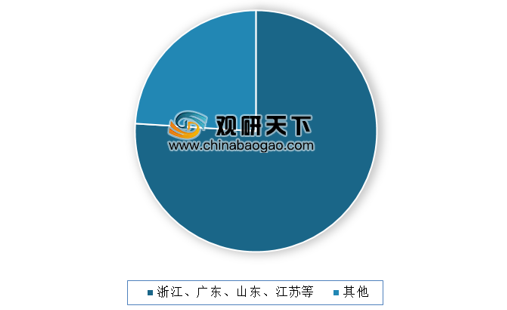
截至2018年年底,我国垃圾发电项目已覆盖全国30个省、直辖市、自治区,浙江、广东、山东、江苏等装机容量全国排名前10省的总装机容量为696万千瓦,约占全国总量的76%,10省总发电量、上网电量分别为378、305亿千瓦时,在全国的占比均达到78%。沼气发电项目已覆盖全国27个省、直辖市、自治区,山东、广东、江苏、河南等装机容量全国排名前10省的总装机容量为45.4万千瓦,约占全国总量的74%,10省总发电量、上网电量分别为15.4、13.5亿千瓦时,分别占全国总量的64%、63%。
2018年我国垃圾发电项目区域分布(单位:%)
数据来源:国家能源局
近年来,我国生物质发电产业已快速取得一定的发展成绩。与发达国还有差距,要想进一步实现高质量发展,仍离不开政策的支持,行业自身来说,亟待转型升级、积极探索多种盈利模式,减少对补贴的依赖,这是行业发展的根本出路。
资料来源:国家能源局,观研天下整理,转载请注明出处(TC)
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。