参考观研天下发布《2018年中国绿色电力市场分析报告-行业运营态势与发展前景预测》
根据数据显示,2018 年 1-7 月全国全社会用电量 38775 亿千瓦时,比2017年同期增长 9.0%。7 月份发电 6400.2 亿千瓦时,比2017年同期增长 5.7%。第三产业、城乡居民生活是带动全社会用电量增长的重要驱动力,其用电同比增长超 10%。
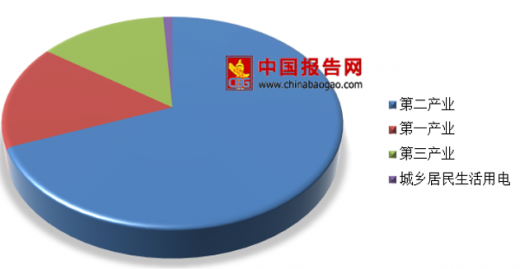
2018年1-7月第一产业用电量 400 亿千瓦时,对全社会用电量增长的贡献率为 1.1%。 第二产业用电量 26883 亿千瓦时,比2017年同期增长 7.0%,贡献率为 53.9%。 第三产业用电量 6101 亿千瓦时,比2017年同期增长 14.7%,贡献率为 25.6%。城乡居民生活用电量 5391 亿千瓦时,占全社会用电量的比重13.9%,贡献率为 21%。

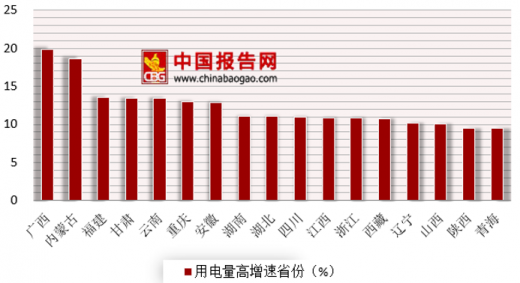
从分省份来看,2018年1-6月我国各省的全社会用电量均实现正增长。其中有 17 个省份的全社会用电量增速高于全国平均水平,依次分别为:广西、内蒙古)、福建、甘肃、重庆、云南、安徽、湖南、四川、湖北、江西、浙江、西藏、辽宁、山西、陕西和青海。2018年1-7月全国全社会用电量增速平均水平为9.4%。
从各种发电方式发电量来看,2018 年 1-7 月我国发电量普遍的实现增长,数据显示,1-7 月,我国发电量同比增长 7.8%,7月发电同比增长 5.7%,其中增长幅度最高的风电。
2018年1-7月我国火电发电量 28456 亿千瓦时,同比增长 7.3%,7 月同比增长 4.3%。 水电发电量 5901 亿千瓦时,同比增长3.5%,7 月水电增速比上月加快 2.3 个百分点。 核电发电量 1564 亿千瓦时,同比增长 12.9%,7 月核电增速回落 5.1 个百分点。
7 月份,风电同比增长 24.7%,增速比上月加快 13.3 个百分点。

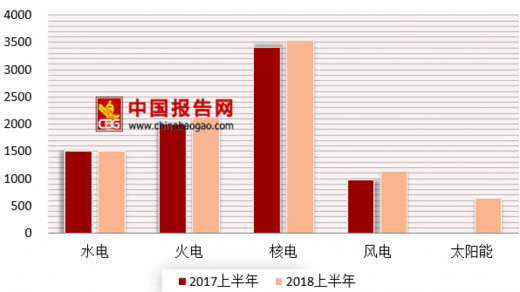
从发电利用小时数来看,2018年1-6 月我国除水电外其余发电方式均实现增长,其发电设备累计平均利用小时 1858 小时,比2017年同期增加 68 小时。
2018年1-6 月我国水电设备平均利用小时为 1505 小时,比上年同期降低 9 小时。火电设备平均利用小时为2126小,比上年同期增加 116 小时。 核电设备平均利用小时 3548 小时。 全国并网风电设备平均利用小时 1143 小时。 全国太阳能发电设备平均利用小时 637 小时。
根据数据显示,2018 年 1-7 月全国全社会用电量 38775 亿千瓦时,比2017年同期增长 9.0%。7 月份发电 6400.2 亿千瓦时,比2017年同期增长 5.7%。第三产业、城乡居民生活是带动全社会用电量增长的重要驱动力,其用电同比增长超 10%。
2018年1-7月第一产业用电量 400 亿千瓦时,对全社会用电量增长的贡献率为 1.1%。 第二产业用电量 26883 亿千瓦时,比2017年同期增长 7.0%,贡献率为 53.9%。 第三产业用电量 6101 亿千瓦时,比2017年同期增长 14.7%,贡献率为 25.6%。城乡居民生活用电量 5391 亿千瓦时,占全社会用电量的比重13.9%,贡献率为 21%。
全社会用电量在 2018 年呈现增长趋势

数据来源:中电联,观研天下整理
从分省份来看,2018年1-6月我国各省的全社会用电量均实现正增长。其中有 17 个省份的全社会用电量增速高于全国平均水平,依次分别为:广西、内蒙古)、福建、甘肃、重庆、云南、安徽、湖南、四川、湖北、江西、浙江、西藏、辽宁、山西、陕西和青海。2018年1-7月全国全社会用电量增速平均水平为9.4%。
2018年1-7月用电量占比图
数据来源:中电联,观研天下整理
2018年1-6月用电量高增速省份
数据来源:中电联,观研天下整理
从各种发电方式发电量来看,2018 年 1-7 月我国发电量普遍的实现增长,数据显示,1-7 月,我国发电量同比增长 7.8%,7月发电同比增长 5.7%,其中增长幅度最高的风电。
2018年1-7月我国火电发电量 28456 亿千瓦时,同比增长 7.3%,7 月同比增长 4.3%。 水电发电量 5901 亿千瓦时,同比增长3.5%,7 月水电增速比上月加快 2.3 个百分点。 核电发电量 1564 亿千瓦时,同比增长 12.9%,7 月核电增速回落 5.1 个百分点。
7 月份,风电同比增长 24.7%,增速比上月加快 13.3 个百分点。
各种发电方式发电量增速变化图

数据来源:中电联
从发电利用小时数来看,2018年1-6 月我国除水电外其余发电方式均实现增长,其发电设备累计平均利用小时 1858 小时,比2017年同期增加 68 小时。
2018年1-6 月我国水电设备平均利用小时为 1505 小时,比上年同期降低 9 小时。火电设备平均利用小时为2126小,比上年同期增加 116 小时。 核电设备平均利用小时 3548 小时。 全国并网风电设备平均利用小时 1143 小时。 全国太阳能发电设备平均利用小时 637 小时。
2017 VS 2018 年上半年发电利用小时数对比
数据来源:中电联,观研天下整理
资料来源:观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。