咨询热线

400-007-6266

010-86223221

2021年我国电力行业运行现状——基于波特五力模型视角

       当今是互联网的时代,我们仍然对电力有着持续增长的需求,因为我们发明了电脑、家电等更多使用电力的产品。不可否认新技术的不断出现使得电力成为人们的必需品。电力的产生方式主要有:火力发电(煤等可燃烧物)、太阳能发电、大容量风力发电技术、核能发电、水利发电等。

电力产生方式

类别

优点

缺点

火力发电

燃料容易获取,热机效率高,调峰较易实现,建设成本低,容易与冶金、化工、水泥等高能耗工业形成共生产业链。

烟气污染:煤炭直接燃烧排放的SO2、NOx等酸性气体不断增长,使我国很多地区酸雨量增加。全国每年产生140万吨SO2。

粉尘污染:对电站附近环境造成粉煤灰污染,对人们的生活及植物的生长造成不良影响。全国每年产生1500万吨烟尘。

资源消耗:发电的汽轮机通常选用水作为冷却介质,一座100万千瓦火力发电厂每日的耗水量约为 十万吨。全国每年消耗5000万吨标准。

太阳能光伏发电

运行无污染,可再生,设备小型化,适合非集中供电。

暂无

风力发电

无环境污染,运行成本低,可再生。

噪声,视觉污染。占用大片土地及林地,对植被破坏大。不稳定,不可控。成本仍然很高。

核能发电

基本不受自然资源产地限制,运行成本低,无温室气体排放。

核电在正常情况下固然是干净的,但万一发生核泄漏,后果同样是可怕的。前苏联切尔诺贝利核电站事故,已使900万人受到了不同程度的损害,而且这一影响并未终止。

水力发电

几乎完全无污染,运营成本低,便于调峰,可再生,有航运、水利等边际效益。

水力发电要淹没大量土地,有可能导致生态环境破坏,而且大型水库一旦塌崩,后果将不堪设想。另外,一个国家的水力资源也是有限的,而且还要受季节的影响。

资料来源:观研天下整理

       电力行业产业链上游为发电,主要包括火力发电(煤等可燃烧物)、太阳能发电、大容量风力发电技术、核能发电、水利发电等;中游为输电、输电及配电,下游为售电及用电。
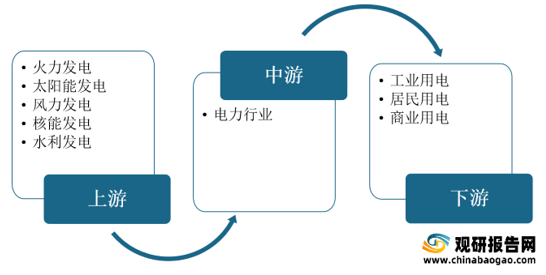
电力行业产业链
 
资料来源:观研天下整理

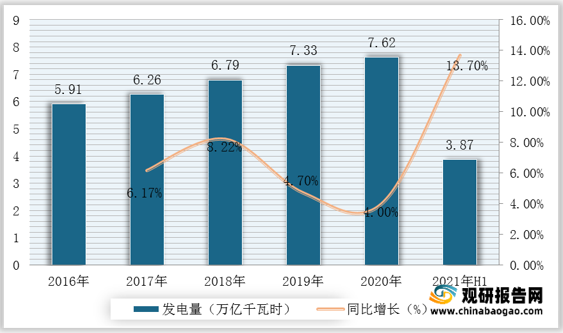
       随着经济的发展,我国的电力发电量和用电量规模呈现不断增长态势,到目前已成为世界上最大的电力能源生产国和消费国。根据数据显示,2020年我国规模以上电厂发电量为7.62万亿千瓦时,2021年上半年我国规模以上电厂发电量为3.87万亿千瓦时,较上年同期同比增长13.7%。

2016-2021年H1我国规模以上电厂发电量及增速
 
数据来源:观研天下整理

       一、供应商的议价能力

       供应商讨价还价能力指的是供应商提高投入价格或通过降低投入和服务的品质来增加产业成本的能力。目前,我国电力行业上游主要为发电环节,该环节工程较大,需国家政府扶持进行,其议价能力较弱。

       根据数据显示,2019年我国水电装机容量达3.58亿千瓦,2020年我国水电装机容量达3.7亿千瓦,同比增长3.35%。

2016-2020年我国水电装机容量及增速
 
数据来源:观研天下整理

       二、购买者的议价能力

       一般来说,购买者主要通过其压价与要求提供较高的产品或服务质量的能力,来影响行业中现有企业的盈利能力。目前电力主要广泛应用于生活,下游客户多为消费者。我国居民/工业/商业用电,收费标准是根据等级划分,由国家统一定价,所以购买者的议价能力较弱。

       根据数据显示,2016-2020年我国城乡居民用电量由0.81万亿千瓦时增至1.09万亿千瓦时,2021年第一季度城乡居民用电量为0.31万亿千瓦时。
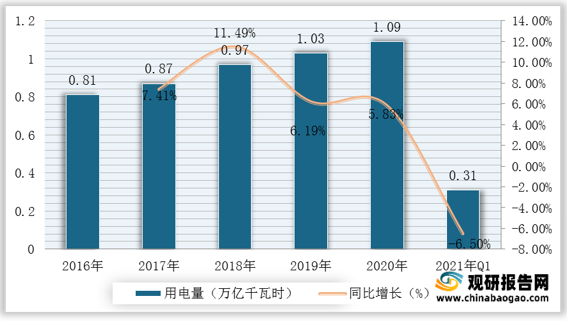
2016-2021年Q1我国城乡居民用电量及增速
 
数据来源:观研天下整理

       三、新进入者的威胁

       近几年,我国电力相关企业注册量呈逐年递增趋势。根据数据显示,2020年共注册36.97万家,较2019年同比增长46%。
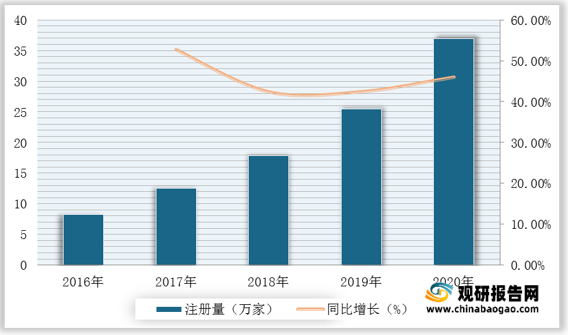
2016-2020年我国电力相关企业注册量及增速
 
数据来源:观研天下整理

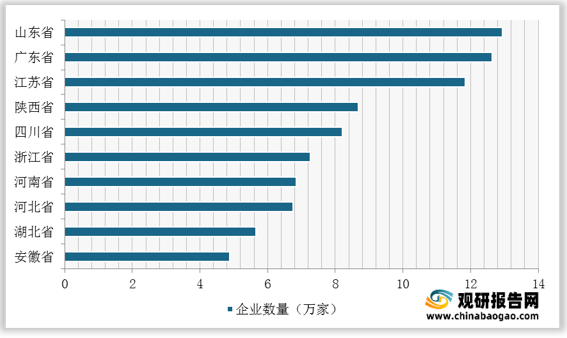
       从地域分布情况来看,2020年我国山东省的电力相关企业数量排名第一,共12.94万家;其次为广东省,企业数量为12.63万家;江苏、陕西的企业数量分别以11.84万家和8.69万家,位列三四名。

2020年我国电力相关企业地域分布TOP10
 
数据来源:观研天下整理

       四、替代品的威胁

       替代品的威胁包括三个方面:替代品在价格上的竞争力;替代品质量和性能的满意度;客户转向替代品的难易程度。替代品对企业不仅有威胁,可能也带来机会。如果企业技术创新能力强,能够率先推出性能价格比高的新产品,就可以在竞争中保持领先优势。目前电力行业的产品本身并无外在的替代品威胁,行业主要体现为不同发电材料和工艺产品之间的替代威胁。

       五、同业竞争者的竞争程度

       基于长久以来固有的国企体制,我国电力市场依然是一家独大的格局,因此市场竞争并不充分。(TJL)

国家电网有限公司所属企业

企业名称

分部(6个)

国网华北分部、国网华东分部、国网华中分部、国网东北分部、国网西北分部、国网西南分部

省公司(27个)

国网北京市电力公司、国网天津市电力公司、国网河北省电力有限公司、国网冀北电力有限公司、国网山西省电力公司、国网山东省电力公司、国网上海市电力公司、国网江苏省电力有限公司、国网浙江省电力有限公司、国网安徽省电力有限公司、国网福建省电力有限公司、国网湖北省电力有限公司、国网湖南省电力有限公司、国网河南省电力公司、国网江西省电力有限公司、国网四川省电力公司、国网重庆市电力公司、国网辽宁省电力有限公司、国网吉林省电力有限公司、国网黑龙江省电力有限公司、国网内蒙古东部电力有限公司、国网陕西省电力公司、国网甘肃省电力公司、国网青海省电力公司、国网宁夏电力有限公司、国网新疆电力有限公司、国网西藏电力有限公司

资料来源:观研天下整理


          更多深度内容,请查阅观研报告网:
        《2021年中国电力市场分析报告-行业竞争环境与投资规划分析》

        行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。

        报告订购咨询请联系:
        电话:400-007-6266   010-86223221
        客服微信号:guanyankf
        客服QQ:1174916573
        Email:sales@chinabaogao.com

更多好文每日分享,欢迎关注公众号



更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


商业卡点与千亿空间并存 智能核电行业重新提速 短期掘金细分、中长期把握存量改造

商业卡点与千亿空间并存 智能核电行业重新提速 短期掘金细分、中长期把握存量改造

智能核电是核能技术与新一代信息技术深度融合的产物,指通过数字化和智能化手段提升核电厂智能水平,建成具备自诊断、自寻优、自适应等特征的智能核电厂,以大幅降低运行人员工作量,减少人因失误,提升事故诊断和处理的及时性与正确性,最终实现核电站安全性、可靠性与经济性的提升。

2026年09月10日
我国智能核电行业进入“生态竞合”时代:国企主导、民企突破、外资收缩

我国智能核电行业进入“生态竞合”时代:国企主导、民企突破、外资收缩

智能核电是新一代数字技术与核电全产业链深度融合的先进工业形态,正成为我国核电产业从“规模领先”迈向“技术引领”的关键赛道。当前,国内智能核电行业竞争呈现以国有核电集团为核心主导、民营科技企业细分突破、外资企业从技术输出转向有限参与的生态化格局。

2026年09月10日
潜力凸显!未来我国智能核电行业内外市场有望共振

潜力凸显!未来我国智能核电行业内外市场有望共振

伴随装机规模不断扩张,核电行业对机组安全管控、稳定运维、风险预判的标准持续抬升,智能核电迎来重要发展机遇。与此同时,智能核电方案逐步渗透核电设计、工程建造、机组运行、设备检修、退役回收等全产业链场景,其市场需求也持续释放。未来随着国内市场的扩容,出海有望成为我国智能核电行业的第二增长曲线。

2026年09月10日
传统需求托底、新兴场景放量 变压设备行业迎结构性增长机遇

传统需求托底、新兴场景放量 变压设备行业迎结构性增长机遇

目前,变压设备已广泛应用于电力输配、工业制造、建筑、轨道交通等传统领域,并持续向新能源、数据中心、智能电网等新兴领域拓展。传统应用场景构筑起行业稳固的需求基本盘,新兴领域的快速发展则带来结构性增长机遇。

2026年09月08日
成本敏感与国产对冲 特高压全链自主迈向产业协同新周期 招标翻倍放量、头部业绩兑现

成本敏感与国产对冲 特高压全链自主迈向产业协同新周期 招标翻倍放量、头部业绩兑现

2026年,在我国“十五五”能源规划全面落地与新能源大基地外送需求爆发的双重驱动下,特高压行业迎来历史性的景气周期。产业链正从上游原材料的波动承压,走向中游核心设备的全面国产化,并在下游电网建设需求的牵引下,形成高度协同的产业生态。

2026年09月07日
区域分化与本地化挑战并存 我国特高压行业国际化如何纵深突破?

区域分化与本地化挑战并存 我国特高压行业国际化如何纵深突破?

中国特高压行业在完成国内大规模建设、建成全球最大特高压电网之后,正加速将能力边界从国内市场延伸至全球。这一国际化进程已经超越了早期的设备出口阶段,升级为以标准主导、EPC工程总包和产业链协同为核心的系统性输出。

2026年09月07日
特高压行业价值链向服务端延伸,智能运维与数字化升级并行

特高压行业价值链向服务端延伸,智能运维与数字化升级并行

随着数字换流站、智慧特高压项目持续落地,叠加大数据、人工智能等技术快速发展,行业数字化建设从单纯的数据采集汇集,向着数据融合、智能决策的方向迭代升级。这一升级打破了系统壁垒,推动特高压运维模式实现由“人找数据”向“数据找人”的转变。

2026年09月07日
多场景换电构筑新能源补能新生态 我国换电站行业呈极高寡占格局 蔚来头部优势稳固

多场景换电构筑新能源补能新生态 我国换电站行业呈极高寡占格局 蔚来头部优势稳固

随着新能源汽车保有量快速增长,单一充电模式短板逐步显现,换电作为重要补能方案迎来快速发展机遇。相较于充电,换电在补能效率、运行稳定性、长期经济性方面优势突出,现已衍生出底盘、分箱、侧方、顶吊四类主流技术路线,覆盖网约车、重卡、私家车等多元应用场景。当前国内换电站基建持续扩容,站点布局呈现东部集聚特征;行业形成套餐加按需

2026年09月05日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部