| 文件名称 |
发布时间及部门 |
内容摘要 |
| 《关于进一步鼓励软件产业和集成电路产业发展企业所得税政策的通知》(财税〔2012〕27号) |
2012年4月财政部、国家税务总局 |
出台了鼓励软件产业和集成电路产业发展的若干企业所得税政策。 |
| 《关于促进信息消费扩大内需的若干意见》(国发〔2013〕32号) |
2013年8月国务院 |
以重点整机和信息化应用为牵引,依托国家科技计划(基金、专项)和重大工程,大力提升集成电路设计、制造工艺技术水平。支持地方探索发展集成电路的融资改革模式,利用现有财政资金渠道,鼓励和支持有条件的地方政府设立集成电路产业投资基金,引导社会资金投资集成电路产业,有效解决集成电路制造企业融资瓶颈。进一步落实鼓励软件和集成电路产业发展的若干政策。 |
| 《国家集成电路产业发展推进纲要》 |
2014年6月国务院 |
到2015年,建立与集成电路产业规律相适应的管理决策体系、融资平台和政策环境,全行业销售收入超过3500亿元。到2020年,与国际先进水平的差距逐步缩小,全行业销售收入年均增速超过20%。到2030年,产业链主要环节达到国际先进水平,实现跨越发展。 |
| 《中国制造2025》(国发〔2015〕28号) |
2015年5月国务院 |
着力提升集成电路设计水平,不断丰富知识产权(IP)核和设计工具,突破关系国家信息与网络安全及电子整机产业发展的核心通用芯片,提升国产芯片的应用适配能力。 |
| 《国务院关于积极推进“互联网+”行动的指导意见》(国发〔2015〕40号) |
2015年7月国务院 |
支持高集成度低功耗芯片、底层软件、传感互联、自组网等共性关键技术创新。实施“芯火”计划,开发自动化测试工具集和跨平台应用开发工具系统,提升集成电路设计与芯片应用公共服务能力,加快核心芯片产业化。 |
| 《国家创新驱动发展战略纲要》 |
2016年5月国务院 |
加大集成电路、工业控制等自主软硬件产品和网络安全技术攻关和推广力度,为我国经济转型升级和维护国家网络安全提供保障。攻克高端通用芯片、集成电路装备等方面的关键核心技术,形成若干战略性技术和战略性产品,培育新兴产业。 |
| 《关于印发国家规划布局内重点软件和集成电路设计领域的通知》(发改高技〔2016〕1056号) |
2016年5月国家发展改革委工业和信息化部财政部国家税务总局 |
高性能处理器和FPGA芯片、存储器芯片、物联网和信息安全芯片、EDA、IP核及设计服务、工业芯片列为重点集成电路设计领域。 |
| 《关于印发“十三五”国家科技创新规划的通知》(国发〔2016〕43号) |
2016年7月国务院 |
支持面向集成电路等优势产业领域建设若干科技创新平台,形成具有国际竞争力的高新技术产业集群;逐步形成从分析模型、优化设计、芯片制备、测试封装到可靠性研究的体系化研发平台,推动我国信息光电子器件技术和集成电路设计达到国际先进水平 |
| 《关于印发“十三五”国家战略性新兴产业发展规划的通知》(国发〔2016〕67号) |
2016年12月国务院 |
国家发展改革委、工业和信息化部等按职责分工负责做强信息技术核心产业,组织实施集成电路发展工程;提升关键芯片设计水平,发展面向新应用的芯片;围绕福州、厦门等重点城市,推动海峡西岸地区生物、海洋、集成电路等产业发展。 |
| 《2017年政府工作报告》 |
2017年3月国务院 |
加快培育壮大新兴产业。全面实施战略性新兴产业发展规划,加快新材料、人工智能、集成电路、生物制药、第五代移动通信等技术研发和转化,做大做强产业集群。 |
| 《关于印发新一代人工智能发展规划的通知》(国发〔2017〕35号) |
2017年7月国务院 |
重点突破高能效、可重构类脑计算芯片和具有计算成像功能的类脑视觉传感器技术,研发具有自主学习能力的高效能类脑神经网络架构和硬件系统,实现具有多媒体感知信息理解和智能增长、常识推理能力的类脑智能系统。 |
| 《深化“互联网+先进制造业”发展工业互联网的指导意见》 |
2017年11月国务院 |
鼓励国内外企业面向大数据分析、工业数据建模、关键软件系统、芯片等薄弱环节,合作开展技术攻关和产品研发。建立工业互联网技术、产品、平台、服务方面的国际合作机制,推动工业互联网平台、集成方案等“引进来”和“走出去”。 |
| 《2018年政府工作报告》 |
2018年3月国务院 |
加快制造强国建设。推动集成电路、第五代移动通信、飞机发动机、新能源汽车、新材料等产业发展,实施重大短板装备专项工程,发展工业互联网平台,创建“中国制造2025”示范区。 |
二、集成电路设计行业发展概况
集成电路设计行业处于产业链的上游,负责芯片的开发设计,分析定义各类目标终端设备的性能需求、产品需求,结合晶圆制造技术、封装技术、测试技术等,设计出符合市场需求的芯片产品。
1、整体市场发展情况
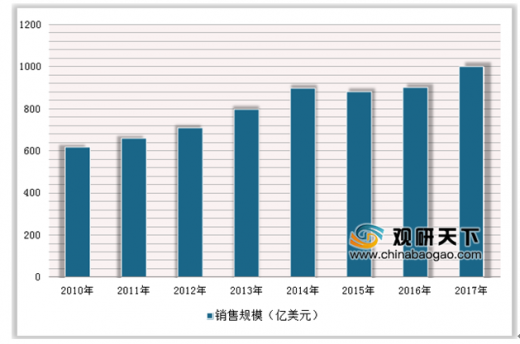
集成电路设计业的增长趋势和整体半导体行业的增长趋势相近。2011年,随着智能手机和平板电脑等移动终端的兴起,集成电路设计业的增速逐渐回升,2017年,全球无晶圆厂Fabless集成电路设计企业的销售额为1,006亿美元,首次突破1,000亿美元。
与全球市场增速放缓有所不同,近几年,我国集成电路设计行业持续保持着快速发展的态势。2017年,我国集成电路设计行业销售收入为2,073.5亿元,比2016年的1,644.3亿元增加429.2亿元,增长率为26.1%,占集成电路行业的比重由2016年的37.9%提升至38.3%,继续保持高速增长,在集成电路各细分行业中占比高。
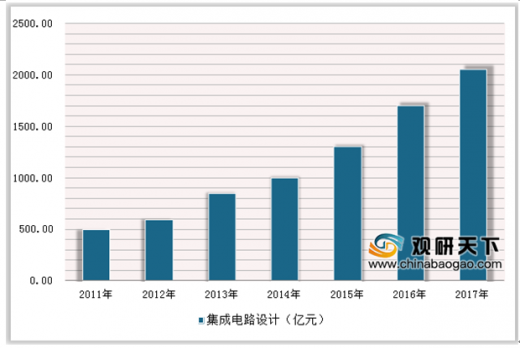
未来,随着国家供给侧改革以及调结构、去产能、补短板等一系列经济政策的深入实施,以及工业互联、物联网、人工智能等新经济的发展,我国集成电路设计行业仍将保持较快增长的态势。
参考观研天下发布《2019年中国集成电路行业分析报告-市场深度分析与投资前景研究》
2、应用领域细分市场发展情况
近几年,全球智能手机及平板电脑市场发展速度有所减缓,但在人工智能技术的产品化和市场化,以及智慧商显、智能零售、汽车电子、智能安防等新兴产业蓬勃发展的带动下,全球智能应用处理器市场不断涌现新的增长领域,并将在未来一个时期保持较为稳定的增长。
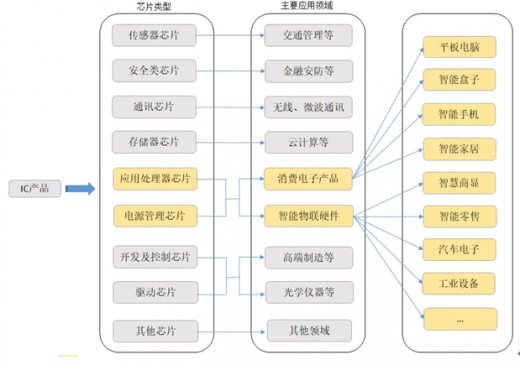
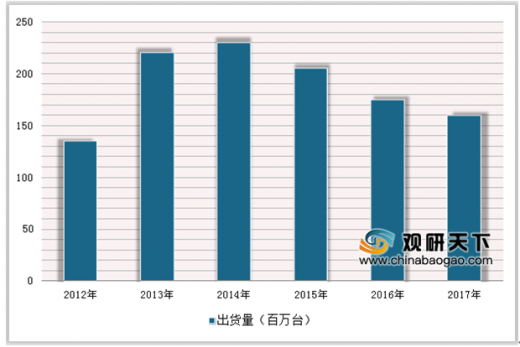
消费电子产品包括平板电脑、智能盒子、手机、智能家居等,自苹果公司2010年首次推出iPad后,平板电脑市场需求开始释放,出货量持续增长,2015年开始出现负增长,主要原因为平板电脑定位于办公和娱乐,在办公专业化和娱乐便携化趋势中,平板电脑的市场份额受到笔记本电脑和大屏手机的双重挤压,导致整体销量下滑。
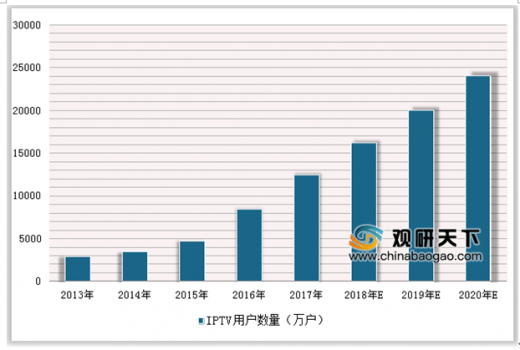
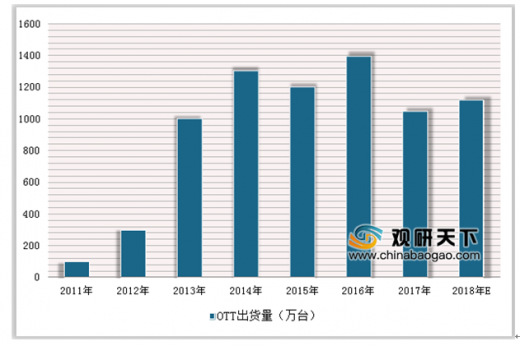
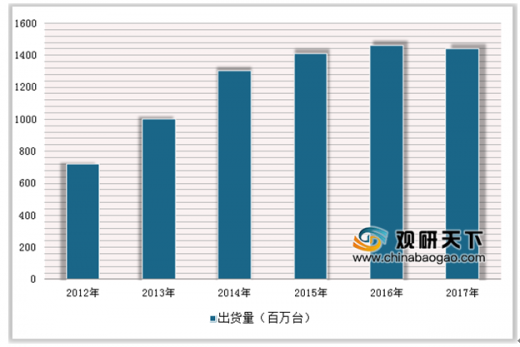
智能手机通常包含处理器芯片、显示驱动芯片、基带通信芯片、触摸屏控制芯片、功率管理芯片、电源管理芯片、存储芯片等。在通信技术快速发展的大背景下,智能手机差异化的主要表现已由通信支持差异化转变为手机综合性能差异化。2017年,全球智能手机出货量共达14.44亿台,排名前十的品牌中,中国品牌占据七席。IHS数据显示,2017年三星出货量达到3.16亿部,市场占有率高达22%排名榜首。
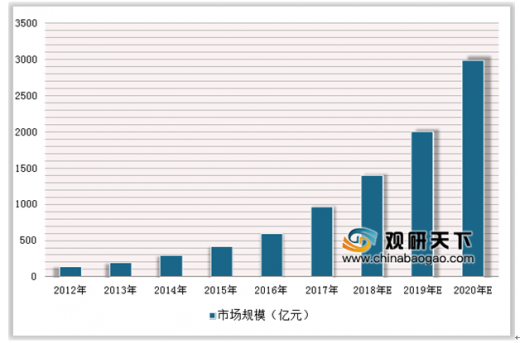
随着传感器技术、无线网络连接技术以及低功耗智能芯片设计技术的逐渐成熟,整个家电领域开始呈现出向智能家居方向发展的趋势。2016年智能家居市场规模已达到642.4亿元,随着技术提升和消费习惯的进一步培养,到2020年,智能家居的市场规模将达到2,975.37亿元。
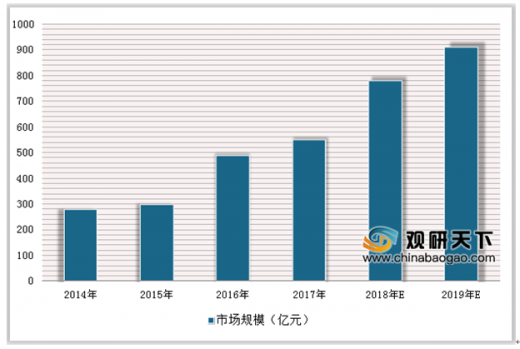
当前,国家正在大力推进智慧城市建设,为智能商业显示市场带来了重大的发展机遇。2014年以来,中国商用显示市场规模快速增长,2017年约为551亿元,同比增长46.93%,预计2018年将达到766亿元,增长率39.02%。
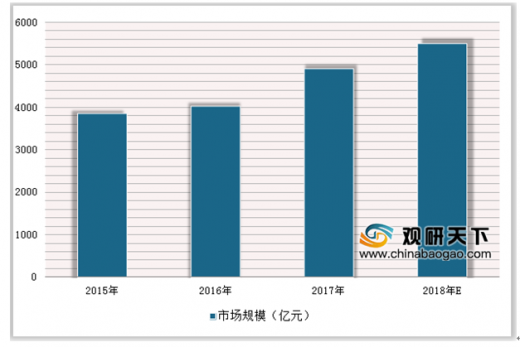
近年来,随着新一代信息技术与传统产业的加速融合,全球新一轮科技革命和产业变革正蓬勃兴起,一系列新的生产方式、组织方式和商业模式不断涌现。工业互联网由此应运而生,成为我国发展先进制造,作为数据本地化处理和传输的中转站,芯片在工业互联网的整体发展中具有重要意义,是工业互联网上的核心,可以大大提高生产效率和生产的自动化程度。

三、集成电路设计行业未来发展趋势
集成电路设计需要融合高等工程数学、半导体器件物理、固体电子学、电子信息材料与技术、数字/模拟集成电路、集成电路与片上系统等多种技术,跨越多个学科,行业具有较高的技术门槛,需要较长时间的技术积累。
芯片作为各类智能硬件产品的核心部件,在传统产业升级和新产业发展过程中扮演着不可或缺的重要角色。随着移动互联网的快速普及和物联网的出现,人们生活进入了智能化时代,带动了芯片产业下游大量的行业类应用,低功耗技术、安全技术、芯片的运算能力、视觉影像的处理能力、大数据支撑平台以及显示技术、感知技术、无线连接技术等均是未来物联网、人工智能等产业发展和产品升级的关键,也是未来集成电路设计及相关应用研发的方向和重点。
随着通信技术的发展和智能手机、平板电脑、智能电视等终端产品的迅速普及,近年来,消费者对多媒体终端视频传输速度、编解码速度、显示质量等要求日益提高,视频分辨率大幅提升,而分辨率的提升要求芯片视频数据处理量大幅提高,即对芯片视频解码能力提出了更高的要求。
国内集成电路各产业链环节中,封装测试业的产值始终保持较高的比例。设计业处于行业上游,毛利水平相对较高,同时对资本金的需求相对较低,越来越多的企业开始进入芯片设计领域,从销售额增速来看,设计业的增速较高,占整个产业比例逐年上升。预计到2020年,国内设计业占比将超过50%,向发达国家看齐。


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。