
电力信息化是将电子、计算机、网络等信息技术在电力工业规划、设计、施工、发电生产、输电、变电、配电、调度、营销、物资及管理等各环节应用全过程的统称。电力信息化行业为技术密集型行业,各种技术的综合运用并不是对技术和产品进行简单的集成或叠加,而是在深入理解行业应用的基础上,将电力企业经营管理过程中的各种信息与相关的业务流程整合在一起,通过统一的软硬件平台,实现高效管理决策和应用。
电力信息行业政策法规
基于电力行业安全可靠性的特殊需求,由国家质量监督检验检疫总局、国家标准化委员会、国家电网和相关行业协会制定了若干技术和质量准入标准,共同构成了行业产品服务的技术质量的管理体系。
| 时间 |
颁布部门 |
法律法规 |
主要内容 |
| 2019年3月 |
国务院 |
《电力供应与使用条例》(2019年修正) |
供电设施、受电设施的设计、施工、试验和运行,应当符合国家标准或者电力行业标准;承装、承修、承试供电设施和受电设施的单位,必须经电力管理部门审核合格,取得电力管理部门颁发的《承装(修)电力设施许可证》 |
| 2018年12月 |
全国人大常委会 |
《中华人民共和国电力法》(2018
修正) |
保障和促进电力事业的发展,维护电力投资者、经营者和使用者的合法权益,保障电力安全运行 |
| 2018年7月 |
工业和信息化部 |
《通信建设工程质量监督管理规定》 |
通信建设工程的建设单位、勘察单位、设计单位、施工单位、监理单位(以下统称工程质量责任主体)
应当遵守工程建设法律、法规及相关规定,履行质量责任和义务,对建设工程质量负责 |
| 2017年10月 |
国务院 |
《建设工程勘察设计管理条例》(2017 修正) |
从事建设工程勘察、设计活动,应当坚持先勘察、后设计、再施工的原则;建设工程勘察、设计单位必须依法进行建设工程勘察、设计,
严格执行工程建设强制性标准,并对建设工程勘察、设计的质量负
责;国家鼓励在建设工程勘察、设计活动中采用先进技术、先进工艺、先进设备、新型材料和现代管理方法 |
| 2017年9月 |
国家发改委、工信部、财政部、住建部、国务院国资 委、国家能源局 |
《电力需求侧管理办法(修订版)》 |
强调节约用电、环保用电、绿色用电、智能用电、有序用电,从需求侧出发确定了用电规范和改革方向,包括推动用电信息化,鼓励社会各类市场主体参与电力需求侧管理平台的建设、“互联网+”智能用电及绿色用电等用电技术创新与应用、大数据用电服务的完善等 |
| 出台时间 |
出台单位 |
政策文件 |
主要内容 |
| 2019年3月 |
国家电网 |
《泛在电力物联网建设大纲》 |
明确“三型两网、世界一流”的战略目标;提出要抓住 2019 年至 2021 年这一战略突破期,通过三年攻坚, 到2021年初步建成泛在电力物联网;再通过三年攻坚,到2024年基本建成泛在电力物联网 |
| 2018年3月 |
能源局 |
《2018
年能源工作指导意见》 |
进一步完善电网结构。继续优化主网架布局和结构,深入开展全国同步电网格局论证,研究实施华中区域省间加强方案,加强区域内省间电网互济能力,推进配电网建设改造和智能电网建设,提高电网运行效率和安全可靠性 |
| 2017年11月 |
工信部 |
《高端智能再制造行动 计划(2018-2020)》 |
面向电力行业大型机电装备维护升级需要,鼓励应用智能检测、远程监测、增材制造等手段开展再制造技术服务,扶持一批服务型高端智能再制造企业 |
| 2017年6月 |
科技部 |
《“十三五”国家基础研究专项规划》 |
围绕煤炭清洁高效利用和新型节能技术、可再生能源与氢能、先进核能与核安全、智能电网、深层油气勘探开发、能源基元与催化,加强碳基能源清洁转化、源网荷协同机制、深层油气成藏机理和生态监测预警等基础研究的支撑引领 |
| 2017年1月 |
国务院办公厅 |
《安全生产“十三五”规划》 |
推进电力企业安全风险预控体系建设,建立安全风险分级预警管控制度。建立电力安全协同管控机制,
加强电力建设安全监管,落实电力设计单位、施工企业、工程监理企业以及发电企业、电网企业、电力用户等各方面的安全责任。健全电网安全风险分级、分类、排查管控机制,完善电网大面积停电情况下应急会商决策和社会联动机制 |
| 2015年9月 |
国家发改委及能源局 |
《关于加快配电网建设改造的指导意见》 |
加强对电网建设的统筹规划,加快建设现代配电网络设施与服务体系,提高电力装备水平,促进节能降耗与智能互联,打造电力服务平台,着力解决配电网薄弱问题,对配电网基础设施改造升级予以财政补贴,对相关改造、创新、节能智能示范项目给予多种优惠政策 |
| 2015年7月 |
发改委、能源局 |
《关于促进智能电网发展的指导意见》 |
探索新型材料在输变电设备中的应用,推广建设智能变电站,合理部署灵活交流、柔性直流输电等设施,
提高动态输电能力和系统运行灵活性;推广应用输变电设备状态诊断、智能巡检技术;根据不同地区配电网发展的差异化需求,部署配电自动化系统,鼓励发展配网柔性化、智能测控等主动配电网技术,满足分布式能源的大规模接入需求 |
| 2015年3月 |
中华人民共和国国务院 |
《关于进一步深化电力体制改革的若干意见》 |
提出进一步加强欠发达地区的用电供应,提高发达地区的用电质量及信息化程度,强化电力统筹规划,实现电力安全高效运行和可靠供应 |
| 2015年3月 |
国家电网 |
《智能电网项目建设意见》 |
提出要稳步推进智能电网项目建设,组织开展输变电设备监测系统和配电自动化系统推广建设、智能变电站建设、用电信息采集系统建设等 |
电力信息化行业市场现状
(1) 电力行业的稳定发展保障电力信息化投入的持续、稳步增长
电力行业的发展离不开信息化的支撑,总投资增加必然带来配套新建信息化系统建设以及存量信息化系统的升级改造,随着国家电网电力物联网和南方电网数字化转型建设的全面推开,势必将带动电力信息化投资的快速增长。
2011年我国电力信息化投资规模已突破200亿元,2018年我国电力信息化投资规模达到了785.40亿元,2011年到2018年期间我国电力信息化投资规模年均复合增长率为20.65%。
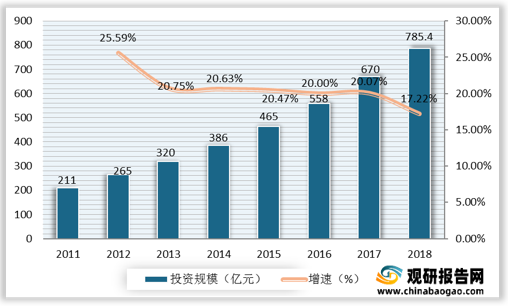
智能电网已成为21世纪电网的发展方向,是对传统电网的技术升级和创新,《国务院关于加快培育和发展战略性新兴产业的决定》中,智能电网属于规定的新一代信息技术产业中“重要基础设施智能化改造”组成部分,是国民经济实现快速发展的重点建设领域。根据国家电网于2010年3月发布的《国家电网智能化规划总报告》,国家电网第三阶段(2016-2020年)总投资为14,000亿元, 其中智能化投资为1,750亿元,占第三阶段总投资的12.5%。其中 2018年电网智能化投资超过600亿元,基于未来数年智能电网的建设和运营更新需求,预计未来行业还将保持稳定的增长。
电子信息化行业竞争分析
电力信息化市场经过多年发展,业内厂商已经在各自领域形成了特色优势, 尚未出现垄断地位的厂商,一类为电力系统内部的科研院所和信息化建设单位, 如中国电力科学研究院有限公司、国电南瑞科技股份有限公司、国电南京自动化股份有限公司等规模较大单位;另一类为电力系统外厂商,如深圳海联讯科技股份有限公司、江苏金智科技股份有限公司等厂商在各自细分领域具有一定市场地位。
行业内竞争格局体现出专业化、市场化的特点。首先,智能电网建设进一步 带动电力信息化建设朝深化应用阶段发展,对信息化厂商的技术水平和其对用户 需求的精细化把握提出了更高的要求,专注于行业内的专业性厂商优势更为突出。其次,随着电力体制改革的深化,参与电力行业信息化建设主体将更加多元,行业竞争更加市场化。
电子信息化行业发展趋势
(1)新兴技术在行业内得到广泛应用
传统的信息系统正在被建立在云平台上的技术解决方案所代替,运行方式、技术架构及应用模式都将产生颠覆性的变化,酝酿着巨大的市场空间。以互联网为引导的“大数据”正快速发展,势必会推动电力等传统行业朝着大数据的领域发展。在新技术的作用下,电力信息化的内涵得到不断丰富,电力信息化的产业形态更为多样化,行业企业的成长空间有望得到进一步扩大。
(2)一站式解决方案提供商模式成为行业趋势
近年来,新的技术不断在电力信息化领域得到应用,电力信息化的专业性和复杂性程度大幅提升。为适应这种变化,电力信息化项目的咨询设计服务业务呈现快速增长。因此,能够从需求出发,对客户的现有业务进行梳理,并提供从规划咨询、总体方案设计到集成运维的电力信息化解决方案的厂商,方能获得市场青睐。厂商类型将从单一的采购、建设转换成以“用户需求-设计咨询-集成及实施运维”一站式解决方案提供商为主要特征的新格局。
(3)向用电侧延伸拓展增值服务成为行业趋势
随着电力基础设施的逐渐完善和电力改革的深化,用电侧作为电力行业最终的消费者对电力增值服务的需求也越来越强烈,电力行业正逐渐转变传统的“重发输电、轻配电、不管用电”经营理念。(CT)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








