
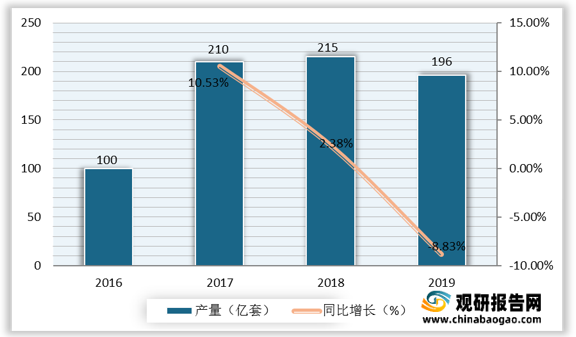
现阶段,我国风电行业上游代表企业有上海艾朗、中材科技、大金重工、天马轴承等。
| 企业名称 |
优势分析 |
| 上海艾朗 |
规模优势:总部位于工业区——上海浦东金桥工业园南汇工业园区。公司包括:位于上海浦东金桥工业园南汇工业园区内的上海艾郎风电科技发展(集团)有限公司、上海临港重装备产业区内的上海艾港风电科技发展有限公司、内蒙古兴安盟的兴安盟艾郎风电科技发展有限公司、甘肃酒泉的玉门艾郎风电科技发展有限公司和张家口张北的张北艾郎风电科技发展有限公司。 |
| 技术优势:艾郎通过工艺创新同时引进当今国际上先进的叶片成型模具和专用后加工配套设备,坚持选用国际一流品质的树脂纤维等主辅材料,采用自主研发创造的叶片成型加工工艺,在确保叶片质量的前提下,提高了叶片生产线的产能效率。 |
|
| 中材科技 |
技术和人才优势:中材科技是经原国家经济贸易委员会批准,由原中国中材集团公司作为主发起人成立的。承继了原南京玻璃纤维研究设计院、北京玻璃钢研究设计院和苏州非金属矿工业设计研究院三个科研院所五十多年的核心技术资源和人才优势。拥有完整的非金属矿物材料、玻璃纤维、纤维复合材料技术产业链,是我国特种纤维复合材料领域唯一的集研发、设计、产品制造与销售、技术装备集成于一体的高新技术企业。 |
| 大金重工 |
产品优势:专业从事陆上和海上风电装备制造,主要产品有常规陆塔、大直径分片式陆塔、低风速柔性高塔、海塔、单桩、群桩、导管架、海上升压站等。 |
| 客户资源优势:与国家能源集团、国家电投、中广核、华能、华润、三峡新能源、华电、大唐、中国电建、中国能建、沃旭等国内国际大型电力投资公司建立了长期合作关系。 |
|
| 天马轴承 |
产业布局优势:在杭州、北京、成都、齐齐哈尔、贵州、湖州等地拥有6个生产基地。 |
| 研发优势:有1个国家级企业技术中心、5个省级企业技术中心、2个博士后科研工作站,先后增加了国际先进的英国泰勒粗糙度轮廓仪、圆度仪器以及国内领先的测振仪等仪器设备。 |
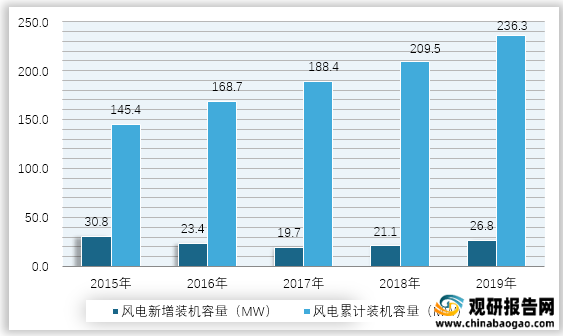
风电产业链中游为风电整机总装和大型风电场施工,风电整机厂商、风电场施工商领域的参与者多为央企、国企和大型民企等规模以上企业,因而中游领域集中度较高。据统计,2019年我国风电新增装机容量26.8GW, 2019年底我国风电累计装机容量达到236.3 GW,远超过全球平均水平,已成为全球风力发电规模最大、发展最快的市场。
现阶段,我国风电行业中游代表企业有中国海装、上海电气、华电集团、龙源振华等。
| 企业名称 |
优势分析 |
| 中国海装 |
背景优势:中国海装是“世界500强企业”中国船舶集团旗下一类企业,拥有雄厚的科研支撑和政策支持。 |
| 产业优势:中国海装是我国在同一个集团内唯一拥有完整风电装备研制产业链的创新型高科技公司,在中国船舶集团内打造了“两大产业链”:风电装备产业链和风电全产业链。 |
|
| 上海电气 |
服务优势:上海电气集团股份有限公司是中国装备制造业最大的企业集团之一,具有设备总成套、工程总承包和提供现代装备综合服务的优势。 |
| 产品优势:主导产品主要有1000MW级超超临界火力发电机组、1000MW级核电机组,重型装备、输配电、电梯、印刷机械、机床等。“上海电气”是中国装备制造业领袖品牌。 |
|
| 华电集团 |
背景优势:华电集团是2002年底国家电力体制改革组建的国有独资发电企业,属于国务院国资委监管的特大型中央企业。主营业务为:电力生产、热力生产和供应;与电力相关的煤炭等一次能源开发以及相关专业技术服务。 |
| 龙源振华 |
经营范围优势:公司经营范围包括钢结构件制作、安装;海上风电设施基础施工、设备安装及维护;海底电缆系统工程施工、维护;海洋工程施工、设备安装及维修;安装设备租赁;土木建筑施工;港口与海岸工程施工。 |
风电产业链下游为风电场的投资运营和维护,主要由大型国有发电集团投资运营。2013-2015年,我国风电电源建设投资规模呈逐渐上升的趋势,至2015年,我国风电电源建设规模达到1200亿元,同比上年增长31.10%,为近几年来风电投资额的最高点。2015-2018年,得益于风力发电成本的迅速下降,我国风电行业投资完成额逐渐下降,至2018年末,我国风电电源建设投资规模达646亿元,同比下降5.14%。2019年,风电电源投资额为1171亿元,相较2018年同期增长了81.30%。

现阶段,我国风电行业下游代表企业有国家电投、华润电力等。
| 企业名称 |
优势分析 |
| 国家电投 |
地位及产业布局优势:国家电投是中央直接管理的特大型国有重要骨干企业,是我国五大发电集团之一,是全球最大的光伏发电企业,2020年在世界500强企业中位列316位,业务范围覆盖46个国家和地区,拥有62家二级单位,其中5家A股上市公司、1家香港红筹股公司和2家新三板挂牌交易公司。 |
| 华润电力 |
业务领域优势:华润电力是华润集团旗下香港上市公司,是中国效率最高、效益最好的综合能源公司之一,业务涉及风电、火电、光伏发电、水电、分布式能源、售电及综合能源服务、煤炭等领域。 |
| 业务覆盖及地位优势:业务覆盖中国30个省、自治区、直辖市和特别行政区,连续第14年入选“普氏能源资讯全球能源企业250强”和《福布斯》全球上市公司2000强,综合排名分别位列第109位和第1043位。 |
更多深度内容,请查阅观研报告网:
《2021年中国风电行业分析报告-产业竞争格局与发展规划研究》
《2021年中国风电轴承行业分析报告-行业竞争格局与发展趋势前瞻》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








