
水电是指水力发电,具有是清洁能源,可再生、无污染、运行费用低等特征。水电是可再生的清洁能源,我国能源发展史中占有极其重要的地位。
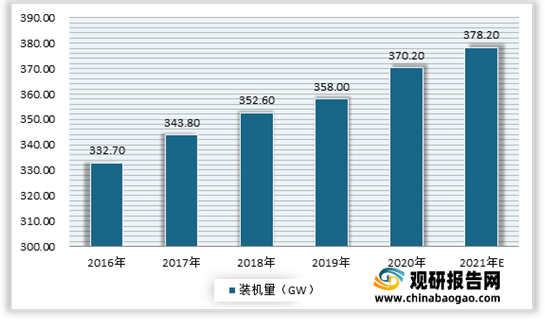
近年来随着国家大力支持发展风电、光伏、核电等新能源电源,水电市场不断发展。根据数据显示,截止到2020年底,全国水电累计装机量达到370.2GW,预计2021年水电累计装机容量达到378.2GW。
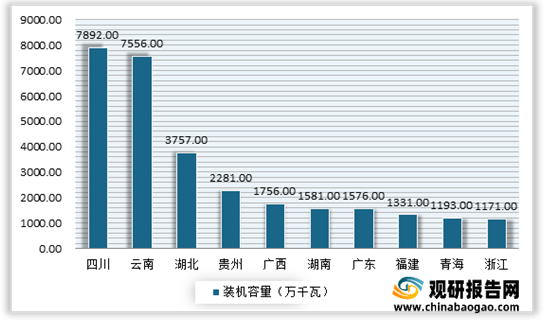
其中四川地区装机容量最大,达到了7892万千瓦,其次是云南地区电力装机容量为7556万千瓦;再次是湖北地区电力装机容量为3757万千瓦。
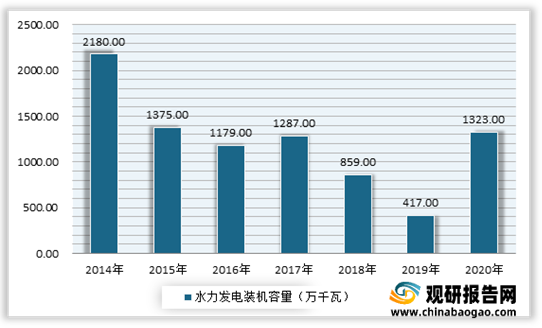
新增装机容量方面,在经过2017-2019年不断下降期后,2020年得到大幅回升。数据显示,2020年中国水力新增装机容量为1323万千瓦,同比增长217.27%。
随着装机量不断增大,我国水力发电量也在不断增长。数据显示,2020年我国水力发电量为13552.1亿千瓦时,同比增长3.9%。2021年1-6月中国水力发电量产量4810.8亿千瓦时,同比增长13.4%。

水电设备平均利用小时数有大幅提升。数据显示,2020年中国水电设备平均领用小时数为3827小,比2019年增加101小时。

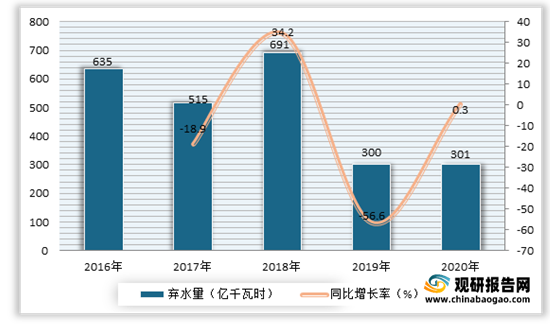
弃水状况与前几年相比较明显缓解。2019年全国主要流域弃水电量约300亿千瓦时,同比下降56.6%;2020年主要流域弃水电量约301亿千瓦时,同比增长0.3%。
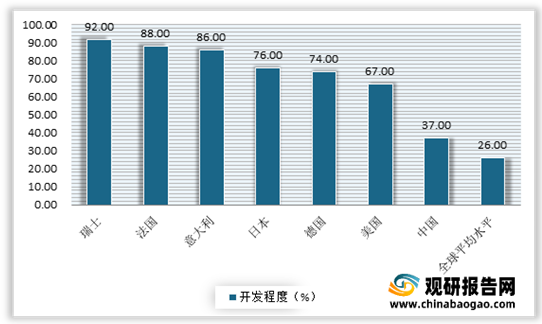
虽然近几年来我国水电市场得到较快增长,但从水电开发程度来看,我国与发达国家相比有着很大的差距。例如瑞士、法国、意大利水电开发程度已超过80%,德国、日本、美国水电开发程度也在67%以上,而我国水电开发程度仅为37%。可见我国水电开发程度仍有较大的提升空间。
展望未来,作为可再生电源主力军,国家大力将继续支持水电发展。与此同时,虽然我国水电开发程度较低,但发展具有得天独厚的资源优势。根据《水电发展十三五规划》显示,目前我国水能资源可开发装机容量约660GW,年发电量约3万亿千瓦时,其中80%分布在西部地区。可见我国水电市场仍有较大发展空间。
更多深度内容,请查阅观研报告网:
《2021年中国水电市场分析报告-行业发展监测与投资潜力评估》
《2021年中国水电市场分析报告-行业运营现状与前景评估预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
近年来随着国家大力支持发展风电、光伏、核电等新能源电源,水电市场不断发展。根据数据显示,截止到2020年底,全国水电累计装机量达到370.2GW,预计2021年水电累计装机容量达到378.2GW。
2016-2021年全国水电累计装机量预测情况
数据来源:观研天下整理
其中四川地区装机容量最大,达到了7892万千瓦,其次是云南地区电力装机容量为7556万千瓦;再次是湖北地区电力装机容量为3757万千瓦。
2020年我国各省市水力装机容量情况
数据来源:国家能源局
新增装机容量方面,在经过2017-2019年不断下降期后,2020年得到大幅回升。数据显示,2020年中国水力新增装机容量为1323万千瓦,同比增长217.27%。
2014-2020年我国水力新增装机容量
数据来源:国家能源局
随着装机量不断增大,我国水力发电量也在不断增长。数据显示,2020年我国水力发电量为13552.1亿千瓦时,同比增长3.9%。2021年1-6月中国水力发电量产量4810.8亿千瓦时,同比增长13.4%。
2015-2021年6月我国水力发电量产量情况

数据来源:国家统计局
2014-2020年我国水电设备平均领用小时数情况

数据来源:国家能源局
弃水状况与前几年相比较明显缓解。2019年全国主要流域弃水电量约300亿千瓦时,同比下降56.6%;2020年主要流域弃水电量约301亿千瓦时,同比增长0.3%。
2016-2020年我国主要流域弃水电量情况
数据来源:国家能源局
虽然近几年来我国水电市场得到较快增长,但从水电开发程度来看,我国与发达国家相比有着很大的差距。例如瑞士、法国、意大利水电开发程度已超过80%,德国、日本、美国水电开发程度也在67%以上,而我国水电开发程度仅为37%。可见我国水电开发程度仍有较大的提升空间。
全球主要国家水电开发程度对比情况
数据来源:国家能源局(WW)
展望未来,作为可再生电源主力军,国家大力将继续支持水电发展。与此同时,虽然我国水电开发程度较低,但发展具有得天独厚的资源优势。根据《水电发展十三五规划》显示,目前我国水能资源可开发装机容量约660GW,年发电量约3万亿千瓦时,其中80%分布在西部地区。可见我国水电市场仍有较大发展空间。
更多深度内容,请查阅观研报告网:
《2021年中国水电市场分析报告-行业发展监测与投资潜力评估》
《2021年中国水电市场分析报告-行业运营现状与前景评估预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








