参考中国报告网发布《2017-2022年中国风电行业市场发展现状及十三五投资商机研究报告》
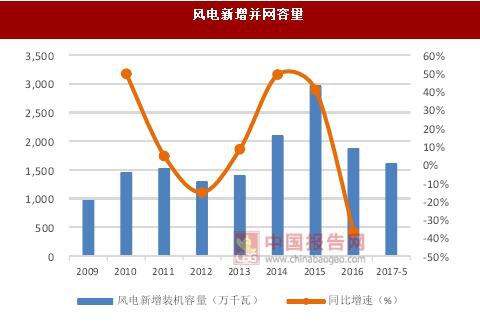
受到 2016 年标杆电价下调影响,2015 年国内风电行业抢装明显,当年实现新增装机超30GW,同比增 50%以上。而 2016 年国内新增装机不足 24GW,其中华北、华东地区风电新增装机增长明显,华东占比提升 7 个百分点至 20%。而西北地区大幅下降 8 个百分点至 26%,体现了装机区域向中东部和南部转移的趋势。
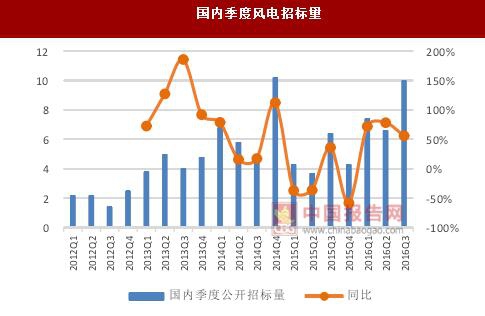
2016 年前三季度累计招标量为 24GW,较去年同期增长 68%,创历史新高。而对比 15年的抢装现象,14 年同期的招标量仅为 17.3GW,而 14 年全年的招标量也仅为 27.5GW,与今年相比明显较弱。主要原因是区域电力企业及火电企业由于火电受限,同时风电成本下降投资回报率合理,转型发展风电所致。
能源局发布 2017 年度风电投资监测预警结果,新疆被列为风电开发建设红色预警区域,即新疆不得核准建设新的风电项目,并要采取有效措施着力解决弃风问题;电网企业不得受理风电项目的新增并网申请(含在建、已核准和纳入规划的项目);派出机构不再对新建风电项目发放新的发电业务许可。因此,虽然 2016 年市场整体招标量创新高,但由于政策及补贴影响,预计部分风电项目或将搁置,或延期至 2018 年开工。
从风电发展周期来看,行业在经过 2010 年前的野蛮高速增长后,2011-2012 年期间集中爆发除了许多问题,如工程整体质量不规范、机组技术也没有考虑低电压穿越等事故状态下的应对等,造成了行业的下滑。行业自此进入技术和资源上的整理阶段。2013 年行业需求基本恢复。但由于标杆电价的下调导致去年出现抢装,估值也处于底部消化阶段。
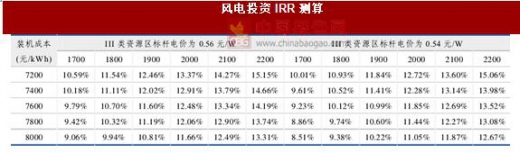
受标杆电价下调,风电场投资成本下降,风力发电小时数增加等因素影响后,风电场的IRR 仍处于较高的水平。以 III 类资源区为例,我们对风电场 IRR 进行关于上网电价、发电小时数及装机成本的敏感性进行了测算。对于三类资源区,2016 年前核准,2017 年底前动工的风电标杆电价为 0.56 元,而 2016 年后核准,2017 年底前动工的风电标杆电价下调 2 分,为 0.54 元。
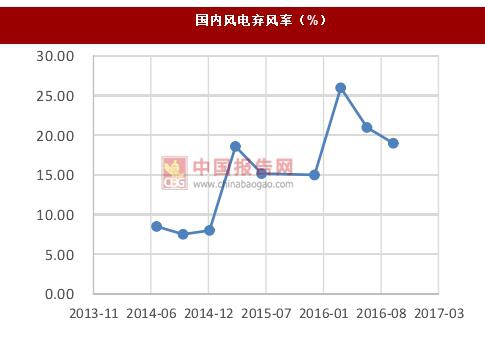
我们认为, 2016 年风电订单创新高,会显著改善企业的盈利水平,但是决定行业估值的核心因素在于对风电行业长期投资预期,而预期的改善受成本下降及弃风率改善的影响。去年至今的弃风率下降主要还是由政策主导的省网区域间电力调度,例如新疆哈密地区的风电通过特高压线路送往河南,但是这种弃风率的下降受制于两点,一是特高压网架的输送能力始终有限,而特高压线路的落地还需要时间,二是并无真正的用电需求拉动,电力供给过剩趋势已经比较确定。
所以我们认为当前弃风率改善的压力较大。虽然短期内风电成本已经有所下调,IRR 水平也能维持,但弃风限电的核心制约没有得到改善,短期而言估值很难出现大幅修复,长期应关注风电成本的下降对行业基本面的改善。
受到 2016 年标杆电价下调影响,2015 年国内风电行业抢装明显,当年实现新增装机超30GW,同比增 50%以上。而 2016 年国内新增装机不足 24GW,其中华北、华东地区风电新增装机增长明显,华东占比提升 7 个百分点至 20%。而西北地区大幅下降 8 个百分点至 26%,体现了装机区域向中东部和南部转移的趋势。
2016 年前三季度累计招标量为 24GW,较去年同期增长 68%,创历史新高。而对比 15年的抢装现象,14 年同期的招标量仅为 17.3GW,而 14 年全年的招标量也仅为 27.5GW,与今年相比明显较弱。主要原因是区域电力企业及火电企业由于火电受限,同时风电成本下降投资回报率合理,转型发展风电所致。
风电新增并网容量
数据来源:中国统计数据库
国内季度风电招标量
数据来源:中国统计数据库
能源局发布 2017 年度风电投资监测预警结果,新疆被列为风电开发建设红色预警区域,即新疆不得核准建设新的风电项目,并要采取有效措施着力解决弃风问题;电网企业不得受理风电项目的新增并网申请(含在建、已核准和纳入规划的项目);派出机构不再对新建风电项目发放新的发电业务许可。因此,虽然 2016 年市场整体招标量创新高,但由于政策及补贴影响,预计部分风电项目或将搁置,或延期至 2018 年开工。
从风电发展周期来看,行业在经过 2010 年前的野蛮高速增长后,2011-2012 年期间集中爆发除了许多问题,如工程整体质量不规范、机组技术也没有考虑低电压穿越等事故状态下的应对等,造成了行业的下滑。行业自此进入技术和资源上的整理阶段。2013 年行业需求基本恢复。但由于标杆电价的下调导致去年出现抢装,估值也处于底部消化阶段。
受标杆电价下调,风电场投资成本下降,风力发电小时数增加等因素影响后,风电场的IRR 仍处于较高的水平。以 III 类资源区为例,我们对风电场 IRR 进行关于上网电价、发电小时数及装机成本的敏感性进行了测算。对于三类资源区,2016 年前核准,2017 年底前动工的风电标杆电价为 0.56 元,而 2016 年后核准,2017 年底前动工的风电标杆电价下调 2 分,为 0.54 元。
风电投资 IRR 测算
资料来源:中国报告网整理
我们认为, 2016 年风电订单创新高,会显著改善企业的盈利水平,但是决定行业估值的核心因素在于对风电行业长期投资预期,而预期的改善受成本下降及弃风率改善的影响。去年至今的弃风率下降主要还是由政策主导的省网区域间电力调度,例如新疆哈密地区的风电通过特高压线路送往河南,但是这种弃风率的下降受制于两点,一是特高压网架的输送能力始终有限,而特高压线路的落地还需要时间,二是并无真正的用电需求拉动,电力供给过剩趋势已经比较确定。
所以我们认为当前弃风率改善的压力较大。虽然短期内风电成本已经有所下调,IRR 水平也能维持,但弃风限电的核心制约没有得到改善,短期而言估值很难出现大幅修复,长期应关注风电成本的下降对行业基本面的改善。
国内风电弃风率(%)
数据来源:中国统计数据库
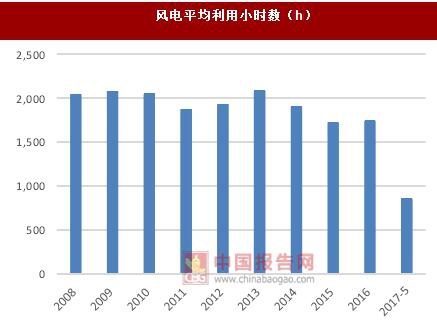
风电平均利用小时数(h)
数据来源:中国统计数据库
资料来源:中国报告网整理,转载请注明出处(GQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。