
近五年来,为促进海上风电产业发展,我国出台了一系列政策规划,而受益国家产业政策实施以及技术装备水平提升,我国海上风电产业得到快速发展。
| 时间 |
政策规划 |
要点 |
| 2016年 |
《海上风电开发建设管理办法》 |
省级及以下能源主管部门按照有关法律法规,依据经国家爱能源局审定的海上风电发展规定,核准具备建设条件的海上风电项目。 |
| 《风电发展“十三五”规划》 |
总量目标:到2020年底,风电累计并网装机容量确保达到2.1亿千瓦以上,其中海上风电并网装机容量达到500万千瓦以上,风电年发电量确保达到4200亿千瓦时,约占全国总发电量的6%。 |
|
| 《能源发展“十三五”规划》 |
坚持统筹规划、集散并举、陆海齐进、有效利用。调整优化风电开发布局,逐步由“三北”地区为主转向中东部地区为主,大力发展分散式风电,稳步建设风电基地,积极开发海上风电。 |
|
| 《关于调整光伏发电陆上风电标杆上网电价的通知》 |
一、降低光伏发电和陆上风电标杆上网电价﹔二、明确海上风电标杆上网电价。 |
|
| 2017年 |
《关于印发“一带一路”建设海上合作设想的通知》 |
中国与荷兰合作大力开发海上风力发电,同时与印尼、哈萨克斯坦、伊朗等国的海水淡化合作项目推动落实。 |
| 2018年 |
《关于2018年度风电建设管理有关要求的通知》 |
从2019年起,新增核准的集中式陆上风电项目和海上风电项目应全部通过竞争方式配置和确定上网电价。 |
| 《2018年能源工作指导意见》 |
有序建设重点风电基地项目,推动分散式风电、低风速风电、海上风电项目建设。积极推进风电平价上网示范项目建设,研究制定风电平价上网路线图。 |
|
| 2019年 |
《产业结构调整指导目录(2019年本)》 |
将“氢能、风电与光伏发电互补系统技术开发与应用”、“5MW及以上海上风电机组技术开发与设备制造”、“海上风电场建设与设备及海底电缆制造”等列为鼓励类技术,装备或行业。 |
| 《关于完善风电上网电价政策的通知》 |
将陆上风电、海上风电标杆上网电价改为指导价。新核准的集中式陆上风电项目上网电价全部通过竞争方式确定,不得高于项目所在资源区指导价,新核准海上风电项目全部通过竞争方式确定上网电价。 |
|
| 《关于积极推进风电、光伏发电无补贴平价上网有关工作的通知》 |
明确了对无补贴平价上网风电项目提供多项支持政策搢施,进一步推进风电平价上阴。 |
|
| 2020年 |
《国家发展改革委、国家能源局关于做好2020年能安全保障工作的指导意见》 |
持续构建多元化电力生产格局。在保障消纳的前提下,支持清洁能源发电大力发展,加快推动风电补贴退坡,推动建成一批风电平价上网项目。2020年,风电装机达到2.4亿千瓦左右。统筹推进电网建设,有序安排跨省区送电通道建设,优先保证清洁能源送出。 |
| 《关于2020年风电、光伏发电项目建设有关事项的通知》 |
积极推进平价上网项目建设,有序推进需国家财政补贴项目建设,积极支持分散式风电项目建设,稳妥推进海上风电项目建设,全面落实电力送出消纳条件,严格项目开发建设信息监测,认真落实放管服改革。 |
|
| 《关于促进非水可再生能源发电健康发展的若干意见》 |
新增海上风电和光热项目不再纳入中央财政补贴范围,按规定完成核准〈备案〉并于2021年12月31日前全部机组完成并网的存量海上风力发电和太阳能光热发电项目,按相应价格政策纳入中央财政补贴范围。 |
|
| 《2020年风电项目建设方案》 |
一、积极推进平价上网项目建设;二、有序推进需国家财政补贴项目建设﹔三、积极支持分散式风电项目建设﹔四、稳妥推进海上风电项目建设﹔五、全面落实电送出消纳条件﹔六、严格项目开发建设信息监测;七、认真落实放管服改革。 |
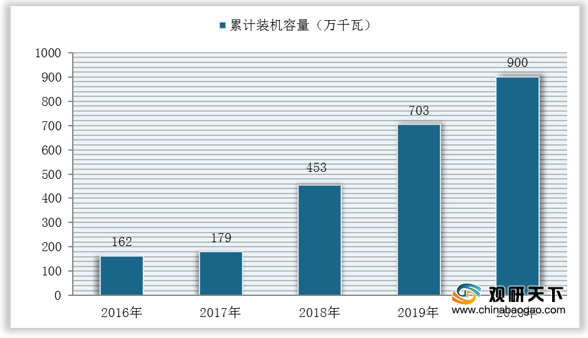
数据显示,截至2020年底,我国海上风电新增装机容量306万千瓦,较上年增加108万千瓦;累计装机约900万千瓦,较上年增加197万千瓦。

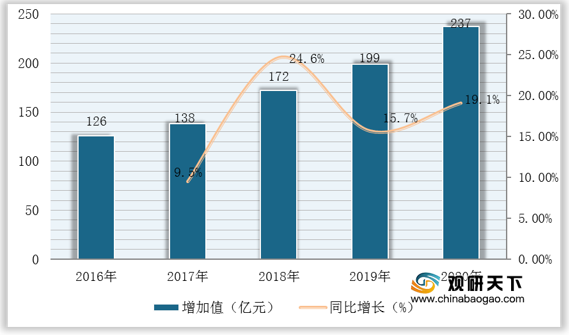
而随着潮流能、波浪能等海洋新能源产业化水平不断提高,我国海洋电力业也保持快速增长,2020年全年实现增加值237亿元,同比增长19.1%。
更多深度内容,请查阅观研报告网:
《2021年中国海洋电力行业分析报告-行业现状调查与投资战略研究》
《2021年中国智能电力产品市场分析报告-行业深度分析与发展商机前瞻》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








