1、整机:大型化定制化,强调安全可靠
中东部和南方地区地形复杂,风资源差异较大,风场设计成为项目收益率的重要影响因素。为了更好地利用风场风能资源,最大限度发挥机组性能,风机大型化、定制化趋势显著。风机整机技术不断进步,从外部部件集成,到现在掌握核心设计能力(如,变频器)深度整合关键部件的趋势显著。我们认为,风机环节龙头优势更加明显,能够提供多品类机型、具备设计经验、掌握核心技术的厂商将在分散式爆发增长的趋势下提升集中度。
参考观研天下发布《2018年中国风电市场分析报告-行业深度调研与发展前景研究》
2、风机:大型化、直驱式
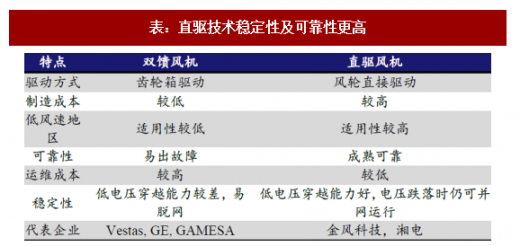
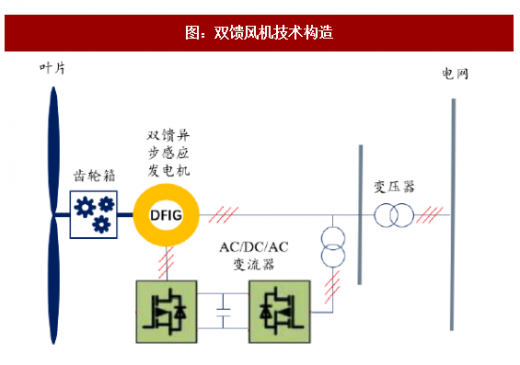
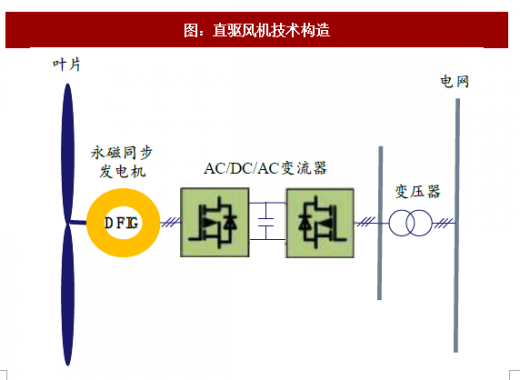
直驱技术稳定性及可靠性更高。目前主流的风机技术有双馈式与直驱式,两者的主要区别在于双馈风机通过多级齿轮箱驱动,而直驱风机通过风轮直接驱动。由于直驱式风机在传动链中免去了齿轮箱,将风轮直接与同步发电机相连,可有效降低机械故障率,减少运维次数与成本。同时还可使同步电机更加平稳地发电,提高了运行可靠性及风电转换效率,在大功率机型中效果更佳。双馈式风电机组采用多级齿轮箱驱动异步发电机,其电机重量轻、体积小、转速高、转矩小,但齿轮箱的运行维护成本较高且存在机械损耗。目前,两种机型技术特点各异,共存于市场之中。
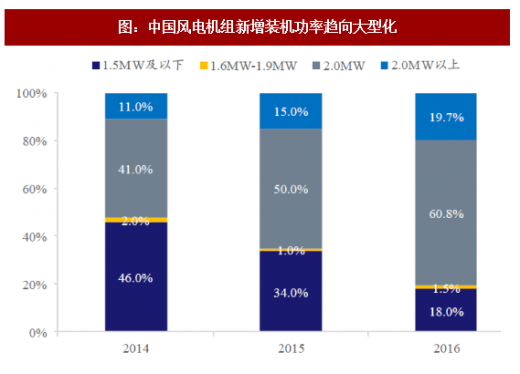
凭借大功率优势,直驱式风机扩大市场份额。2015年我国新装风电机组中,双馈式风电机组占据主流,市占率约68%。但从发展趋势看,直驱式风机的占比正逐步提高。首先,风机功率大型化正成未来的发展趋势。目前我国风机的主要功率机型为1.5MW与2MW,市场份额合计达78.7%。2016年,我国新增风电机组中,2MW风电机组装机占全国新增装机容量的60.9%,同比上升11%,1.5MW机组的市占率同比下降16%至17.8%,功率大型化趋势越发明显。其次,直驱技术在大功率风机中运用更加广泛。2015年我国新增大型风电机组中,永磁直驱式风电机组占比30%以上。而在3MW以上的大功率风电机组中,直驱式机型的占比已超过双馈式机型。预计“十三五”期间,2MW-3MW风电机组将成为中国陆上风电场装机的主要选择,市场份额将达到70%以上。根据中国产业信息网的估计,永磁直驱风电机组的市场份额还将进一步增长,到2020年其在新增装机容量中占比可达到40%以上,基本与双馈式新增装机容量旗鼓相当。
直驱技术在分散式领域具备发电效率优势。分散式风电多应用在风速相对较低的中东部区域,而直驱式风电机组由于采用了多极发电机与风轮直接相连进行驱动,减少了齿轮箱部件后,可显著降低传动损耗,提高发电效率,特别在低风速环境下,效果更加显著。与此同时,分散式风电站因为单体规模小,采用多点方式接入电网,难以集中运维,因此故障率较低的直驱式风电机组可有效减少运维压力,更适合应用于分散式风电场景。此外,由于直驱风机采用全功率变流控制,具备良好的低电压穿越优势,当电网电压跌落时,直驱风机可在一定的电压跌落范围内持续并网运行,具备较高的可靠性。
中东部和南方地区地形复杂,风资源差异较大,风场设计成为项目收益率的重要影响因素。为了更好地利用风场风能资源,最大限度发挥机组性能,风机大型化、定制化趋势显著。风机整机技术不断进步,从外部部件集成,到现在掌握核心设计能力(如,变频器)深度整合关键部件的趋势显著。我们认为,风机环节龙头优势更加明显,能够提供多品类机型、具备设计经验、掌握核心技术的厂商将在分散式爆发增长的趋势下提升集中度。
参考观研天下发布《2018年中国风电市场分析报告-行业深度调研与发展前景研究》
2、风机:大型化、直驱式
直驱技术稳定性及可靠性更高。目前主流的风机技术有双馈式与直驱式,两者的主要区别在于双馈风机通过多级齿轮箱驱动,而直驱风机通过风轮直接驱动。由于直驱式风机在传动链中免去了齿轮箱,将风轮直接与同步发电机相连,可有效降低机械故障率,减少运维次数与成本。同时还可使同步电机更加平稳地发电,提高了运行可靠性及风电转换效率,在大功率机型中效果更佳。双馈式风电机组采用多级齿轮箱驱动异步发电机,其电机重量轻、体积小、转速高、转矩小,但齿轮箱的运行维护成本较高且存在机械损耗。目前,两种机型技术特点各异,共存于市场之中。
表:直驱技术稳定性及可靠性更高
资料来源:公开资料整理
图:双馈风机技术构造
资料来源:公开资料整理
图:直驱风机技术构造
资料来源:公开资料整理
凭借大功率优势,直驱式风机扩大市场份额。2015年我国新装风电机组中,双馈式风电机组占据主流,市占率约68%。但从发展趋势看,直驱式风机的占比正逐步提高。首先,风机功率大型化正成未来的发展趋势。目前我国风机的主要功率机型为1.5MW与2MW,市场份额合计达78.7%。2016年,我国新增风电机组中,2MW风电机组装机占全国新增装机容量的60.9%,同比上升11%,1.5MW机组的市占率同比下降16%至17.8%,功率大型化趋势越发明显。其次,直驱技术在大功率风机中运用更加广泛。2015年我国新增大型风电机组中,永磁直驱式风电机组占比30%以上。而在3MW以上的大功率风电机组中,直驱式机型的占比已超过双馈式机型。预计“十三五”期间,2MW-3MW风电机组将成为中国陆上风电场装机的主要选择,市场份额将达到70%以上。根据中国产业信息网的估计,永磁直驱风电机组的市场份额还将进一步增长,到2020年其在新增装机容量中占比可达到40%以上,基本与双馈式新增装机容量旗鼓相当。
图:中国风电机组新增装机功率趋向大型化
资料来源:公开资料整理
直驱技术在分散式领域具备发电效率优势。分散式风电多应用在风速相对较低的中东部区域,而直驱式风电机组由于采用了多极发电机与风轮直接相连进行驱动,减少了齿轮箱部件后,可显著降低传动损耗,提高发电效率,特别在低风速环境下,效果更加显著。与此同时,分散式风电站因为单体规模小,采用多点方式接入电网,难以集中运维,因此故障率较低的直驱式风电机组可有效减少运维压力,更适合应用于分散式风电场景。此外,由于直驱风机采用全功率变流控制,具备良好的低电压穿越优势,当电网电压跌落时,直驱风机可在一定的电压跌落范围内持续并网运行,具备较高的可靠性。
资料来源:观研天下整理,转载请注明出处(GYWW)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。