垃圾发电是指把各种垃圾收集后进行分类处理,处理的方法有两种:一是对燃烧值较高的进行高温焚烧,在高温焚烧中产生的热能转化为高温蒸气,推动汽轮机转动,使发电机产生电能;二是对不能燃烧的有机物进行发酵、厌氧处理,最后干燥脱硫,产生一种气体叫甲烷,也叫沼气。再经燃烧,把热能转化为蒸气,推动汽轮机转动,带动发电机产生电能。
1、产业链
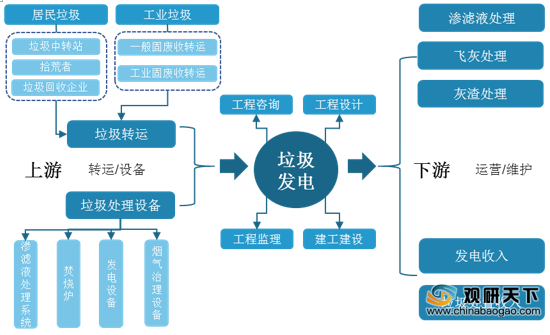
从产业链来看,我国垃圾焚烧发电行业上游主要包括垃圾转运、垃圾处理设备制造等;行业中游包括垃圾发电厂的设计和建设;行业下游主要为垃圾发电厂的运营与维护。
2、政策环境
为推动行业的发展,我国对于垃圾发电出台了一系列政策,近年来更是发布不少相关补贴政策。2020年9月发改委等部门出台《完善生物质发电项目建设运行的实施方案》,明确了2020年用于新增生物质发电项目补贴的额度为15亿元,以并网时间申报并纳入目录,额满后下年顺延;2020年10月关于《关于促进非水可再生能源发电健康发展的若干意见》有关事项的补充通知发布,明确项目全生命周期补贴电量=项目容量*项目全生命周期合理利用小时数:确定全生命周期82500利用小时以及并网后15年的最大补贴年限。
3、行业分析
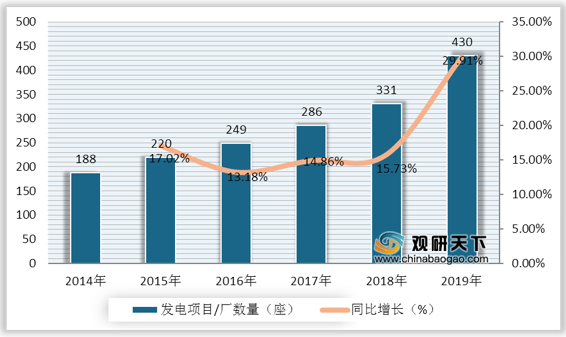
根据数据显示,我国已投产生活垃圾焚烧发电项目/厂数量逐年增长,到2018年达到331座,同比增长15.73%;2019年是我国垃圾焚烧发电项目建设最多的一年,国内建成并运行的生活垃圾焚烧发电厂数量达到430座,同比增长29.91%。
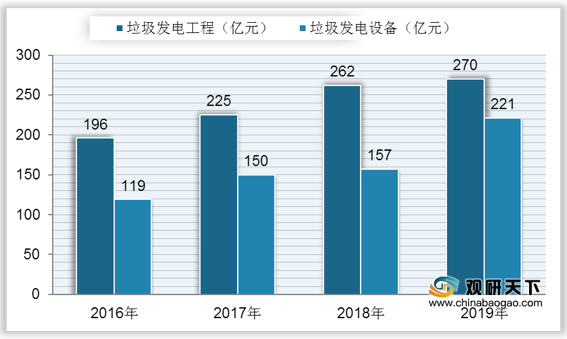
在市场规模方面,我国垃圾发电行业整体市场持续增长,到2019年,中国垃圾发电工程市场规模仍然较大,达到270亿元,同比增长3.05%;而垃圾发电设备则增长较快,市场规模达到221亿元,同比增长40.76%。
4、需求分析
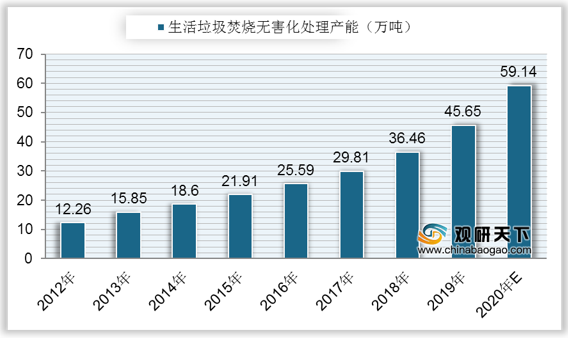
据统计,近年来我国生活垃圾焚烧无害化处理能力增长较快,产能从2012年的12.26万吨增长至2018年的36.46万吨;到2019年我国城市生活垃圾焚烧无害化处理产能45.65万吨,同比增长25.21%;预计到2020年,我国生活垃圾焚烧无害化处理产能将达到59.14万吨。
5、技术分析
自2015年来,我国垃圾焚烧发电累计装机容量快速增长,到2019年底,全国垃圾焚烧发电新增装机容量为286万千瓦,较上年增加95万千瓦;累计装机容量达到1202万千瓦,同比增长31%。预计到2020年,我国将新增装机容量248万千瓦,全国垃圾焚烧发电装机容量将达到1450万千瓦。

欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国垃圾发电市场调研报告-市场供需现状与发展动向研究》
《2021年中国垃圾发电市场分析报告-行业运营态势与发展前景预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
1、产业链
从产业链来看,我国垃圾焚烧发电行业上游主要包括垃圾转运、垃圾处理设备制造等;行业中游包括垃圾发电厂的设计和建设;行业下游主要为垃圾发电厂的运营与维护。
垃圾发电行业产业链
数据来源:公开资料整理
2、政策环境
为推动行业的发展,我国对于垃圾发电出台了一系列政策,近年来更是发布不少相关补贴政策。2020年9月发改委等部门出台《完善生物质发电项目建设运行的实施方案》,明确了2020年用于新增生物质发电项目补贴的额度为15亿元,以并网时间申报并纳入目录,额满后下年顺延;2020年10月关于《关于促进非水可再生能源发电健康发展的若干意见》有关事项的补充通知发布,明确项目全生命周期补贴电量=项目容量*项目全生命周期合理利用小时数:确定全生命周期82500利用小时以及并网后15年的最大补贴年限。
2020年中国垃圾发电补贴政策
| 日期 |
文件 |
主要内容 |
| 2020年1月 |
《关于促进非水可再生能源发电健康发展的若干意见》 |
明确新增项目以收定支;充分保障政策延续性和存量项目合理收益,按合理利用小时数核定中央财政补贴额度 |
| 2020年1月 |
《可再生能源电价附加补助资金管理办法》 |
明确纳入补贴清单范围的项目;进一步明确以收定支、新增不新欠、开源节流、存量项目全额纳入、各部门需相互配合等 |
| 2020年9月 |
《完善生物质发电项目建设运行的实施方案》 |
(1)2020年新增项目:明确了2020年用于新增生物质发电项目补贴的额度为15亿元,以并网时间申报并纳入目录,额满后下年顺延:(2)2021年新项目:2021年1月1日起,规划内已核准未开工、新核准的生物质发电项目全部通过竞争方式配置并确定上网电价 |
| 2020年10月 |
关于《关于促进非水可再生能源发电健康发展的若干意见》有关事项的补充通知 |
明确项目全生命周期补贴电量=项目容量*项目全生命周期合理利用小时数:确定全生命周期82500利用小时以及并网后15年的最大补贴年限 |
数据来源:公开资料整理
3、行业分析
根据数据显示,我国已投产生活垃圾焚烧发电项目/厂数量逐年增长,到2018年达到331座,同比增长15.73%;2019年是我国垃圾焚烧发电项目建设最多的一年,国内建成并运行的生活垃圾焚烧发电厂数量达到430座,同比增长29.91%。
2014-2019年中国已投产生活垃圾焚烧发电项目/厂数量及同比增长
数据来源:公开资料整理
在市场规模方面,我国垃圾发电行业整体市场持续增长,到2019年,中国垃圾发电工程市场规模仍然较大,达到270亿元,同比增长3.05%;而垃圾发电设备则增长较快,市场规模达到221亿元,同比增长40.76%。
2016-2021年我国垃圾发电行业细分市场规模及预测
数据来源:公开资料整理
4、需求分析
据统计,近年来我国生活垃圾焚烧无害化处理能力增长较快,产能从2012年的12.26万吨增长至2018年的36.46万吨;到2019年我国城市生活垃圾焚烧无害化处理产能45.65万吨,同比增长25.21%;预计到2020年,我国生活垃圾焚烧无害化处理产能将达到59.14万吨。
2012-2020年中国生活垃圾焚烧无害化处理产能及预测
数据来源:公开资料整理
5、技术分析
自2015年来,我国垃圾焚烧发电累计装机容量快速增长,到2019年底,全国垃圾焚烧发电新增装机容量为286万千瓦,较上年增加95万千瓦;累计装机容量达到1202万千瓦,同比增长31%。预计到2020年,我国将新增装机容量248万千瓦,全国垃圾焚烧发电装机容量将达到1450万千瓦。
2015-2020年我国垃圾焚烧发电累计、新增装机容量及预测
数据来源:公开资料整理(LJ)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国垃圾发电市场调研报告-市场供需现状与发展动向研究》
《2021年中国垃圾发电市场分析报告-行业运营态势与发展前景预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。