
中空玻璃由美国人于1865年发明,是一种良好的隔热、隔音、美观适用、并可降低建筑物自重的新型建筑材料。随着国家建筑节能政策要求和人们节能意识的不断提升,中空玻璃因其优异性能正得到越来越广泛的应用。
进口方面
我国中空玻璃进口量较少,自从2015年进口量达2859.2吨后,2016年进口量骤降,直到2020年我国中空玻璃每年出口量均不达500吨,其中,2020年出口量为273.7吨,同比下降23.8%。

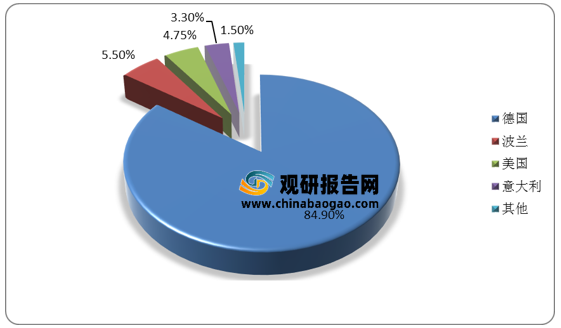
意大利、美国、波兰及德国为我国中空玻璃主要出口目的地,其中,2020年我国中空玻璃进口数量最多地区为意大利232460千克,占中空玻璃数量占比84.9%。
我国中空玻璃进口额自2015年达1466万美元,2016年高幅下跌至116万美元,虽然2017-2020年我国中空玻璃进口额逐年回升,但依然在200万美元以下,其中,2020年的进口额为190.4万美元,同比增长27.5%。

出口方面
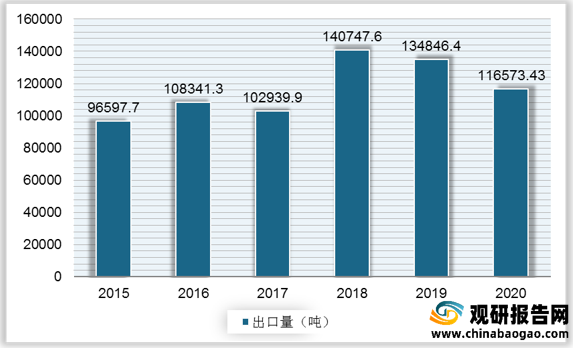
近年来,我国中空玻璃出口量远大于进口量,其中,2020年我国中空玻璃出口数量为116573.434吨,同比下降13.6%。
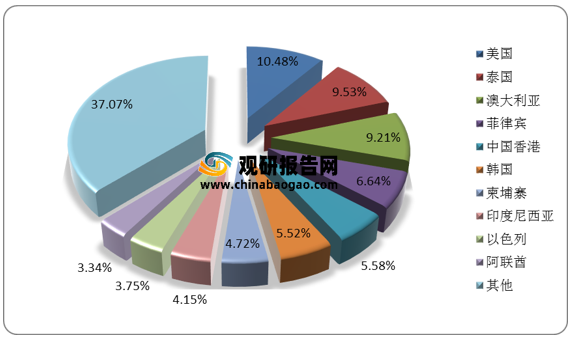
我国中空玻璃销往境外多地,2020年美国为中国中空玻璃出口量最多的地区,占比为10.48%,其次是泰国,占比为9.53%。
2015-2020年我国中空玻璃出口金额呈两段式下降,其中,2020年我国中空玻璃出口金额为21876.2万美元,同比下降8.5%。

2020年美国为我国中空玻璃出口金额最多的地区,占比为17.06%;其次是泰国,占比为9.98%。

行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
进口方面
我国中空玻璃进口量较少,自从2015年进口量达2859.2吨后,2016年进口量骤降,直到2020年我国中空玻璃每年出口量均不达500吨,其中,2020年出口量为273.7吨,同比下降23.8%。
2015-2020年我国中空玻璃进口量

数据来源:中国海关
意大利、美国、波兰及德国为我国中空玻璃主要出口目的地,其中,2020年我国中空玻璃进口数量最多地区为意大利232460千克,占中空玻璃数量占比84.9%。
2020年中国中空玻璃主要地区进口数量占比

数据来源:中国海关
我国中空玻璃进口额自2015年达1466万美元,2016年高幅下跌至116万美元,虽然2017-2020年我国中空玻璃进口额逐年回升,但依然在200万美元以下,其中,2020年的进口额为190.4万美元,同比增长27.5%。
2015-2020年我国中空玻璃进口额

数据来源:中国海关
出口方面
近年来,我国中空玻璃出口量远大于进口量,其中,2020年我国中空玻璃出口数量为116573.434吨,同比下降13.6%。
2015-2020年我国中空玻璃出口量

数据来源:中国海关
我国中空玻璃销往境外多地,2020年美国为中国中空玻璃出口量最多的地区,占比为10.48%,其次是泰国,占比为9.53%。
2020年中国中空玻璃出口数量前十地区占比

数据来源:中国海关
2015-2020年我国中空玻璃出口金额呈两段式下降,其中,2020年我国中空玻璃出口金额为21876.2万美元,同比下降8.5%。
2015-2020年我国中空玻璃出口额

数据来源:中国海关
2020年美国为我国中空玻璃出口金额最多的地区,占比为17.06%;其次是泰国,占比为9.98%。
2020年中国中空玻璃出口金额前十地区

数据来源:中国海关(TC)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








