咨询热线

400-007-6266

010-86223221

中美“瓜分”全球钼资源,合金钢不锈钢需求靠前


        钼定义

        钼(mù)为人体及动植物必须的微量元素。为银白色金属,硬而坚韧。人体各种组织都含钼,在人体内总量为9mg,肝、肾中含量最高。

        钼是一种过渡元素,极易改变其氧化状态,在体内的氧化还原反应中起着传递电子的作用。在氧化的形式下,钼很可能是处于+6价状态。虽然在电子转移期间它也很可能首先还原为+5价状态。但是在还原后的酶中也曾发现过钼的其他氧化状态。钼是黄嘌呤氧化酶/脱氢酶、醛氧化酶和亚硫酸盐氧化酶的组成成分,从而确知其为人体及动植物必需的微量元素。

        参考观研天下发布《2018年中国钼行业分析报告-市场深度分析与发展前景研究》

        全球钼资源储量分布

        全球钼矿储量集中分布在中国、美国、智利、加拿大、秘鲁、俄罗斯、亚美尼亚等国家,约占总量的95%,其中中国、美国、智利三国占85%。1995-2017年,全球钼基础储量从1,100万吨增加到1,900万吨,增长率63.64%,年均增长率3.35%;储量从550万吨增加到1,100万吨,储量翻了一倍,年均增长率5.26%。全球经济可利用钼资源增长更为明显。

2017年全球钼储量分布
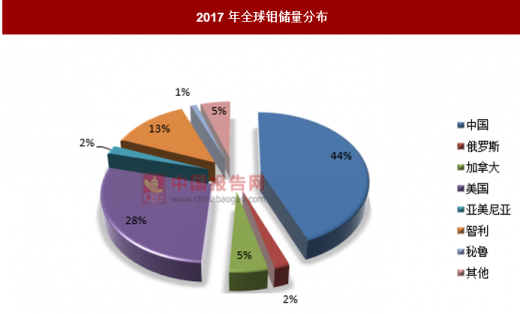
 
资料来源:中国报告网整理

        全球钼资源产量分布

        当前全球钼资源产量中,中国、美国和智利三国为主要钼资源生产国,三国产量占比总和达到77.5%。其次是秘鲁和墨西哥,产量占比分别为6.6%和5.3%。五国产量之和占比约90%。具体如下:

2017年全球钼资源产量分布
 
资料来源:中国报告网整理

        钼下游应用

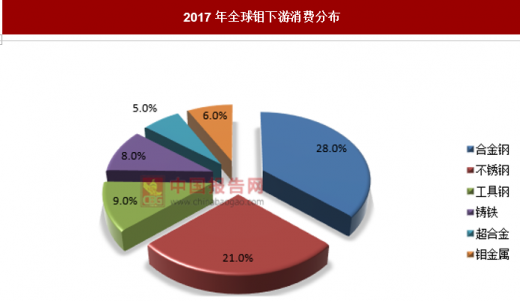
        钼的消费主要用于钢材冶炼、钼合金、钼材和钼化工。钼下游应用中,占比最高的是28%,不锈钢为21%,工具钢为9%。具体如下:

2017年全球钼下游消费分布
 
资料来源:中国报告网整理

        资料来源:观研天下整理,转载请注明出处(FSW)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。
铂金行业供需分析:全球供给矿产主导且弹性不足 短期供应过剩难掩中长期缺口

铂金行业供需分析:全球供给矿产主导且弹性不足 短期供应过剩难掩中长期缺口

铂金是稀有贵金属,全球供给以矿产为主、回收为辅,产地集中于南非等少数国家。全球铂金核心需求来自汽车尾气催化剂,汽车电动化将对该赛道需求造成压力;氢能领域则有望催生新兴需求。我国是全球最大铂金消费国,但本土资源禀赋偏弱、供给高度依赖进口,供应链安全压力突出。2026年全球铂金预计出现阶段性供给盈余,铂金价格震荡回落。中长

2026年11月17日
我国硬质合金行业供给端分析:钨矿资源优势筑基 但市场高端化转型存多重挑战

我国硬质合金行业供给端分析:钨矿资源优势筑基 但市场高端化转型存多重挑战

硬质合金被誉为“工业牙齿”,下游应用场景广泛。我国钨矿储量与产量全球领先,为行业发展提供坚实资源支撑。我国已成为全球最大硬质合金生产国,近年来国内产量稳步增长,产业呈现湖南、江西等区域集聚特征。但行业仍存在结构性矛盾,高端产品本土供给不足,转型升级面临多重挑战。未来需以多维举措推进高端化升级,竞争重心将从价格、生产规模

2026年11月12日
我国再生铝行业机遇与挑战并存 规范化回收与高端供给亟待增强

我国再生铝行业机遇与挑战并存 规范化回收与高端供给亟待增强

再生铝具备显著节能降碳特性,国内产业链完备、产量逐年递增。政策红利持续释放,叠加电解铝产能约束、汽车家电轻量化趋势以及下游绿色采购需求,为行业带来显著发展机遇。但行业“小散乱”格局犹存,面临原料来源杂、高品质废料供给不足、产品附加值偏低等短板,同时存在原料价格波动与国际贸易不确定性等风险。整体看,行业机遇大于挑战,需从

2026年11月04日
我国钯金行业供需格局解析:供给依赖回收与进口 需求结构高度集中

我国钯金行业供需格局解析:供给依赖回收与进口 需求结构高度集中

钯金属于稀有贵金属,全球供给以矿产为主、回收为辅,受开采成本抬升、矿石品位下滑等因素制约,增量释放空间有限。我国本土钯金矿产禀赋偏弱,供给主要依托回收与进口。国内钯金需求集中于汽车催化剂,2024年消费占比超八成,纯电动车渗透率提升持续压制该场景需求;氢能领域有望催生新需求,但短期放量尚需时间。整体来看,国内钯金行业呈

2026年11月04日
CSST存量替换托底 我国不锈钢波纹管行业需求释放 出口结构转移成未来演进路径

CSST存量替换托底 我国不锈钢波纹管行业需求释放 出口结构转移成未来演进路径

焊接波纹管的核心壁垒则在工艺——漏率≤1×10⁻⁹ std.cc He/s、内壁Ra≤0.2μm、约300万次伸缩循环不失效,这三项指标叠加构成了国产化尚未跨越的门槛。未来行业将沿三条路径演进:液冷管路从非标定制走向标准件、产品从裸管走向组件总成、出口从区域转移走向结构升级。

2026年10月29日
全球合金软磁粉芯行业前景:AI算力电源驱动 中国企业逐渐掌握产业链制造主导权

全球合金软磁粉芯行业前景:AI算力电源驱动 中国企业逐渐掌握产业链制造主导权

从收入口径来看,全球合金软磁粉芯市场规模由 2020 年 16 亿元增长至 2025 年 48 亿元,2020-2025 年复合增速达 24.6%;伴随算力基础设施持续加码建设,AI 算力需求将成为行业核心增量,预计 2030 年全球市场规模将达到 98 亿元,2025-2030 年 CAGR 为 15.5%,

2026年10月28日
铂族金属行业:钯铑过剩 氢能与AI算力释放铂钌潜力 国内价值聚焦再生回收与材料加工

铂族金属行业:钯铑过剩 氢能与AI算力释放铂钌潜力 国内价值聚焦再生回收与材料加工

汽车尾气催化剂依旧是铂、钯第一大单一需求来源,分别占铂总需求 42%、钯总需求 82%。但全球新能源汽车渗透率快速抬升,正在从底层压缩传统内燃机需求基础;国内新能源乘用车渗透率已达 67%,纯电动车型几乎不消耗铂钯,电气化带来的冲击在不同铂族品种间呈现显著分化。

2026年10月27日
鸿路间接覆盖30余国 我国钢结构行业海外区域需求梯度与企业承接路径分化

鸿路间接覆盖30余国 我国钢结构行业海外区域需求梯度与企业承接路径分化

我国钢结构头部厂商订单逆势增长——HS7308出口吨位2022至2025年复合增速25.1%,海外景气是对冲国内下行的关键变量。

2026年10月27日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部