
超白压延玻璃是一种超透明低铁玻璃,也称低铁玻璃、高透明玻璃,是一种高品质、多功能的新型高档玻璃品种,透光率可达91.5%以上,具有晶莹剔透、高档典雅的特性,有玻璃家族“水晶王子”之称。
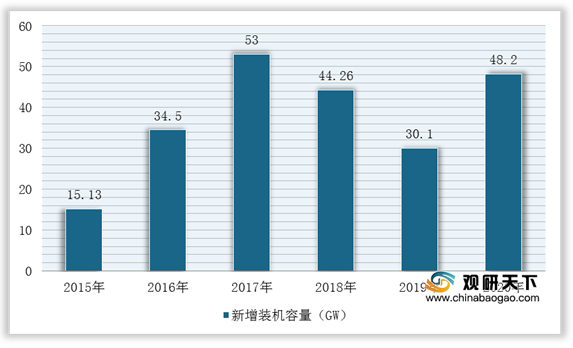
近年来,在国家大力支持光伏产业发展的背景下,超白压延玻璃行业发展速度加快。2015-2020年,我国光伏累计装机量呈不断上升的态势,进而带动超白压延玻璃行业需求持续上升。根据数据显示,2020年我国光伏市场累计装机量为253GW,光伏新增装机48.2GW,其中集中式光伏电站32.68GW、分布式光伏15.52GW。
 数据来源:国家能源局
一、供应商的议价能力
供应商讨价还价能力指的是供应商提高投入价格或通过降低投入和服务的品质来增加产业成本的能力。目前,我国超白压延玻璃行业供应商主要为硅砂、纯碱等化工原料的生产商以及燃料、电力等能源动力的提供商。

总体而言,由于化工原料和能源动力在玻璃生产成本中占比相当。因此,我国超白压延玻璃行业供应商的综合议价能力为中等水平。
二、购买者的议价能力
购买者主要通过压价与要求提供较高的产品或服务质量的能力,来影响行业中现有企业的盈利能力。一方面,超白压延玻璃的产量目前处于供大于求的状态;另一方面,目前超白压延玻璃行业处于寡头竞争的形势,大型生产商具有一定的市场话语权,但任何一家企业的价格变动都会引起竞争对手对应的价格调整,产品价格相对稳定但促销竞争激烈。因此,我国超白压延玻璃行业购买者的议价能力较高。
三、新进入者的威胁
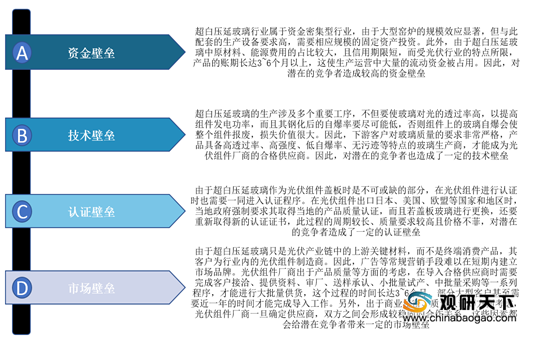
新进入者在给行业带来新活力的同时,可能会与现有企业存在原材料与市场份额的竞争,最终导致行业中现有企业盈利水平降低,行业竞争更加激烈。目前,我国超白压延玻璃行业存在资金壁垒、技术壁垒、认证壁垒和市场壁垒,所以潜在的竞争者的进入难度都较大,无法轻易进入超白压延玻璃行业。
四、替代品的威胁
两个处于同行业或不同行业中的企业,可能会由于所生产的产品是互为替代品,从而在它们之间产生相互竞争行为,这种源自于替代品的竞争会以各种形式影响行业中现有企业的竞争战略。在晶硅电池组件方面,超白压延玻璃是超白浮法玻璃的替代品。目前,压延玻璃的生产技术成熟,在生产成本几乎相同的情况下,超白压延玻璃具有比超白浮法玻璃更高的透过率,被替代的可能性低。除超白浮法玻璃外,有机玻璃、聚碳酸酯等材料透光性好、质量轻,也可作为光伏组件的盖板材料,但其耐磨性、耐候性均较差,不适于室外安装,所以也无法代替超白压延玻璃材料。因此,我国超白压延玻璃行业替代品的替代能力弱。
五、同业竞争者的竞争程度
目前,世界上只有美国PPG、法国圣戈班、英国的皮尔金顿、日本的旭硝子、中国南玻等少数企业掌握超白玻璃的生产技术,其中PPG公司技术最成熟。这些玻璃巨头为了保证对市场的相对垄断,大都采取技术封锁手段,不对外转让技术及采用限产的营销模式,这使超白玻璃在技术上和资金上具有了较高的进入门槛。因此,国内超白压延玻璃行业处于寡头竞争的形势,市场竞争较为激烈。
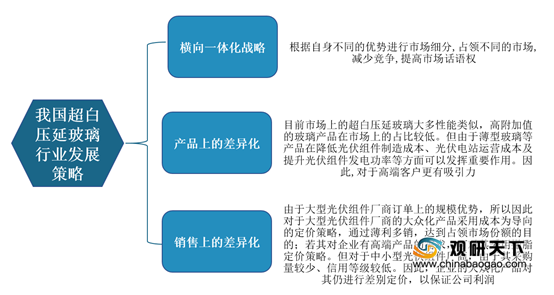
综上所述,通过五力模型分析可知,我国超白压延玻璃行业竞争激烈,购买者议价能力高,但潜在者进入能力、替代品替代能力等方面较好。因此,我国超白压延玻璃行业相关企业在战略上选择增长型战略,占领市场份额,提高市场话语权。
近年来,在国家大力支持光伏产业发展的背景下,超白压延玻璃行业发展速度加快。2015-2020年,我国光伏累计装机量呈不断上升的态势,进而带动超白压延玻璃行业需求持续上升。根据数据显示,2020年我国光伏市场累计装机量为253GW,光伏新增装机48.2GW,其中集中式光伏电站32.68GW、分布式光伏15.52GW。
2015-2020年我国光伏行业新增装机容量统计情况
数据来源:国家能源局
2015-2020年我国光伏行业累计装机容量统计情况
一、供应商的议价能力
供应商讨价还价能力指的是供应商提高投入价格或通过降低投入和服务的品质来增加产业成本的能力。目前,我国超白压延玻璃行业供应商主要为硅砂、纯碱等化工原料的生产商以及燃料、电力等能源动力的提供商。
我国超白压延玻璃行业供应商议价能力
数据来源:公开资料整理
总体而言,由于化工原料和能源动力在玻璃生产成本中占比相当。因此,我国超白压延玻璃行业供应商的综合议价能力为中等水平。
二、购买者的议价能力
购买者主要通过压价与要求提供较高的产品或服务质量的能力,来影响行业中现有企业的盈利能力。一方面,超白压延玻璃的产量目前处于供大于求的状态;另一方面,目前超白压延玻璃行业处于寡头竞争的形势,大型生产商具有一定的市场话语权,但任何一家企业的价格变动都会引起竞争对手对应的价格调整,产品价格相对稳定但促销竞争激烈。因此,我国超白压延玻璃行业购买者的议价能力较高。
三、新进入者的威胁
新进入者在给行业带来新活力的同时,可能会与现有企业存在原材料与市场份额的竞争,最终导致行业中现有企业盈利水平降低,行业竞争更加激烈。目前,我国超白压延玻璃行业存在资金壁垒、技术壁垒、认证壁垒和市场壁垒,所以潜在的竞争者的进入难度都较大,无法轻易进入超白压延玻璃行业。
我国超白压延玻璃行业进入壁垒
数据来源:公开资料整理
四、替代品的威胁
两个处于同行业或不同行业中的企业,可能会由于所生产的产品是互为替代品,从而在它们之间产生相互竞争行为,这种源自于替代品的竞争会以各种形式影响行业中现有企业的竞争战略。在晶硅电池组件方面,超白压延玻璃是超白浮法玻璃的替代品。目前,压延玻璃的生产技术成熟,在生产成本几乎相同的情况下,超白压延玻璃具有比超白浮法玻璃更高的透过率,被替代的可能性低。除超白浮法玻璃外,有机玻璃、聚碳酸酯等材料透光性好、质量轻,也可作为光伏组件的盖板材料,但其耐磨性、耐候性均较差,不适于室外安装,所以也无法代替超白压延玻璃材料。因此,我国超白压延玻璃行业替代品的替代能力弱。
五、同业竞争者的竞争程度
目前,世界上只有美国PPG、法国圣戈班、英国的皮尔金顿、日本的旭硝子、中国南玻等少数企业掌握超白玻璃的生产技术,其中PPG公司技术最成熟。这些玻璃巨头为了保证对市场的相对垄断,大都采取技术封锁手段,不对外转让技术及采用限产的营销模式,这使超白玻璃在技术上和资金上具有了较高的进入门槛。因此,国内超白压延玻璃行业处于寡头竞争的形势,市场竞争较为激烈。
综上所述,通过五力模型分析可知,我国超白压延玻璃行业竞争激烈,购买者议价能力高,但潜在者进入能力、替代品替代能力等方面较好。因此,我国超白压延玻璃行业相关企业在战略上选择增长型战略,占领市场份额,提高市场话语权。
我国超白压延玻璃行业发展策略
数据来源:公开资料整理(WYD)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国超白压延玻璃市场分析报告-行业竞争格局与未来趋势研究》
《2020年中国超白压延玻璃市场前景研究报告-产业供需现状与投资商机研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Emial:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






