
提高产能利用率是满足全球新增需求关键因素,减少电极出口即可满足国内大部分新增需求。
石墨电极是电弧炉核心部件,其供给情况将直接影响电弧炉未来发展。根据我们于2017年6月25日发布的《炭素行业专题报告之一:钢铁用炭素(I)-新增电炉投放驱动石墨电极需求,技术进步、集中度提升助长期发展》深度报告,石墨电极是以石油焦、针状焦为原料,煤沥青为结合剂,经煅烧、配料、混捏、压型、焙烧、石墨化、机加工而成,是电弧炉中以电弧形式释放电能对炉料进行加热熔化的导体,也是电弧炉核心部件之一。因此其供给情况将直接影响电弧炉未来发展。
参考观研天下发布《2017-2022年中国石墨电极行业市场发展现状及十三五投资战略分析报告》
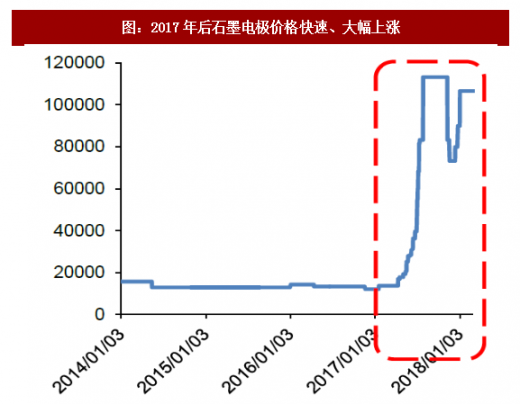
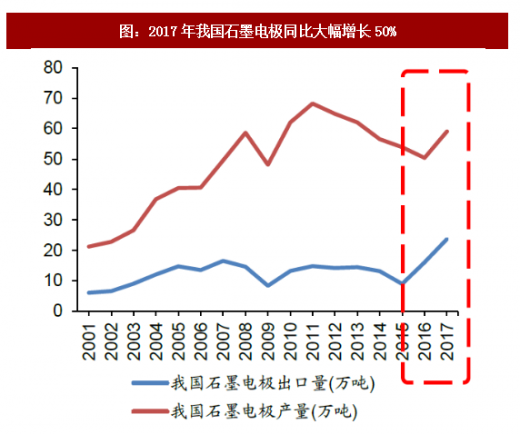
2017年石墨电极国内价格暴涨,海外需求攀升,国内、海外两个市场均重现繁荣。国内,受“地条钢”出清、电弧炉产能增长、炭素企业环保限产等因素共同作用,2017年国内石墨电极价格暴涨,显示国内石墨电极市场供不应求。同时,2017年我国石墨电极出口量达23.73万吨,同比2016年大幅增长50%,创下2001年以来最高增速,显示海外石墨电极需求强劲。
2017年,国内和海外均展现了强劲的石墨电极需求,但供给较为紧张,石墨电极价格出现大涨。那么展望未来,石墨电极的供给会否成为电弧炉发展的制约因素之一。
(一)新增需求
预计2018、2019、2020年全球将新增石墨电极需求9.27、14.19和4.92万吨,合计28.38万吨
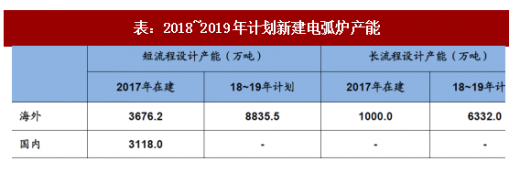
根据我们于2018年3月6日发布的《炼钢工艺发展路径专题之一:短流程VS长流程-环保与经济性加速短流程发展,上游原材料及耗材产业链或受益》深度报告,经合组织(OECD)于2017年8月7日发布的《CAPACITYDEVELOPMENTSINTHEWORLDSTEELINDUSTRY》(全球钢铁工业产能发展)报告统计了2017年海外在建短流程电弧炉产能为3676.2万吨,2018~2019年计划新建电弧炉产能为8835.5万吨;国内已官方宣布进行产能置换需淘汰的炼钢产能共计4059万吨,其中电炉炼钢产能2010万吨,高炉-转炉炼钢产能2049万吨;产能置换新建电弧炉设计产能为3118万吨。
《CAPACITYDEVELOPMENTSINTHEWORLDSTEELINDUSTRY》2017年海外在建短流程电弧炉产能为3676.2万吨,2018~2019年计划新建电弧炉产能为8835.5万吨;国内已官方宣布进行产能置换新建电弧炉设计产能为3118万吨
为了计算海外及国内未来新增电弧炉产能对石墨电极特别是超高功率石墨电极的需求,做如下假设:
假设1:考虑到电弧炉投产周期在4~6个月,则假设2017年海外在建电弧炉中1/2产能在2018年投产,1/2产能在2019年投产;2018年计划新建电弧炉中,1/2产能在18年投产,1/2产能在19年投产;2019年计划新建电弧炉中,1/2产能在19年投产,1/2产能在20年投产,则可计算得到,2018、2019年海外新增电弧炉产能分别为4046.98、6253.85万吨,2020年至少为2208.88万吨。
假设2:由于2017年国内淘汰的2010万吨电炉炼钢产能则可能处于停产或者处于部分生产的状态,因此我们可以假设三种情况,即:(1)2010万吨淘汰电弧炉原处于停产状态,则国内最大新增石墨电极需求对应的电弧炉产能为3118万吨;(2)2010万吨淘汰电弧炉均处于在产状态,则国内最小新增石墨电极需求对应的电弧炉产能为1108=3118-2010万吨;(3)2010万吨淘汰电弧炉50%处于在产状态,则国内将新增石墨电极需求对应的电弧炉产能为2113=3118-2010/2万吨;
假设3:假设2018、2019年国内将新建电弧炉产能均与2017年淘汰电弧炉50%在产时的电弧炉产能一致,为2113万吨。其中2017年新建电弧炉1/2将在2018年投产,1/2在2019年投产;2018年新建的电弧炉产能中1/2在2018年投产,1/2在2019年投产;2019年新建的电弧炉产能中1/2在2019年投产,1/2在2020年投产。则可计算得到,2018、2019年国内新增电弧炉产能分别为2113.0、3169.5万吨,2020年至少为1056.5万吨;
假设4:电弧炉产能利用率为2017年全国粗钢平均产能利用率77.22%。详细测算过程参见我们于2017年12月15日发布的《钢铁行业2018年年度投资策略:去产能、去杠杆、环保高压、兼并重组共筑钢铁新常态》深度报告;
假设5:假设海外在建电弧炉及国内通过产能置换新增电弧炉均采用的是超高功率石墨电极(UHP),吨钢UHP石墨电极消耗量为1.95kg/t。根据中国炭素行业协会和海关总署数据,2016年我国电炉钢产量为5170万吨,超高功率石墨电极产量为13.49万吨,销量为13.30万吨,出口量为3.21万吨,则我国国内炼钢用超高功率石墨电极总消耗量为10.09万吨,可计算得到2016年我国吨钢石墨电极消耗量为1.95=10.09×1000÷5170(kg/t),这与高占彪等人2009年在《炭素技术》期刊上发表的《对电弧炉冶炼中石墨电极消耗及使用的探讨》一文中三相交流电弧炉吨钢石墨电极消耗在1.5~2.5kg/t,平均为2.0kg/t的结论基本吻合;
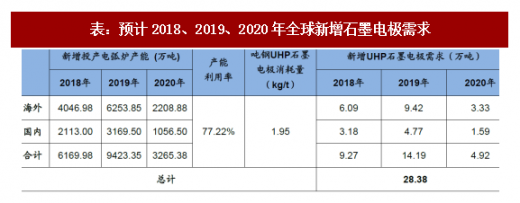
根据以上假设条件,预计2018、2019、2020年全球或将分别新增UHP石墨电极需求9.27、14.19和4.92万吨,2018~2020年合计或将新增UHP石墨电极需求28.38万吨。
预计2018、2019、2020年全球将分别新增UHP石墨电极需求9.27、14.19和4.92万吨,2018~2020年合计将新增UHP石墨电极需求28.38万吨
(二)供给
2017年全球石墨电极产能170万吨、产能利用率仅67.73%,提高产能利用率是满足新增需求关键条件
2016年中国石墨电极产量占全球石墨电极产量近47.35%,出口量占产量的1/3,中国石墨电极供给情况对全球石墨电极市场有着至关重要的作用。为测算2016年海外石墨电极产量,我们采取两种不同的测算方法进行相互验证:
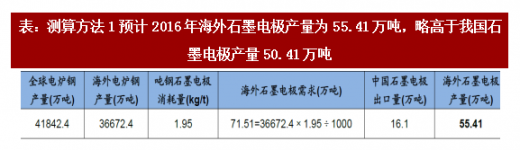
方法1:根据国际钢铁协会统计数据,2016年全球电炉钢产量为41842.4万吨,扣除中国5170万吨,则2016年海外电炉钢产量为36672.4万吨。若按前文所述,炼钢用石墨电极平均消耗量为1.95kg/t计算,2016年海外电弧炉石墨电极需求量为71.51万吨。根据中国炭素行业协会统计数据,2016年我国石墨电极出口16.1万吨,则可估算2016年海外石墨电极产量为55.41=71.51-16.1万吨。
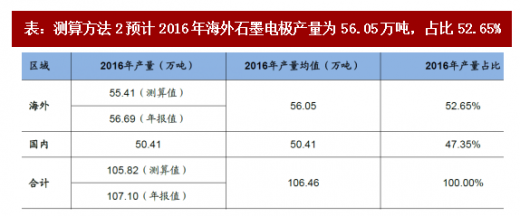
方法2:根据美国石墨电极龙头企业Graftech公司2016年年报,公司预计2016年全球石墨电极总产能为170万吨,产能利用率为63%,则可计算得到2016年全球石墨电极产量为107.1万吨,由于2016年国内石墨电极销量为50.41万吨,则海外石墨电极产量为56.69=107.1-50.41(万吨),这与我们按照石墨电极平均消耗量测算结果基本一致;取两种测算方法均值,2016年海外石墨电极产量为56.05万吨,占全球石墨电极产量的52.65%;2016年中国石墨电极产量为50.41万吨,占比为47.35%。
石墨电极是电弧炉核心部件,其供给情况将直接影响电弧炉未来发展。根据我们于2017年6月25日发布的《炭素行业专题报告之一:钢铁用炭素(I)-新增电炉投放驱动石墨电极需求,技术进步、集中度提升助长期发展》深度报告,石墨电极是以石油焦、针状焦为原料,煤沥青为结合剂,经煅烧、配料、混捏、压型、焙烧、石墨化、机加工而成,是电弧炉中以电弧形式释放电能对炉料进行加热熔化的导体,也是电弧炉核心部件之一。因此其供给情况将直接影响电弧炉未来发展。
参考观研天下发布《2017-2022年中国石墨电极行业市场发展现状及十三五投资战略分析报告》
2017年石墨电极国内价格暴涨,海外需求攀升,国内、海外两个市场均重现繁荣。国内,受“地条钢”出清、电弧炉产能增长、炭素企业环保限产等因素共同作用,2017年国内石墨电极价格暴涨,显示国内石墨电极市场供不应求。同时,2017年我国石墨电极出口量达23.73万吨,同比2016年大幅增长50%,创下2001年以来最高增速,显示海外石墨电极需求强劲。
2017年,国内和海外均展现了强劲的石墨电极需求,但供给较为紧张,石墨电极价格出现大涨。那么展望未来,石墨电极的供给会否成为电弧炉发展的制约因素之一。
图:2017年后石墨电极价格快速、大幅上涨
资料来源:公开资料整理
图:2017年我国石墨电极同比大幅增长50%
资料来源:公开资料整理
(一)新增需求
预计2018、2019、2020年全球将新增石墨电极需求9.27、14.19和4.92万吨,合计28.38万吨
根据我们于2018年3月6日发布的《炼钢工艺发展路径专题之一:短流程VS长流程-环保与经济性加速短流程发展,上游原材料及耗材产业链或受益》深度报告,经合组织(OECD)于2017年8月7日发布的《CAPACITYDEVELOPMENTSINTHEWORLDSTEELINDUSTRY》(全球钢铁工业产能发展)报告统计了2017年海外在建短流程电弧炉产能为3676.2万吨,2018~2019年计划新建电弧炉产能为8835.5万吨;国内已官方宣布进行产能置换需淘汰的炼钢产能共计4059万吨,其中电炉炼钢产能2010万吨,高炉-转炉炼钢产能2049万吨;产能置换新建电弧炉设计产能为3118万吨。
《CAPACITYDEVELOPMENTSINTHEWORLDSTEELINDUSTRY》2017年海外在建短流程电弧炉产能为3676.2万吨,2018~2019年计划新建电弧炉产能为8835.5万吨;国内已官方宣布进行产能置换新建电弧炉设计产能为3118万吨
表:2018~2019年计划新建电弧炉产能
资料来源:公开资料整理
为了计算海外及国内未来新增电弧炉产能对石墨电极特别是超高功率石墨电极的需求,做如下假设:
假设1:考虑到电弧炉投产周期在4~6个月,则假设2017年海外在建电弧炉中1/2产能在2018年投产,1/2产能在2019年投产;2018年计划新建电弧炉中,1/2产能在18年投产,1/2产能在19年投产;2019年计划新建电弧炉中,1/2产能在19年投产,1/2产能在20年投产,则可计算得到,2018、2019年海外新增电弧炉产能分别为4046.98、6253.85万吨,2020年至少为2208.88万吨。
假设2:由于2017年国内淘汰的2010万吨电炉炼钢产能则可能处于停产或者处于部分生产的状态,因此我们可以假设三种情况,即:(1)2010万吨淘汰电弧炉原处于停产状态,则国内最大新增石墨电极需求对应的电弧炉产能为3118万吨;(2)2010万吨淘汰电弧炉均处于在产状态,则国内最小新增石墨电极需求对应的电弧炉产能为1108=3118-2010万吨;(3)2010万吨淘汰电弧炉50%处于在产状态,则国内将新增石墨电极需求对应的电弧炉产能为2113=3118-2010/2万吨;
假设3:假设2018、2019年国内将新建电弧炉产能均与2017年淘汰电弧炉50%在产时的电弧炉产能一致,为2113万吨。其中2017年新建电弧炉1/2将在2018年投产,1/2在2019年投产;2018年新建的电弧炉产能中1/2在2018年投产,1/2在2019年投产;2019年新建的电弧炉产能中1/2在2019年投产,1/2在2020年投产。则可计算得到,2018、2019年国内新增电弧炉产能分别为2113.0、3169.5万吨,2020年至少为1056.5万吨;
假设4:电弧炉产能利用率为2017年全国粗钢平均产能利用率77.22%。详细测算过程参见我们于2017年12月15日发布的《钢铁行业2018年年度投资策略:去产能、去杠杆、环保高压、兼并重组共筑钢铁新常态》深度报告;
假设5:假设海外在建电弧炉及国内通过产能置换新增电弧炉均采用的是超高功率石墨电极(UHP),吨钢UHP石墨电极消耗量为1.95kg/t。根据中国炭素行业协会和海关总署数据,2016年我国电炉钢产量为5170万吨,超高功率石墨电极产量为13.49万吨,销量为13.30万吨,出口量为3.21万吨,则我国国内炼钢用超高功率石墨电极总消耗量为10.09万吨,可计算得到2016年我国吨钢石墨电极消耗量为1.95=10.09×1000÷5170(kg/t),这与高占彪等人2009年在《炭素技术》期刊上发表的《对电弧炉冶炼中石墨电极消耗及使用的探讨》一文中三相交流电弧炉吨钢石墨电极消耗在1.5~2.5kg/t,平均为2.0kg/t的结论基本吻合;
根据以上假设条件,预计2018、2019、2020年全球或将分别新增UHP石墨电极需求9.27、14.19和4.92万吨,2018~2020年合计或将新增UHP石墨电极需求28.38万吨。
预计2018、2019、2020年全球将分别新增UHP石墨电极需求9.27、14.19和4.92万吨,2018~2020年合计将新增UHP石墨电极需求28.38万吨
表:预计2018、2019、2020年全球新增石墨电极需求
资料来源:公开资料整理
(二)供给
2017年全球石墨电极产能170万吨、产能利用率仅67.73%,提高产能利用率是满足新增需求关键条件
2016年中国石墨电极产量占全球石墨电极产量近47.35%,出口量占产量的1/3,中国石墨电极供给情况对全球石墨电极市场有着至关重要的作用。为测算2016年海外石墨电极产量,我们采取两种不同的测算方法进行相互验证:
方法1:根据国际钢铁协会统计数据,2016年全球电炉钢产量为41842.4万吨,扣除中国5170万吨,则2016年海外电炉钢产量为36672.4万吨。若按前文所述,炼钢用石墨电极平均消耗量为1.95kg/t计算,2016年海外电弧炉石墨电极需求量为71.51万吨。根据中国炭素行业协会统计数据,2016年我国石墨电极出口16.1万吨,则可估算2016年海外石墨电极产量为55.41=71.51-16.1万吨。
表:测算方法1预计2016年海外石墨电极产量为55.41万吨,略高于我国石墨电极产量50.41万吨
资料来源:公开资料整理
方法2:根据美国石墨电极龙头企业Graftech公司2016年年报,公司预计2016年全球石墨电极总产能为170万吨,产能利用率为63%,则可计算得到2016年全球石墨电极产量为107.1万吨,由于2016年国内石墨电极销量为50.41万吨,则海外石墨电极产量为56.69=107.1-50.41(万吨),这与我们按照石墨电极平均消耗量测算结果基本一致;取两种测算方法均值,2016年海外石墨电极产量为56.05万吨,占全球石墨电极产量的52.65%;2016年中国石墨电极产量为50.41万吨,占比为47.35%。
表:测算方法2预计2016年海外石墨电极产量为56.05万吨,占比52.65%
资料来源:公开资料整理
资料来源:观研天下整理,转载请注明出处(GYWW)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







