
硬质合金是以高硬度难熔金属的碳化钨粉末(硬化相)为主要成分,以钴、镍等金属(粘结相)为粘结剂,经球磨、压制、烧结而成的具备极高硬度和良好耐磨性的合金材料。
在硬质合金产业链中,自上而下分别为钨、钴等金属化合物和粉末的开采及冶炼,矿用、切削和耐磨等领域硬质合金生产,前述领域的硬质合金工具制造,以及硬质合金工具的应用场景,具体包括机械加工、石油和地矿挖掘、汽车制造和航空航天等行业。
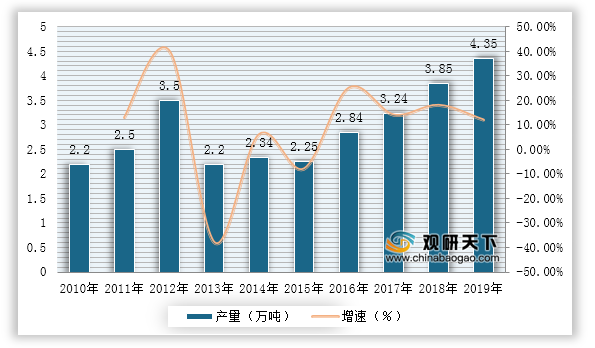
我国的硬质合金产业经过建国70多年来的发展,已成为硬质合金产量最大的国家。2019年,国内硬质合金产量达到4.35万吨,同比增长13%,约占全球产量的40%。
一、供应商的议价能力
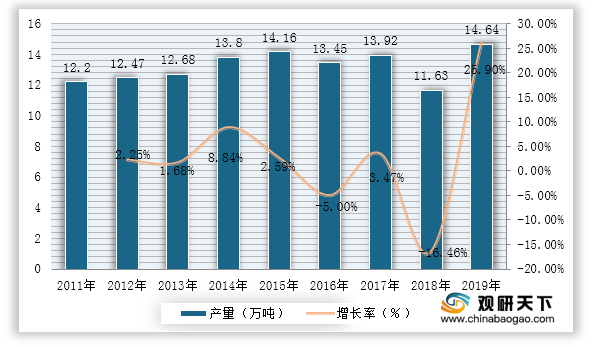
硬质合金的供应商主要包括钨、钴的提供商。据美国地质调查局数据显示,我国钨矿资源储量和钨产量均居世界首位。随着更多的竞争者介入以及需求的增长,导致钨资源日趋紧张。特别是钢铁冶金行业对钨铁的需求快速增长,进而拉动对钨精矿的需求,使得主要原料供应商的议价能力大为增强。并且资金上的整合,促进了钨业向资源垄断形式发展。原材料市场控制在少数公司手中,也使供方的议价能力由弱变强。
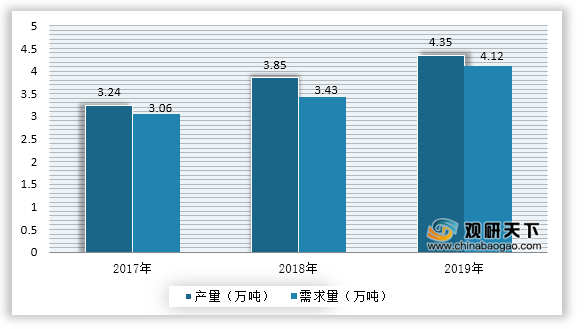
我国硬质合金供给充足,行业集中较高。硬质合金作为切削刀具广泛应用于汽车制造业、航空航天等领域,其中在汽车制造领域,90%以上零件都依靠硬质合金切削刀具和模具。因此,汽车行业的发展会带动硬质合金行业需求量的增加。硬质合金同样广泛应用于矿山开采和石油钻井等行业,我国地质学和矿山行业发展迅速,也带动了对地质矿山工具行业的需求。随着需求增加,更多的同业竞争者介入硬质合金行业,硬质合金产品的供给量增加,在许多产品上出现了产能过剩,买方可以进行多种选择,增加了讨价还价的可能,这给企业带来新的威胁和挑战。
三、新进入者的威胁
新进入者在给行业带来新生产能力、新资源的同时,将希望在已被现有企业瓜分完毕的市场中赢得一席之地,这就有可能会与现有企业发生原材料与市场份额的竞争,最终导致行业中现有企业盈利水平降低,严重的话还有可能危及这些企业的生存。竞争性进入威胁的严重程度取决于两方面的因素,这就是进入新领域的障碍大小与预期现有企业对于进入者的反应情况。
随着中国经济发展,国内市场对高端产品的需求日益旺盛,国内企业尚无法满足客户对高端产品的需求,促使国外硬质合金厂商凭借资金和技术实力,积极进入中国市场。
四、替代品的威胁
两个处于同行业或不同行业中的企业可能会由于所生产的产品是互为替代品,从而在它们之间产生相互竞争行为,这种源自于替代品的竞争会以各种形式影响行业中现有企业的竞争战略。
虽然在短时间内还没找到新材料使硬质合金完全被替代。但随着各种高性能材料被开发,硬质合金产品已经被一些材料部分替代。如陶瓷刀片、金刚石刀具等的开发和应用。这对硬质合金行业未来产品的发展和结构调整造成一定的影响。
五、同业竞争者的竞争程度
我国是世界上最大钨资源储藏国,保有钨储量占全球钨资源的58%,位居首位,资源分布主要集中在湖南、江西等地区,在此区域内,产生了以中钨高新、章源钨业为代表的国内硬质合金领军企业,形成了较高的行业集中度。2019年,我国前十大硬质合金生产企业的产量占全国总产量的59.02%。国内头部参与企业主要有中钨高新、翔鹭钨业、章源钨业与新锐合金。
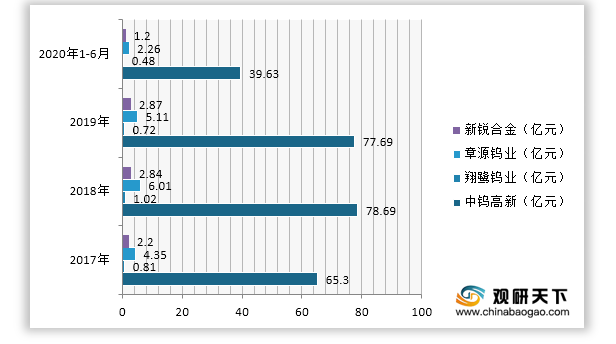
从国内各企业硬质合金业务收入对比来看,据统计,2020年半年中钨高新硬质合金行业收入达到39.63亿元,同比增长2.26%;翔鹭钨业硬质合金产品营收为0.48亿元,同比增长55.59%;章源钨业硬质合金产品营收为2.26亿元,同比下降3.33%,新锐合金硬质合金行业营收1.2亿元。
在硬质合金产业链中,自上而下分别为钨、钴等金属化合物和粉末的开采及冶炼,矿用、切削和耐磨等领域硬质合金生产,前述领域的硬质合金工具制造,以及硬质合金工具的应用场景,具体包括机械加工、石油和地矿挖掘、汽车制造和航空航天等行业。
我国的硬质合金产业经过建国70多年来的发展,已成为硬质合金产量最大的国家。2019年,国内硬质合金产量达到4.35万吨,同比增长13%,约占全球产量的40%。
2010-2019年我国硬质合金产量及增速
数据来源:公开资料整理
一、供应商的议价能力
硬质合金的供应商主要包括钨、钴的提供商。据美国地质调查局数据显示,我国钨矿资源储量和钨产量均居世界首位。随着更多的竞争者介入以及需求的增长,导致钨资源日趋紧张。特别是钢铁冶金行业对钨铁的需求快速增长,进而拉动对钨精矿的需求,使得主要原料供应商的议价能力大为增强。并且资金上的整合,促进了钨业向资源垄断形式发展。原材料市场控制在少数公司手中,也使供方的议价能力由弱变强。
2011年-2019年我国钨精矿产量
数据来源:公开资料整理
二、购买者的议价能力我国硬质合金供给充足,行业集中较高。硬质合金作为切削刀具广泛应用于汽车制造业、航空航天等领域,其中在汽车制造领域,90%以上零件都依靠硬质合金切削刀具和模具。因此,汽车行业的发展会带动硬质合金行业需求量的增加。硬质合金同样广泛应用于矿山开采和石油钻井等行业,我国地质学和矿山行业发展迅速,也带动了对地质矿山工具行业的需求。随着需求增加,更多的同业竞争者介入硬质合金行业,硬质合金产品的供给量增加,在许多产品上出现了产能过剩,买方可以进行多种选择,增加了讨价还价的可能,这给企业带来新的威胁和挑战。
2017-2019年我国硬质合金产量与需求量
数据来源:公开资料整理
三、新进入者的威胁
新进入者在给行业带来新生产能力、新资源的同时,将希望在已被现有企业瓜分完毕的市场中赢得一席之地,这就有可能会与现有企业发生原材料与市场份额的竞争,最终导致行业中现有企业盈利水平降低,严重的话还有可能危及这些企业的生存。竞争性进入威胁的严重程度取决于两方面的因素,这就是进入新领域的障碍大小与预期现有企业对于进入者的反应情况。
随着中国经济发展,国内市场对高端产品的需求日益旺盛,国内企业尚无法满足客户对高端产品的需求,促使国外硬质合金厂商凭借资金和技术实力,积极进入中国市场。
四、替代品的威胁
两个处于同行业或不同行业中的企业可能会由于所生产的产品是互为替代品,从而在它们之间产生相互竞争行为,这种源自于替代品的竞争会以各种形式影响行业中现有企业的竞争战略。
虽然在短时间内还没找到新材料使硬质合金完全被替代。但随着各种高性能材料被开发,硬质合金产品已经被一些材料部分替代。如陶瓷刀片、金刚石刀具等的开发和应用。这对硬质合金行业未来产品的发展和结构调整造成一定的影响。
五、同业竞争者的竞争程度
我国是世界上最大钨资源储藏国,保有钨储量占全球钨资源的58%,位居首位,资源分布主要集中在湖南、江西等地区,在此区域内,产生了以中钨高新、章源钨业为代表的国内硬质合金领军企业,形成了较高的行业集中度。2019年,我国前十大硬质合金生产企业的产量占全国总产量的59.02%。国内头部参与企业主要有中钨高新、翔鹭钨业、章源钨业与新锐合金。
从国内各企业硬质合金业务收入对比来看,据统计,2020年半年中钨高新硬质合金行业收入达到39.63亿元,同比增长2.26%;翔鹭钨业硬质合金产品营收为0.48亿元,同比增长55.59%;章源钨业硬质合金产品营收为2.26亿元,同比下降3.33%,新锐合金硬质合金行业营收1.2亿元。
2017-2020年上半年中国主要企业硬质合金业务收入对比
数据来源:公开资料整理(TF)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国硬质合金市场分析报告-行业运营态势与前景评估预测》
《2020年中国硬质合金市场调研报告-产业规模现状与发展战略规划》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Emial:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







