钢铁行业是以从事黑色金属矿物采选和黑色金属冶炼加工等工业生产活动为主的工业行业,包括金属铁、铬、锰等的矿物采选业、炼铁业、炼钢业、钢加工业、铁合金冶炼业、钢丝及其制品业等细分行业,是国家重要的原材料工业之一。
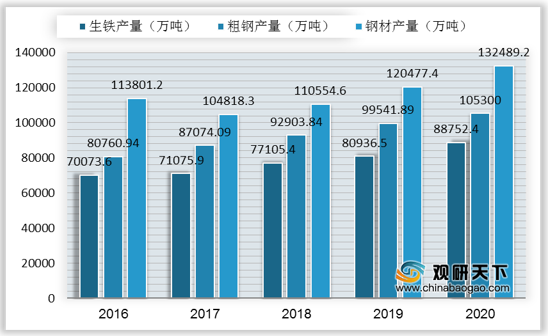
中国早已是世界第一大钢铁生产国,尤其是2010年以来,中国钢铁工业的快速增长是驱动全球钢铁产业发展的主要动力,2020年我国生铁、粗钢、钢材产量分别达88752.4万吨、105300万吨、132489.2万吨。
一、供应商的议价能力
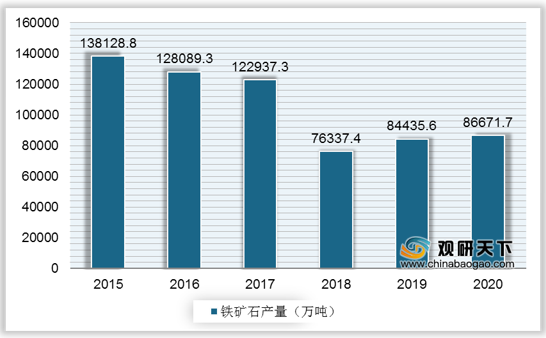
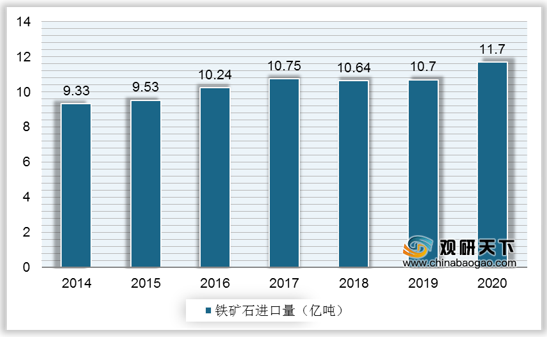
钢铁的主要原材料是铁矿石和焦炭。铁矿石方面,由于我国的铁矿石品位偏低,采选成本高,随着铁矿石价格的持续下跌,铁矿石开开采利润持续压缩,导致国内铁矿石产量逐年下降,2020年产量仅为86671.7万吨。产量下滑导致我国铁矿石对外依存度高达65%,从而导致国内钢铁企业对铁矿石的议价能力较弱。
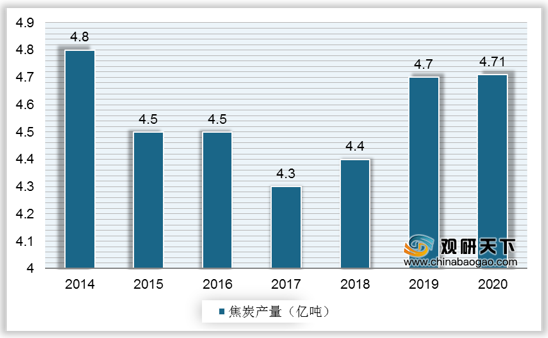
焦炭方面,2012年以后,随着新增产能的释放和进口量的增加,以及国内经济增速放缓导致能源消耗增速下降,煤炭产品开始供大于求,使钢厂对煤炭产品的议价能力有所提升。
二、购买者的议价能力
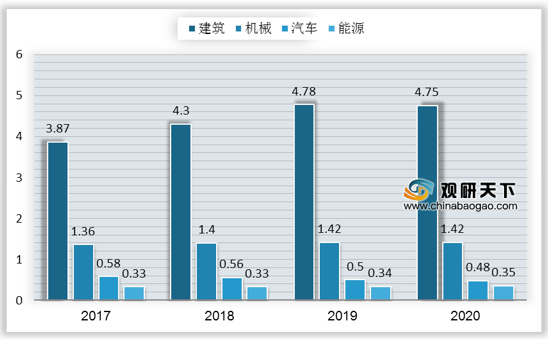
我国钢铁下游需求主要来自于建筑(包括地产和基建)、机械、汽车和能源四大领域,2020年四大领域对钢铁需求量分别约4.75亿吨、1.42亿吨、0.48亿吨、0.35亿吨,需求结构变化不大。
三、新进入者的威胁
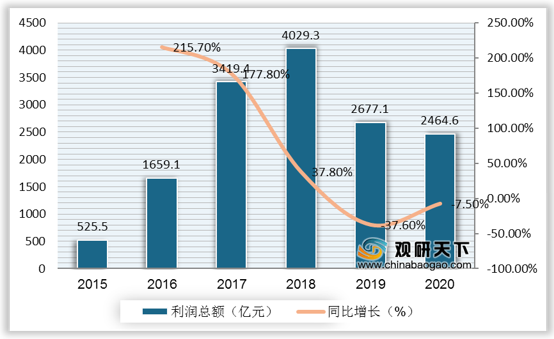
钢铁行业具有高投入、长周期、大规模、长流程、专业化的特点,因而进入壁垒和退出壁垒都很高,同时,当前需求增长放缓、产能严重过剩、钢铁企业赢利普遍欠佳的情况下,钢铁企业经济效益大幅回落。2020年我国钢铁行业利润总额为2464.6亿元,同比下降7.5%。行业壁垒较高和利润总额下滑,导致新进入者的意愿较低,因此,新进入者的威胁较弱。
四、替代品的威胁
从目前材料科学发展状况看,在可预见的将来,钢铁仍是人类社会的最主要的材料。从价格性能比看,钢铁最为经济;从生产规模看,钢的供给能力最强,没有一种材料能够全面替代钢。尽管如此,钢铁产品在应用中还是存在着一定的局限性,主要体现在钢铁行业对环境的重度污染,易锈蚀,密度大等。从应用的角度看,可能部分替代钢铁的材料主要有铝合金、塑料和新型纤维等,这些材料具有密度低、强度高、耐腐蚀、绝热性能好等优点。因此,替代品对钢铁存在一定程度的威胁。
五、同业竞争者的竞争程度
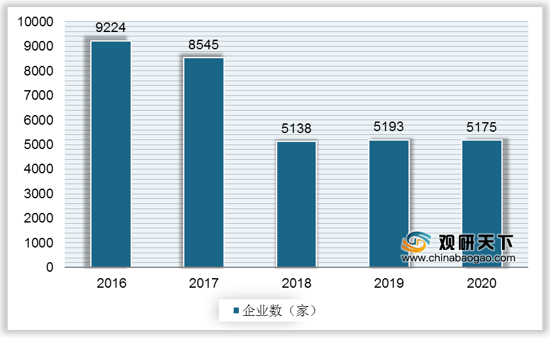
从规模上看,钢铁行业具有典型的规模经济特征,规模较大的企业在现有市场的竞争中往往占据一定的优势。随着政策趋严,面临行业节能减排、淘汰落后产能的压力,一些中小企业退出钢铁市场,2020年我国钢铁企业数量减至5175家。
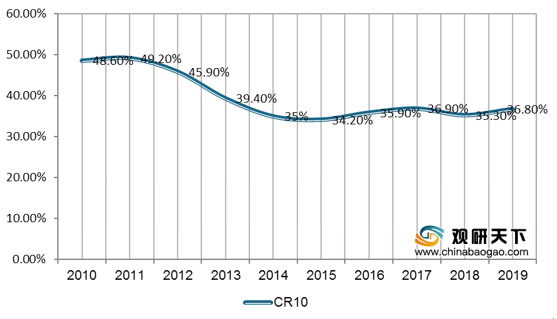
此外,我国钢铁企业CR10集中度经过多年下降,终在2017年开始回升,2019年我国钢铁前10位企业的产业集中度为36.8%。
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国钢铁市场调研报告-行业调查与未来商机预测》
《2021年中国钢铁工业废水处理市场分析报告-市场现状调查与投资战略研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
中国早已是世界第一大钢铁生产国,尤其是2010年以来,中国钢铁工业的快速增长是驱动全球钢铁产业发展的主要动力,2020年我国生铁、粗钢、钢材产量分别达88752.4万吨、105300万吨、132489.2万吨。
2016-2020年我国钢铁行业产量
数据来源:国家统计局
一、供应商的议价能力
钢铁的主要原材料是铁矿石和焦炭。铁矿石方面,由于我国的铁矿石品位偏低,采选成本高,随着铁矿石价格的持续下跌,铁矿石开开采利润持续压缩,导致国内铁矿石产量逐年下降,2020年产量仅为86671.7万吨。产量下滑导致我国铁矿石对外依存度高达65%,从而导致国内钢铁企业对铁矿石的议价能力较弱。
2015-2020年我国铁矿石产量及增速
数据来源:国家统计局
2014-2020年我国铁矿石进口量
数据来源:海关总署
焦炭方面,2012年以后,随着新增产能的释放和进口量的增加,以及国内经济增速放缓导致能源消耗增速下降,煤炭产品开始供大于求,使钢厂对煤炭产品的议价能力有所提升。
2014-2020年中国焦炭产量
数据来源:国家统计局
二、购买者的议价能力
我国钢铁下游需求主要来自于建筑(包括地产和基建)、机械、汽车和能源四大领域,2020年四大领域对钢铁需求量分别约4.75亿吨、1.42亿吨、0.48亿吨、0.35亿吨,需求结构变化不大。
2017-2019年我国钢铁行业下游四大领域钢铁需求量(亿吨)
数据来源:公开资料
三、新进入者的威胁
钢铁行业具有高投入、长周期、大规模、长流程、专业化的特点,因而进入壁垒和退出壁垒都很高,同时,当前需求增长放缓、产能严重过剩、钢铁企业赢利普遍欠佳的情况下,钢铁企业经济效益大幅回落。2020年我国钢铁行业利润总额为2464.6亿元,同比下降7.5%。行业壁垒较高和利润总额下滑,导致新进入者的意愿较低,因此,新进入者的威胁较弱。
2015-2020年我国钢铁行业利润总额
数据来源:公开资料
四、替代品的威胁
从目前材料科学发展状况看,在可预见的将来,钢铁仍是人类社会的最主要的材料。从价格性能比看,钢铁最为经济;从生产规模看,钢的供给能力最强,没有一种材料能够全面替代钢。尽管如此,钢铁产品在应用中还是存在着一定的局限性,主要体现在钢铁行业对环境的重度污染,易锈蚀,密度大等。从应用的角度看,可能部分替代钢铁的材料主要有铝合金、塑料和新型纤维等,这些材料具有密度低、强度高、耐腐蚀、绝热性能好等优点。因此,替代品对钢铁存在一定程度的威胁。
五、同业竞争者的竞争程度
从规模上看,钢铁行业具有典型的规模经济特征,规模较大的企业在现有市场的竞争中往往占据一定的优势。随着政策趋严,面临行业节能减排、淘汰落后产能的压力,一些中小企业退出钢铁市场,2020年我国钢铁企业数量减至5175家。
2016-2020年我国钢铁行业企业数量变化情况
数据来源:公开资料
此外,我国钢铁企业CR10集中度经过多年下降,终在2017年开始回升,2019年我国钢铁前10位企业的产业集中度为36.8%。
2010-2019年我国钢铁企业CR10集中度变化情况
数据来源:公开资料(TC)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国钢铁市场调研报告-行业调查与未来商机预测》
《2021年中国钢铁工业废水处理市场分析报告-市场现状调查与投资战略研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。