
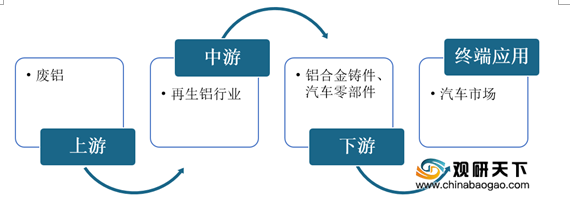
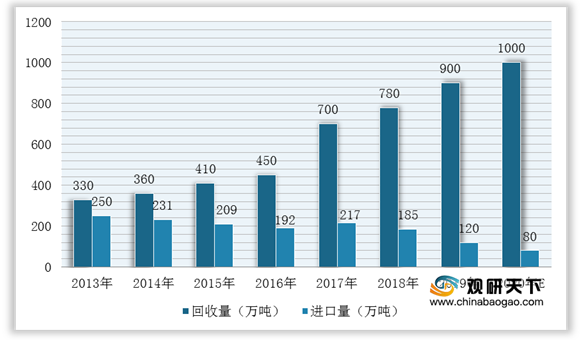
上游市场:近年来,随着越来越多的铝制品进入了更新换代周期,我国废铝的供应量将进入持续快速增加阶段。而废铝材料的供应增加将有利于再生铝行业企业的废铝采购和再生铝行业企业生产规模上升,有利于再生铝行业利润水平的提升。根据数据显示,2019年我国废铝回收量900万吨,进口量120万吨;预计2020年受疫情影响进口量下降至80万吨。
目前,我国再生铝行业上游市场的企业有怡球金属资源再生(中国)股份有限公司、格林美股份有限公司、中再资源环境股份有限公司等优秀企业。
| 企业 名称 |
经营范围 |
竞争优势 |
| 怡球金属资源再生(中国)股份有限公司 |
主营业务是利用所回收各种废旧铝资源,进行分选、加工、熔炼等工序,生产出再生铝合金产品 |
产业布局优势:2002年怡球集团在美国成立美国金属出口公司,AME的成立确保了怡球集团源源不断的原料供给;怡球马来西亚的丹绒浪沙工业区新建第四个工厂 |
| 经营业务由废电的回收与拆解处理变为废电的回收与拆解处理和产业园区固体废弃物一体化处置 |
产业与网络布局优势:先后在湖北、黑龙江、河南、山东、四川、江西、河北、广东等省份投建了8个废弃电器电子产品拆解企业,并配套建设废弃电器电子产品回收网络;基本可以覆盖东北、华北、华中、华东、华南等我国经济较为活跃的主要区域 |
|
| 二次资源循环利用技术的研究、开发;废旧金属、电池厂废料、报废电子产品、废旧家电、报废机电设备及其零部件、废造纸原料、废轻化工原料、废玻璃回收、处置与销售 |
技术与创新优势:牵头并参与起草了120余项中国自主的废弃电池、废弃电器电子产品、废五金、等“城市矿产”资源循环利用的国家及行业标准,申请了近500件专利,是中国再生资源行业第一家在欧美等国家拥有核心专利的企业、第一个获得国家科技进步奖和多项中国专利 |
|
| 回收体系优势:再生资源回收体系包括废旧电池回收体系、电子废弃物回收体系、3R循环消费社区连锁超市、公共机构和大型企业集团合作建设废旧商品回收体系、区域性再生资源回收集散大市场、基于物联网的“互联网+分类回收”回收哥APP网上回收等六大体系 |
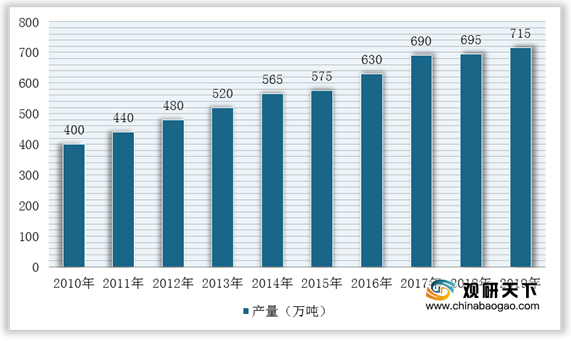
中游市场:近年来,国家对资源、环保等问题给予了高度关注,政府也相继出台了一系列政策对再生铝行业发展进行规范和鼓励。因此,2010-2019年我国再生铝行业产量稳步增长。根据数据显示,2019年我国再生铝行业产量达到715万吨,同比增长4.3%。
目前,我国从事再生铝行业的相关企业有新格集团、立中合金集团、重庆顺博铝合金股份有限公司等优秀企业。
| 企业名称 |
经营范围 |
竞争优势 |
| 新格集团 |
主要致力于二次铝合金、锌合金的生产及废金属贸易,其产品销往汽车,摩托车零配件,家用电器,以及其它工业和商业产品的制造商 |
生产优势:目前正在生产的有8家规模型熔炼厂,总年产能已达100万吨 |
| 质量管理优势:已通过ISO9001、ISO14001、OSHA18001、TS16949体系认证, 也是中国发改委首批循环经济试点单位 |
||
| 主导产品为铸造铝合金锭和铝合金液,产品主要应用于汽车、高铁、航空航天等领域 |
质量管理优势:2009年通过ISO/TS16949汽车行业质量管理体系认证,2018年通过IATF16949汽车行业质量管理体系转版审核;2012年通过ISO14001环境管理体系认证和安全生产标准化评审;2015年通过ISO50001能源管理体系认证;2016年通过OHSAS18001职业健康安全管理体系认证 |
|
| 技术研发优势:与机械研究总院合作成立了院士工作站;公司技术中心通过天津市企业技术中心认定;市科委批准组建了天津市企业重点实验室;2015年12月,建立行业内含铝废料循环利用工程研究中心;拥有授权专利技术119项,专有保密技术30多项 |
||
| 主营业务是再生铝合金锭的生产和销售 |
生产优势:是西南地区规模较大的再生铝合金锭熔炼企业之一;拥有目前国内先进的再生铝合金熔炼设备和附属配套设施 |
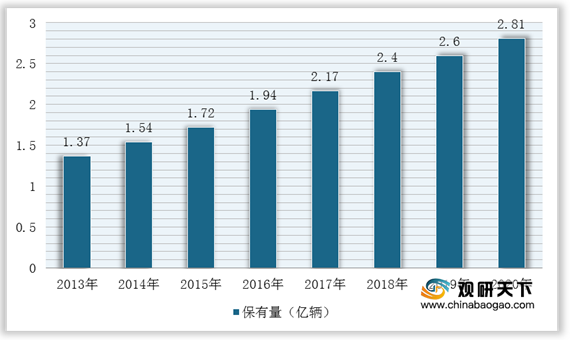
下游市场:目前,汽车产业是我国再生铝行业最主要应用领域,其市场需求对行业产生较大的影响。近年来,由于我国人均汽车保有量仍然与发达国家相比一定的差距,汽车市场潜在空间较大,并且在节能减排的压力之下,汽车轻量化进程加快,汽车铝化率不断提高。因此,随着汽车市场增长以及汽车轻量化发展,我国再生铝行业有较大的成长空间。根据公安部数据显示,2020年,全国汽车保有量达到2.81亿辆。
目前,我国再生铝行业下游市场的企业有怡球金属资源再生(中国)股份有限公司、格林美股份有限公司、中再资源环境股份有限公司等优秀企业。
| 企业 名称 |
经营范围 |
竞争优势 |
| 江铃汽车股份有限公司 |
主要从事整车及汽车零部件研发、制造、销售服务等 |
产品优势:已推出轻卡凯锐EV,域虎EV,特顺EV以及福特领界EV等新能源产品 |
| 背景优势:是国家高新技术企业、国家创新型试点企业、国家认定企业技术中心、国家知识产权示范企业,“国家整车出口基地” |
||
| 生产基地规模优势:拥有青云谱工厂、小蓝工厂、太原重卡工厂等整车生产基地 |
||
| 一汽-大众汽车有限公司 |
汽车及其零部件(包括但不限于发动机、传动器、电池和电机)、附件、设备开发和制造 |
产能布局优势:一汽-大众产能布局已覆盖东北长春、西南成都、华南佛山、华东青岛以及华北天津,拥有轿车一厂、轿车二厂、轿车三厂、轿车四厂、轿车五厂、轿车六厂、动力总成事业部以及冲压中心八大专业生产厂 |
| 品牌优势:从建厂初期的一个品牌1款产品,发展到现在的奥迪、大众、捷达三大品牌20余款产品 |
||
| 郑州宇通客车股份有限公司 |
客车产品研发、制造与销售 |
技术和产品优势:公司专注于客车领域关键技术的自主研发,通过多年来的自主研发和系统的技术创新,逐步掌握了新能源、智能化、安全、节能、舒适、环保等技术并持续领先,形成相应的领先技术和产品优势 |
相关行业分析报告参考《2021年中国再生铝市场分析报告-行业竞争现状与发展战略规划》。
本文根据互联网公开资料整理而成。我们保持中立立场,与文中提及的公司之间不存在业务往来,不涉及利益。文章仅作参考,不构成任何投资及应用建议。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








