
咨询热线

400-007-6266

010-86223221

我国UV LED行业价格趋降 本土厂商纷纷布局上下游 UVC市占将反超UVA

       UV LED一般指紫外发光二极管,根据波长的不同,一般把紫外线分成分为A、B、C三个波段,目前市场上需求较多的是UVA LED和UVC LED。UVA波段的典型应用为紫外固化和UV喷墨打印,UVC波段产品则主要应用于如水、空气等的杀菌消毒。

UV LED分类及应用领域

分类

波长

主要应用领域

UVA(长波紫外线)

320~410nm,

紫外固化和UV喷墨打印,广泛应用于印刷、包装、广告、建材、装潢、电子、家电、光纤、汽车等行业,

UVB(中波紫外线)

280nm~320nm

光疗

UVC(短波紫外线)

200nm~280nm

杀菌消毒,应用于如水、空气、医疗等领域

资料来源:公开资料

       相对于传统汞灯来讲,UV LED具有省电、环保、低压安全、小体积、即开即灭、寿命长 、低温等优势。

UV LED的优势

优势

概述

高效节能

UV LED单位面积的光强超过汞灯的1000倍。比如单颗LED的发光面积仅仅为0.3 mm×0.3mm,但光功率大于1mW,而汞灯在如此小的面积上发出的光功率不到1 mW。UV LED能量高,光输出稳定,照射均匀效果好。UV LED还可定制有效照射区域,长度从20mm到1000mm。UV LED瞬间点亮,不需要预热即刻达到100%%功率紫外输出。同样的光输出功率,UV LED耗能仅是汞灯的1/10。

安全环保

UV LED不含汞,也不会产生臭氧,无毒无害,是替代传统光源技术的一种更安全、更环保的选择。汞灯喷绘设备发热量大、工作人员难以忍受,而UV LED冷光源、无热辐射,被照品表面温升低,发热量小,可解决光通讯、液晶生产中长期存在的热伤害问题,特别适合液晶封边、薄膜印刷等要求温升小的场合使用。

可靠耐用

体现在开关特性和使用寿命可智能控制方面。由于LED的发光特性,脉冲式的开关对LED的寿命没有任何影响,6V的直流电接通就同步发出紫外线,而汞灯的开关则直接影响其寿命,因此与传统的汞灯相比,LED的紫外线发出和控制极为简单便利。UV LED使用寿命是传统汞灯式固化机的10倍以上,约25000-30000小时。UV LED维护成本几乎为零,采用UV LED固化设备每年至少节约10000元/台的耗材费。

资料来源:公开资料

       受限于设备、材料和工艺的突破,UV LED前期投入成本相对较高,但其下游应用丰富,前景可观。随着技术的提升、设备的创新,UV LED的价格将逐年降低。

UV LED功率和价格发展趋势

年份

功率(mw)

价格(美元/mw)

2012

1

100

2016

1-10

3-5

2017

50

2

2018

100

1

2019

120

0.15

2020

180

0.16

2021E

300

0.13

资料来源:公开资料

       无论是外延技术还是封装技术,UV LED技术门槛相对较高,现在的UVC-LED玩家,技术领先以日美企业为主。不过自2019年以来,UV LED市场拥有较高的成长性,很多厂商纷纷布局,包括本土的国星光电、鸿利智汇、晶能光电和天电光电等。以芯片领域为例,除了一直在深耕该市场的三安光电、晶能光电和青岛杰生之外,中科潞安、湖北深紫等项目也相继亮相于市场。
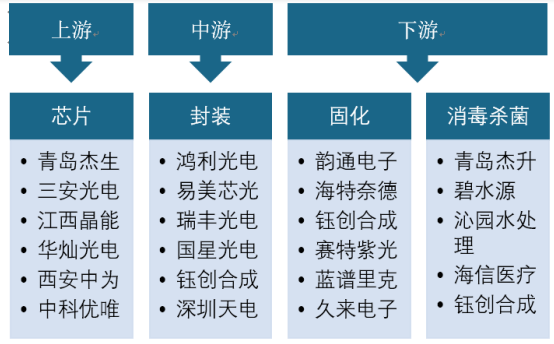
我国UV LED产业链企业分布

资料来源:公开资料

       2019年UV LED产品主要应用于光固化领域,因此,UVA工业及消费类占据大部分市场,占比达62%。受新冠疫情影响,固化设备在上半年受到极大影响,而市场对UVC杀菌消毒需求骤增,2020年其占比预计反超UVA,达61%左右,拉动了整个UV LED行业产值增长。
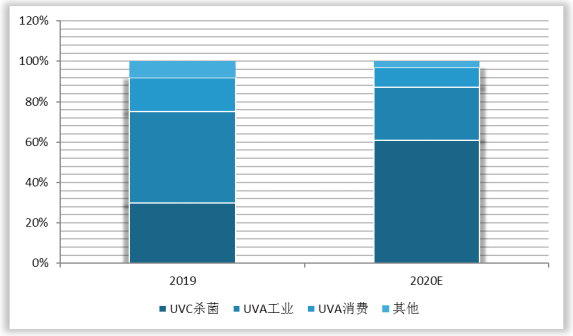
2019-2020 UV LED市场规模构成比例

数据来源:公开资料(TC)

       以上数据资料参考《2020年中国UV LED市场调研报告-行业供需现状与发展前景预测》。

       
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


AI算力驱动需求爆发,味之素削减对华供货30%——ABF膜行业国产化刻不容缓

AI算力驱动需求爆发,味之素削减对华供货30%——ABF膜行业国产化刻不容缓

中国大陆ABF膜本土自给率不足5%,深南电路、兴森科技、胜宏电子等头部IC载板厂商高度依赖进口,高端ABF载板产能释放面临原料短缺风险。国内生益科技、华正新材、南亚新材、武汉三选科技、广东伊帕思等企业处于研发或中试阶段,尚未规模化量产。

2026年10月10日
全球机器人3D视觉感知行业高景气 具身智能赛道有望成核心增长引擎

全球机器人3D视觉感知行业高景气 具身智能赛道有望成核心增长引擎

全球机器人3D视觉感知行业正处于成长期,增长动能充沛,百亿市场可期。商用服务机器人为当前第一大应用市场,未来具身智能机器人产业化提速、出货规模高速增长,有望成为行业核心增长引擎。在行业高速扩容背景下,具备深厚技术积淀、规模化量产能力与优质客户资源的头部企业将持续受益于赛道扩容红利。

2026年10月10日
我国显示面板行业产业链解析:上游“卡脖子”问题犹存 下游多元需求驱动升级

我国显示面板行业产业链解析:上游“卡脖子”问题犹存 下游多元需求驱动升级

下游传统应用领域筑牢行业需求基本盘,车载显示、VR/AR等新兴场景持续放量,持续推动面板产品向高端化、多元化方向迭代升级。未来行业需持续推进产业链上下游协同创新,补齐上游供应链短板、优化高端产品供给,全面提升产业链综合竞争力,助力产业实现高质量发展。

2026年10月09日
高速互联促矢量网络分析仪(VNA)行业量价齐升 百亿市场可期 国产发力高频突破

高速互联促矢量网络分析仪(VNA)行业量价齐升 百亿市场可期 国产发力高频突破

通信行业为矢量网络分析仪最大下游市场。近年来,AI数据中心建设带动高速PCB、连接器、背板及铜缆等互连环节的测试需求增长,成为通信与电子制造领域的重要增量。通信领域收入占比由2017年的25%提升至2025年的36%;随着AI高速互联持续升级,通信领域VNA需求占比有望进一步提高。

2026年10月08日
离子束设备产业地位持续抬升:半导体、光电领域双轮驱动,市场规模高速扩容

离子束设备产业地位持续抬升:半导体、光电领域双轮驱动,市场规模高速扩容

离子束设备作为新兴集成电路制造装备,依托纯物理轰击加工优势,可实现纳米级精密塑形,解决特殊材料、特殊图形加工难题。当前全球离子束设备市场进入爆发增长期,国内增速领先全球,半导体与光电领域构成核心需求来源。本土厂商加速技术突破,国产替代进程持续推进。

2026年10月08日
我国硅碳负极行业PEST分析:全链条政策支撑,CVD走向主流,固态电池催生增量机遇

我国硅碳负极行业PEST分析:全链条政策支撑,CVD走向主流,固态电池催生增量机遇

我国硅碳负极行业正处于政策战略定位升级、市场高速增长、CVD工艺突破、下游需求爆发四重叠加的战略机遇期。政治环境方面,硅碳负极已从产业层面上升至国家战略安全层面,经历萌芽铺垫期、快速成长期、规范深化期后进入前瞻布局期,被列为“十五五”关键战略材料,国家层面形成“战略定位—产业支持—标准规范”全链条支撑体系。

2026年10月08日
AI算力引爆需求 五重逻辑驱动高速板行业进入多极增长新阶段

AI算力引爆需求 五重逻辑驱动高速板行业进入多极增长新阶段

高速板行业需求由五重力量共同驱动:AI服务器与GPU集群爆发构成最核心的增长引擎,单台AI服务器PCB价值量可达普通服务器的5—15倍,GB200级机架更是超过100倍;800G/1.6T交换机升级形成高增长配套引擎,推动高速板向更高层数、更低损耗方向升级;5G/6G通信建设构成稳定基本盘,为行业提供穿越周期的需求支撑

2026年10月05日
半导体复苏叠加产能扩容 国产AMHS迎来替代黄金窗口期

半导体复苏叠加产能扩容 国产AMHS迎来替代黄金窗口期

度依赖洁净环境下的自动化物料流转,AMHS 作为晶圆厂的隐形核心系统,直接决定工厂生产效率与芯片良率。伴随全球半导体行业复苏,先进制程迭代对物料搬送的洁净度、稳定性提出更高要求,磁悬浮等新技术成为重要发展方向。当前全球 AMHS 市场由海外厂商高度垄断,而国内晶圆厂大规模新建、扩产,叠加存量产线改造需求

2026年10月04日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部




