咨询热线

400-007-6266

010-86223221

核电重启,有望带动核电设备市场增长

          根据世界核能协会(WNA)的统计数据,2017 年全球共有30 个国家有核电运营,在运装机容量达到 392GW,较 2016 年增加 2GW。分地区看,美国及法国在运容量占比接近 50%,中国在运容量位列全球第三,占比约 10%,与日本相当,但与美国、法国等全球领先国家还有较大提升空间。

            参考观研天下发布《2018年中国核电设备市场分析报告-行业运营态势与发展前景研究》
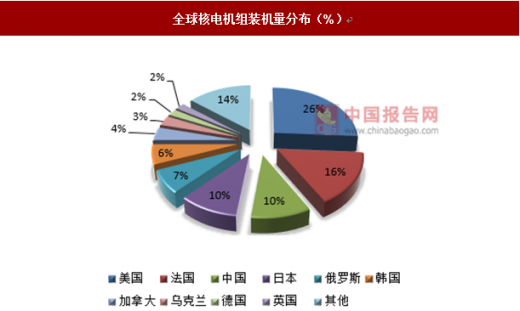
全球核电机组装机量分布(%)
 
资料来源:WNA,中国报告网整理

          根据中国核能行业协会的数据,2017 年 1-12 月国内商运核电机组累计发电量 2474.7亿千瓦时,约占全国累计发电量的 3.9%。而《BP世界能源统计年鉴2018》 的数据显示,2017 年全球核能发电量达到 26356 亿千瓦时,占全球发电总量的 比例为 10.3%。从全球各国看,30 个核电运营国家中,中国核能总发电量排名 全球第三位,仅次于美国和法国,但核能发电量占国内发电量的比重排名靠后, 仅领先日本、印度、荷兰、巴西、伊朗等国家,与法国、乌克兰、斯洛伐克、美 国等欧美国家相比有相当大的差距,提升空间广阔。但同时我们也应当注意到, 虽然中国核电发电量占比低于全球平均,但 2017 年中国核能发电量同比增加 17.6%,远超全球不到 1%的增幅水平,显示我国核电利用正处于快速发展期。
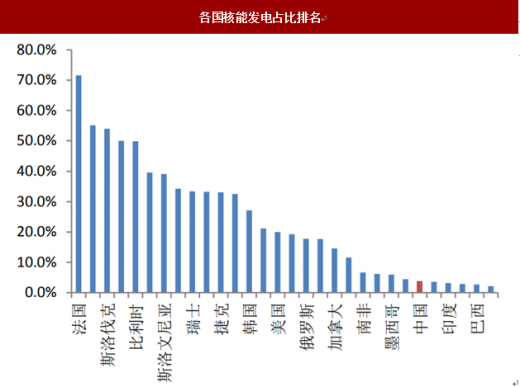
各国核能发电占比排名
 

资料来源:WNA,中国报告网整理

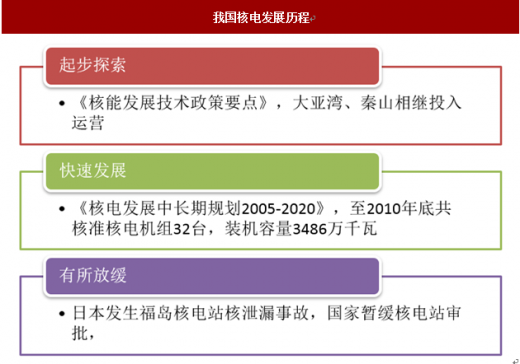
我国核电发展历程
 
资料来源:公开资料整理
          未来的核电项目将多采用 AP1000 或华龙一号等三代核电技术,造价高于二代或二代加核电机组。我们对我国投产及在建的典型三代核电机组单位千瓦投资进行了测算,造价基本位于1.4-1.7万元/千瓦之间。我们按照单位造价1.6万元/千瓦、每年开工 8 台机组、单台机组容量 100 万千瓦计算,未来每年新增核电投资规模将达到 1280 亿元。其中设备及建筑成本分别占 60%和 25%,测算未来每年新增核电可释放的设备市场空间约 768 亿元。

          我国核电设备国产化进程迅速,1987 年开工建设的大亚湾核电站的核电设备国产化率仅为 1%;2015 年 12 月,“华龙一号”示范工程防城港二期项目开工,设备国产化率已提升至 86.7%,核岛及常规岛主设备全面立足国内采购,核级泵 100%实现国产化,我国自主知识产权的数字化仪控系统也实现中国制造。目前,除 CAP1400 的反应堆冷却主泵尚未实现完全国产化外,其余关键设备均可以由国内供货商自主设计生产。按照前文测算的年度设备总投资及目前国产化率计算,国内新增核电机组可为国内核电设备制造商带来 668 亿元的市场空间。
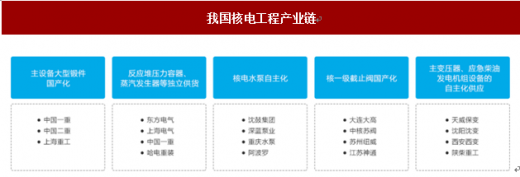
我国核电工程产业链
 

资料来源:公开资料整理

资料来源:观研天下整理,转载请注明出处。(YM)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


上下游双向传导下的显示光刻胶产业:本土配套机遇与上游材料短板并存

上下游双向传导下的显示光刻胶产业:本土配套机遇与上游材料短板并存

伴随全球显示面板产能不断向国内集中,本土显示光刻胶配套需求持续提升,推动行业加快国产化步伐。下游多应用场景持续释放需求,行业增长空间广阔,百亿市场可期。行业需要上下游协同攻关,逐步补齐供应端短板,向高端化、自主化方向稳步迈进。

2026年10月21日
智慧清洁行业成物业市政刚需:家用双寡头稳固、商用多强并立 产业链价值向两端集聚

智慧清洁行业成物业市政刚需:家用双寡头稳固、商用多强并立 产业链价值向两端集聚

2026 年,智慧清洁行业迎来结构性拐点确认窗口。本轮行业变革并非单纯由技术迭代驱动,供给侧劳动力的结构性收缩形成刚性约束,推动清洁自动化从过去的 “可选项” 转变为物业、市政场景下的 “必选项”。

2026年10月20日
柔直换流阀:新型电力系统核心枢纽 三大场景共启国产化增长新周期

柔直换流阀:新型电力系统核心枢纽 三大场景共启国产化增长新周期

柔性直流输电是支撑新型电力系统建设的关键技术,柔直换流阀作为系统核心设备,承担交直流转换功能,在系统中价值占比超五成。当前特高压、海上风电、背靠背异步联网三大场景同步发力,带动行业进入规模化增长阶段。伴随 IGBT、IGCT 等功率器件国产化持续突破,国产化进程持续推进,产业迎来重要发展窗口期。

2026年10月20日
我国集成电路行业SWOT分析:规模优势确立,生态自主攻坚

我国集成电路行业SWOT分析:规模优势确立,生态自主攻坚

我国集成电路行业正处于“规模优势确立”与“高端攻坚承压”并行的关键阶段。未来发展方向聚焦于行业能否在成熟制程基本盘稳固的窗口期内,完成从“单点设备突破”向“EDA—IP—设备—材料—制造”协同生态的跃迁。

2026年10月19日
TIM1.5架构崛起与需求分层:我国封装级液态金属行业应用市场分析

TIM1.5架构崛起与需求分层:我国封装级液态金属行业应用市场分析

当AI芯片热流密度突破1kW/cm²,传统硅脂的散热能力触及物理极限,液态金属凭借10-40W/m·K的导热率成为TIM1/TIM1.5层级的刚性选择。AI算力芯片封装是需求最刚性的核心场景,高端服务器与数据中心是随液冷普及的配套增长场景,消费电子是已商业化的存量场景但增速温和;而TIM1.5架构的崛起正在将竞争焦点从

2026年10月17日
人宠共居催生新赛道:宠物空气净化器走向大众化 规范化与场景化将为行业发展主线

人宠共居催生新赛道:宠物空气净化器走向大众化 规范化与场景化将为行业发展主线

随着宠物家庭成员化趋势加深,人宠共居成为普遍居住形态,毛发、皮屑、致敏蛋白与异味等居家空气难题凸显,宠物专用空气净化器需求快速崛起。相较于普通空气净化器,该品类针对养宠场景专项优化,在进风结构、滤材、异味分解、宠物安全设计上形成差异化优势。

2026年10月16日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部