
咨询热线

400-007-6266

010-86223221

2019年我国充电桩行业运营:盈利能力逐步提升

        作为新能源汽车的基础设施,充电桩的建设情况直接影响新能汽车的推广。根据我国政府出台的《电动汽车充电基础设施发展指南(2015-2020年)》、《关于加快电动汽车充电基础设施建设的指导意见》等政策,均明确到2020年车桩比接近1:1。2018年12 月,国家发改委、能源局、工信部和财政部联合下发关于《提升新能源汽车充电保障能力行动计划》,明确提出力争用3年时间大幅提升充电技术水平,着力提升充电互联互通水平,持续加大政策支持力度,引导地方财政补贴从补购置转向补运营,加大峰谷电价实施力度,引导充电基础设施参与电力削峰填谷。 

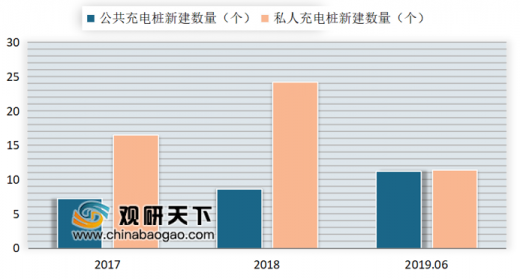
        公共充电桩建设大幅提速。截止2019年6月,我国充电桩保有量100.2万个,其中公共充电桩41.2万个,其他为私人充电桩。截止2019年6月,我国新能源汽车保有量~320 万辆,车桩比例依然高达3.2,远超过政策目标1:1。从充电桩建设进度来看,2017年和2018年公共充电桩年新建数量7~8万个。2019年上半年,公共充电桩已经完成新建11.2万个,建设速度大幅加快。 

        参考观研天下发布《2019年中国充电桩行业分析报告-产业规模现状与发展前景研究》

充电桩保有量 


数据来源:evcipa

充电桩年新建量 

 
数据来源:evcipa

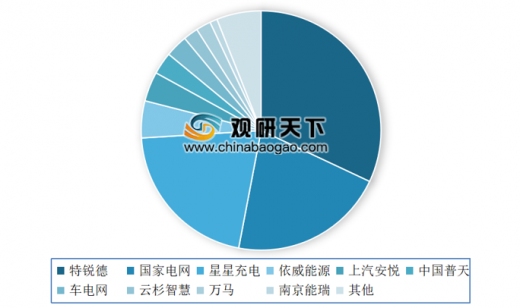
        新能源车保有量上升,充电桩运营企业盈利有望明显改善。我国充电桩设备生产企业较多,在硬件端市场格局比较分散,并且整体的盈利水平相差不大。公共充电桩运营领域,特锐德、国家电网和星星充电市场份额位居行业前三。截止2019年6月,三家公司总市场份额75%。特锐德位居行业龙头,公共充电桩运营数量13.3万个,市场份额32%。我们判断随着新能源汽车保有量快速上升,充电桩运营企业的业绩预计会有较大程度提高。 

公共充电桩运营市场格局

 
数据来源:evcipa

资料来源:evcipa,观研天下整理,转载请注明出处(TC)

 更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


碲化铋行业增长重心转向光模块TEC 出口管制推升原料价格 全链突破迎替代机遇

碲化铋行业增长重心转向光模块TEC 出口管制推升原料价格 全链突破迎替代机遇

而行业边际增量几乎全部来自光通信赛道。MicroTEC 是 800G/1.6T 高速光模块锁定 DFB 激光器波长的核心必备器件,DFB 激光器波长 — 温度漂移系数约 0.1nm/℃,在 0—70℃工作温区内波长漂移最高可达约 7nm,已经超出 DWDM 系统通道间隔,必须依靠 TEC 实现精密控温以保障波长稳定。

2026年10月23日
四大终端场景共振放量 我国电机驱动芯片迎来量价齐升发展窗口

四大终端场景共振放量 我国电机驱动芯片迎来量价齐升发展窗口

新能源汽车高压平台、具身智能机器人、高端工业自动化、智能家电四大场景同步扩容,不同赛道对安全等级、集成度、实时算力、控制精度提出差异化指标,推升芯片价值。当前,我国电机驱动控制芯片行业迎来量价齐升的发展窗口期,国产替代进入结构性突破阶段,本土企业依托方案优势在细分赛道持续突围。

2026年10月23日
多元需求拓展中国数字示波器市场,行业长期增量释放,增速领跑全球

多元需求拓展中国数字示波器市场,行业长期增量释放,增速领跑全球

数字示波器是重要的电子测量仪器,广泛应用于通信、汽车电子、半导体、航空航天等领域。在多元下游市场带动下,我国数字示波器行业增长动能充足,市场规模持续扩容,增速快于全球市场。当前市场仍由海外厂商主导,本土企业主要布局中低端赛道,行业国产替代具备较大发展空间。

2026年10月22日
上下游双向传导下的显示光刻胶产业:本土配套机遇与上游材料短板并存

上下游双向传导下的显示光刻胶产业:本土配套机遇与上游材料短板并存

伴随全球显示面板产能不断向国内集中,本土显示光刻胶配套需求持续提升,推动行业加快国产化步伐。下游多应用场景持续释放需求,行业增长空间广阔,百亿市场可期。行业需要上下游协同攻关,逐步补齐供应端短板,向高端化、自主化方向稳步迈进。

2026年10月21日
智慧清洁行业成物业市政刚需:家用双寡头稳固、商用多强并立 产业链价值向两端集聚

智慧清洁行业成物业市政刚需:家用双寡头稳固、商用多强并立 产业链价值向两端集聚

2026 年,智慧清洁行业迎来结构性拐点确认窗口。本轮行业变革并非单纯由技术迭代驱动,供给侧劳动力的结构性收缩形成刚性约束,推动清洁自动化从过去的 “可选项” 转变为物业、市政场景下的 “必选项”。

2026年10月20日
柔直换流阀:新型电力系统核心枢纽 三大场景共启国产化增长新周期

柔直换流阀:新型电力系统核心枢纽 三大场景共启国产化增长新周期

柔性直流输电是支撑新型电力系统建设的关键技术,柔直换流阀作为系统核心设备,承担交直流转换功能,在系统中价值占比超五成。当前特高压、海上风电、背靠背异步联网三大场景同步发力,带动行业进入规模化增长阶段。伴随 IGBT、IGCT 等功率器件国产化持续突破,国产化进程持续推进,产业迎来重要发展窗口期。

2026年10月20日
我国集成电路行业SWOT分析:规模优势确立,生态自主攻坚

我国集成电路行业SWOT分析:规模优势确立,生态自主攻坚

我国集成电路行业正处于“规模优势确立”与“高端攻坚承压”并行的关键阶段。未来发展方向聚焦于行业能否在成熟制程基本盘稳固的窗口期内,完成从“单点设备突破”向“EDA—IP—设备—材料—制造”协同生态的跃迁。

2026年10月19日
TIM1.5架构崛起与需求分层:我国封装级液态金属行业应用市场分析

TIM1.5架构崛起与需求分层:我国封装级液态金属行业应用市场分析

当AI芯片热流密度突破1kW/cm²,传统硅脂的散热能力触及物理极限,液态金属凭借10-40W/m·K的导热率成为TIM1/TIM1.5层级的刚性选择。AI算力芯片封装是需求最刚性的核心场景,高端服务器与数据中心是随液冷普及的配套增长场景,消费电子是已商业化的存量场景但增速温和;而TIM1.5架构的崛起正在将竞争焦点从

2026年10月17日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部



