
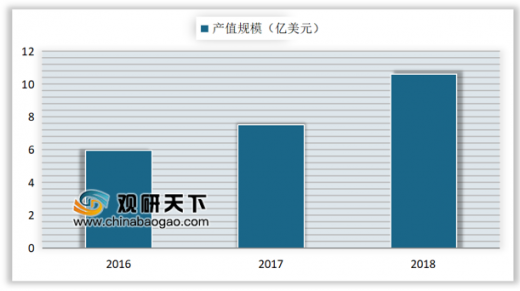
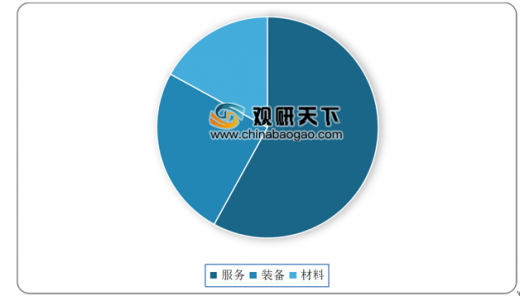
设备环节产值占整个产业链产值的40%-50%之间。估计2017年、2018年国内的3D打印装备市场规模分别为7.5亿美元、10.6亿美元。Lux Research预测,到2025年,3D打印服务的市场规模将占到整个市场58%左右,而材料和装备则分别占17%和25%。
参考观研天下发布《2019年中国3D打印市场分析报告-行业供需现状与发展商机研究》
工业级的3D打印设备占据主流位置
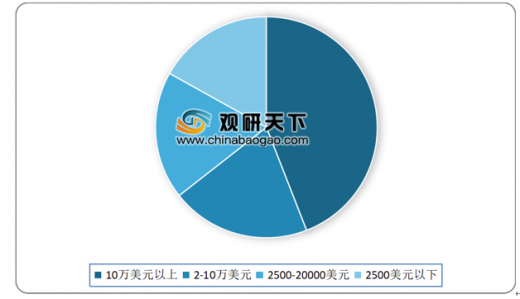
国内44.1%的企业采购并使用单价在10万美元以上的3D打印设备,采购使用单价在2500美元以下的3D打印设备的企业仅占16.9%。
国内39.8%的企业拥有光固化3D打印设备,在所有类型中占比最高;SLM-3D打印设备占19.9%,居第二位;其次为FDM,占19.3%。 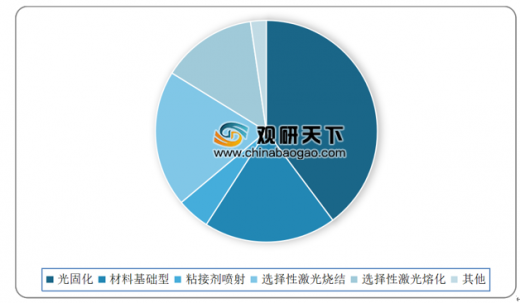
美国是最大设备存量市场
全球3D打印机出货量为39.6万台,同比增长30.1%。北美、欧洲和亚太地区这三个地区的3D设备累计装机量占到了全球的 95%,其中美国占35.9%,中国占10.6%。


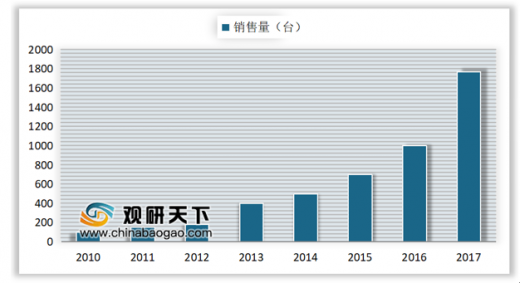
2017年度全球金属增材制造装备的销售量约为1768台,同比增长了近80%;销售额达7.21亿美元,均价40.79万美元。
进口替代大幕已开启
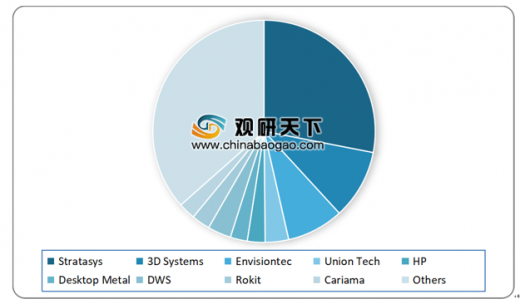
2017年,Stratasys在全球3D打印设备领域的市场份为27.2%,连续16年保持第一3D Systems的市场份额为9.8%,位居第二;中国企业联泰科技(UnionTech)2017年其在全球的市占率达到3.3%。
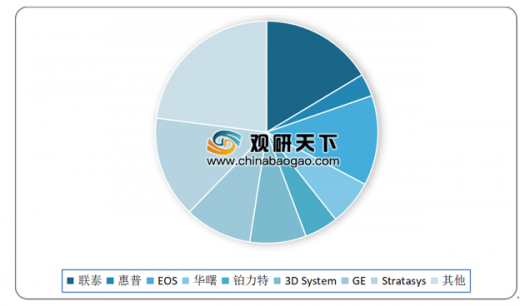
在国内3D打印设备的存量市场中,有16.4%的企业拥有联泰科技的3D打印设备,14.8% 的 企 业 拥 有 STRATSYS 的 设 备 ,13.1%的企业拥有EOS的设备,他们是国内3D打印设备品牌保有量中的前三名。
设备价格逐年下降,性价比逐步提升
2018年先临三维金属3D打印机、非金属3D打印机、桌面打印机的平均单价分别为107.5万元/台、27.4万元/台、0.33万元/台。销量上看,2018年,先临三维桌面打印机销量高于非金属3D打印机一个数量级,高于金属3D打印机两个数量级
从技术实现的难度来说,金属3D打印机>非金属3D打印机>桌面打印机,这也与各类打印机的毛利率水平相对应。
工业级3D打印机的价格正在快速下降,尤其是非金属3D打印机更加明显,我们预计这种趋势将在未来几年持续,性价比的逐步提高有利于下游应用的拓展。
参考观研天下发布《2019年中国3D打印市场分析报告-行业供需现状与发展商机研究》
我国3D打印设备产值规模(亿美元)
数据来源:Lux Research
工业级的3D打印设备占据主流位置
国内44.1%的企业采购并使用单价在10万美元以上的3D打印设备,采购使用单价在2500美元以下的3D打印设备的企业仅占16.9%。
国内企业3D打印设备采购使用占比
数据来源:中国机械工程协会增材制造分会
国内39.8%的企业拥有光固化3D打印设备,在所有类型中占比最高;SLM-3D打印设备占19.9%,居第二位;其次为FDM,占19.3%。
国内企业光固化3D打印设备格局
数据来源:中国机械工程协会增材制造分会
美国是最大设备存量市场
全球3D打印机出货量为39.6万台,同比增长30.1%。北美、欧洲和亚太地区这三个地区的3D设备累计装机量占到了全球的 95%,其中美国占35.9%,中国占10.6%。
2012-2017年全球3D打印出货量
数据来源:中国机械工程协会增材制造分会
全球各地区3D打印设备累计装机量占比(单位:%)
数据来源:中国机械工程协会增材制造分会
2010-2017年全球金属3D打印机销售量
数据来源:中国机械工程协会增材制造分会
2025年全球3D打印行业产值中设备占比
数据来源:中国机械工程协会增材制造分会
2017年,Stratasys在全球3D打印设备领域的市场份为27.2%,连续16年保持第一3D Systems的市场份额为9.8%,位居第二;中国企业联泰科技(UnionTech)2017年其在全球的市占率达到3.3%。
2017年全球主要3D打印企业市场份额-以当年销售数量计
数据来源:中国机械工程协会增材制造分会
在国内3D打印设备的存量市场中,有16.4%的企业拥有联泰科技的3D打印设备,14.8% 的 企 业 拥 有 STRATSYS 的 设 备 ,13.1%的企业拥有EOS的设备,他们是国内3D打印设备品牌保有量中的前三名。
国内各品牌3D打印设备的保有量
数据来源:中国机械工程协会增材制造分会
设备价格逐年下降,性价比逐步提升
2018年先临三维金属3D打印机、非金属3D打印机、桌面打印机的平均单价分别为107.5万元/台、27.4万元/台、0.33万元/台。销量上看,2018年,先临三维桌面打印机销量高于非金属3D打印机一个数量级,高于金属3D打印机两个数量级
先临三维各类3D打印机的销量(台)
|
|
2018年 |
2017年 |
2016年 |
| 金属3D打印机 |
29 |
26 |
12 |
| 非金属3D打印机 |
180 |
163 |
78 |
| 桌面打印机 |
2906 |
3793 |
3098 |
数据来源:公司官网
从技术实现的难度来说,金属3D打印机>非金属3D打印机>桌面打印机,这也与各类打印机的毛利率水平相对应。
工业级3D打印机的价格正在快速下降,尤其是非金属3D打印机更加明显,我们预计这种趋势将在未来几年持续,性价比的逐步提高有利于下游应用的拓展。
先临三维各类3D打印机的单价(万元)
|
|
2018年 |
2017年 |
2016年 |
| 金属3D打印机 |
107.5 |
123.0 |
128.0 |
| 非金属3D打印机 |
27.4 |
35.0 |
60.3 |
| 桌面打印机 |
0.33 |
0.34 |
0.34 |
数据来源:公司官网
先临三维各类3D打印机的毛利率(%)
|
|
2018年 |
2017年 |
2016年 |
| 金属3D打印机 |
53.13% |
58.47% |
63.74% |
| 非金属3D打印机 |
52.39% |
55.45% |
53.81% |
| 桌面打印机 |
36.92% |
34.91% |
21.23% |
数据来源:公司官网
资料来源:中国机械工程协会增材制造分会,观研天下整理,转载请注明出处(TC)
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


