
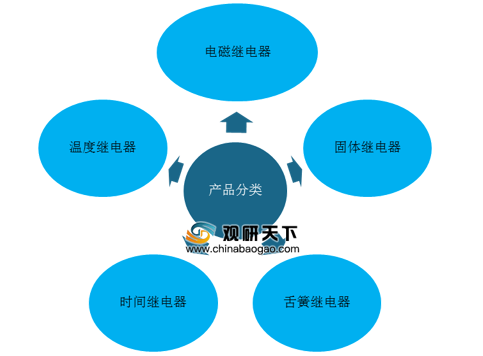
1、产业链
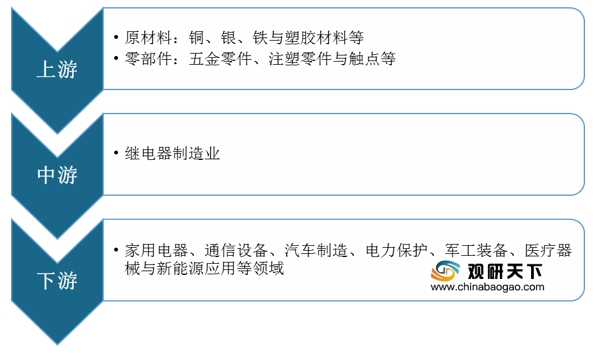
继电器产业链上游主要为各种原辅材料以及零部件,下游被广泛应用于国民经济的各行各业中,其中家用电器、汽车、通信设备与新能源技术是继电器的主要应用领域。
2、政策环境
电子元器件制造业是电子信息产业的重要组成部分,其产业发展水平关乎我国通信行业、计算机行业等诸多行业的发展基础,近年来为推动电子元器件行业发展,我国出台了多项政策规划。而继电器作为重要的基础电子元件,也受益得到政策扶持。
2015年11月,中国电子元件行业协会控制继电器分会发布《继电器行业“十三五”规划》,提出“十三五”规划目标为:保持平稳较快增长,销售产值年均增长7%左右,全员劳动生产率增长10%以上;创新能力明显增强,研发经费年均增速7%,2020年企业研发经费内部支出占主营业务收入达1.3%;产业结构进一步优化,新产品产值占比达30%,产业集中度明显提高。规划提出,开发一批重点创新项目,包括新能源汽车继电器和高压继电器等。
2021年1月,工信部印发《基础电子元器件产业发展行动计划(2021-2023年)》,其中明确指出,到2023年,我国的基础电子元器件产业优势产品竞争力要进一步增强,产业链安全供应水平显著提升,面向智能终端、5G、工业互联网等重要行业,推动基础电子元器件实现突破,增强关键材料、设备仪器等供应链保障能力,提升产业链供应链现代化水平。
| 时间 |
发布主体 |
政策规划 |
要点 |
| 2013年2月 |
国家发展改革委 |
《产业结构调整指导目录(2011年本) |
明确了我国产业结构调整的方向和重点,其中包括新型电器元器件制造等。 |
| 2015年5月 |
国务院 |
《中国制造2025》 |
指出“针对基础零部件、电子元器件等重点行业,实施工业产品质量行动计划,产品的性能稳定性、质量可靠性、环境适应性、使用寿命等指标达到国际同类产品先进水平”。 |
| 2015年7月 |
国务院 |
《国务院关于积极推进“互联网+”行动的指导意见》 |
指出互联网与各领域的融合发展具有广阔前景,提出“互联网+”协同制造,即推动互联网与制造业融合,加强产业链协作,发展基于互联网的协同制造新模式;在重点领域推进智能制造、大规模个性化定制、网络化协同制造和服务型制造,加快形成制造业网络化产业生态体系。 |
| 2015年11月 |
中国电子元件行业协会控制继电器分会 |
《继电器行业“十三五”规划》 |
提出“十三五”规划目标为:保持平稳较快增长,销售产值年均增长7%左右,全员劳动生产率增长10%以上;创新能力明显增强,研发经费年均增速7%,2020年企业研发经费内部支出占主营业务收入达1.3%;产业结构进一步优化,新产品产值占比达30%,产业集中度明显提高。规划提出,开发一批重点创新项目,包括新能源汽车继电器和高压继电器等。 |
| 2016年3月 |
第十二届全国人民代表大会第四次会议 |
《中华人民共和国国民经济和社会发展第十三个五年规划纲要》 |
提出实施智能制造工程,强化工业电子设备基础,提升自主设计水平和系统集成能力;推动生产方式向柔性、智能、精细化转变;构建绿色生产体系,推动制造业由生产型向生产服务型转变,引导制造企业延伸服务链条。 |
| 2016年9月 |
工业和信息化部、国家发展改革委 |
《智能硬件产业创新发展专项行动(2016-2018年)》 |
行动提出:到2018年,我国智能工业传感器、智能PLC、智能无人系统等工业级智能硬件产品形成规模示范,带动生产效率提升20%以上。 |
| 国家发展改革委、财政部、商务部 |
《鼓励进口技术和产品目录(2016年版)》 |
将新型电子元器件(片式元器件、频率元器件、混合集成电路、电力电子器件、光电子器件、敏感元器件及传感器、新型机电元件、高密度印刷电路板和柔性电路板等)制造(C27)继续列为鼓励发展的重点行业,对符合国家产业政策和专项规划的投资类项目项下进口生产性设备、零部件(不予免税产品目录中产品除外)给予贴息支持。 |
|
| 2016年12月 |
工信部 |
《工业强基工程实施指南(2016-2020年) |
提出经过5-10年的努力,部分核心基础零部件(元器件)、关键基础材料达到国际领先,产业技术基础体系较为完备,“四基发展基本满足整机和系统的需求,形成整机牵引与基础支撑协调发展的产业格局。 |
| 2017年1月 |
国家发展改革委 |
《战略性新兴产业重点产品和服务指导目录(2016版)》 |
将“1新一代信息技术产业”之“1.3电子核心产业”之“1.3.3新型元器件”之“铝合金电缆、复合海底电缆及高压超高压电缆等新型电缆”列入战略性新兴产业重点产品和服务。 |
| 2019年11月 |
国家发展改革委 |
《产业结构调整指导目录(2019年本)》 |
将“二十八、信息产业,21、新型电子元器件(片式元器件、频率元器件、混合集成电路、电力电子器件、光电子器件、敏感元器件及传感器、新型机电元件、高密度印刷电路板和柔性电路板等)制造”列入鼓励类产业。 |
| 2021年1月 |
工信部 |
《基础电子元器件产业发展行动计划(2021-2023年)》 |
其中明确指出,到2023年,我国的基础电子元器件产业优势产品竞争力要进一步增强,产业链安全供应水平显著提升,面向智能终端、5G、工业互联网等重要行业,推动基础电子元器件实现突破,增强关键材料、设备仪器等供应链保障能力,提升产业链供应链现代化水平。 |
3、行业分析
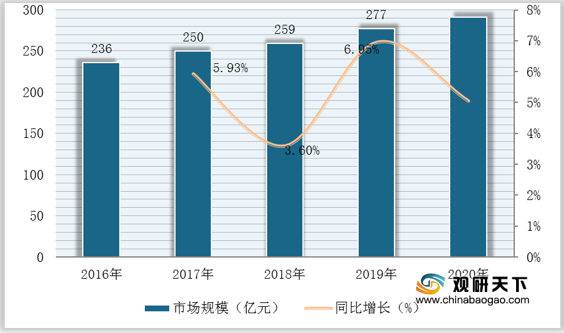
我国继电器产业起步始于1959年,经过六十余年的发展,我国继电器行业已成为能够参与国际竞争的成熟产业。近五年,得益于集成电路行业的蓬勃发展以及政策扶持,我国继电器市场规模更是保持逐年增长态势。数据显示,2019年我国继电器行业市场规模已达到277亿元,同比增长6.95%,2020年约为**亿元。
4、需求分析
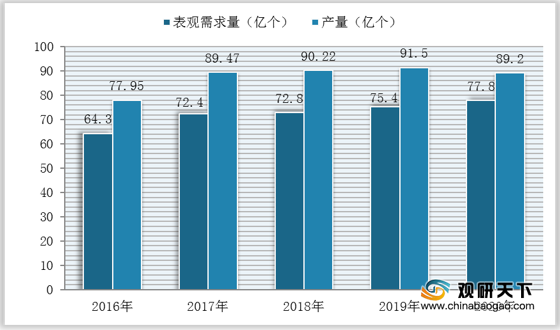
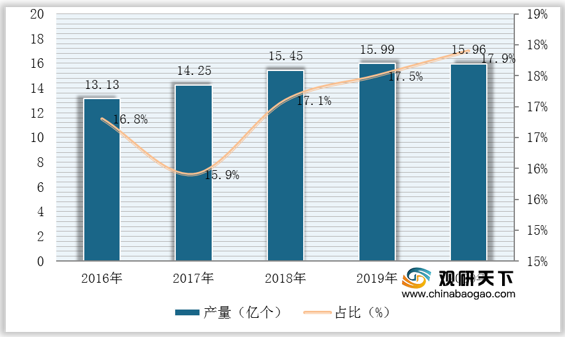
继电器作为整机电路控制系统必不可少的基础元件之一,是电子信息产品的支撑产业,其需求量、产量整体稳定增加。数据显示,2020年我国继电器表观需求量约为77.8亿个,同比上年增加2.4亿个,产量约为89.2亿个。
从下游应用领域看,汽车用继电器产量呈稳定增长态势,在继电器产量中的占比也稳步上升,是我国继电器行业的主要应用领域,也是我国继电器行业需求增长的主要驱动力。
5、技术分析
经过多年的技术沉淀,我国控制继电器技术水平全面提升,继电器基础技术、基础材料、基础零部件制造工艺等技术水平进一步提高,为产品结构调整、技术升级提供了强有力的支撑。(shz)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国继电器市场分析报告-市场供需现状与投资商机研究》
《2021年中国继电器产业分析报告-市场深度分析与未来动向研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


