
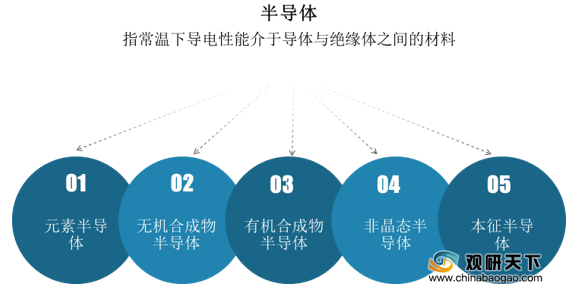
半导体指常温下导电性能介于导体与绝缘体之间的材料,按照性能分类,半导体包括元素半导体、无机合成物半导体、有机合成物半导体、非晶态半导体、本征半导体。
一、 半导体行业投融资市场总体情况
近年来,我国半导体行业投融资市场持续火热。随着行业向好发展,2020年,我国半导体投资市场走向新一轮高峰。
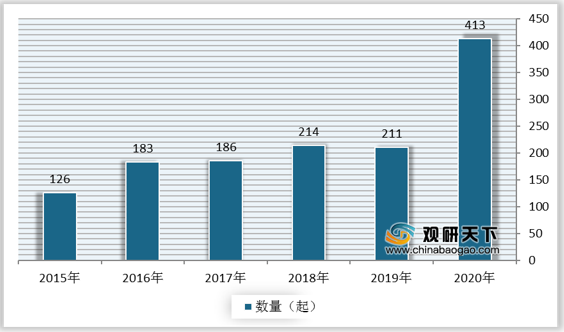
根据数据显示,2019年,我国半导体行业投融资事件数量为211起;2020年,我国半导体行业投融资事件数量为413起。
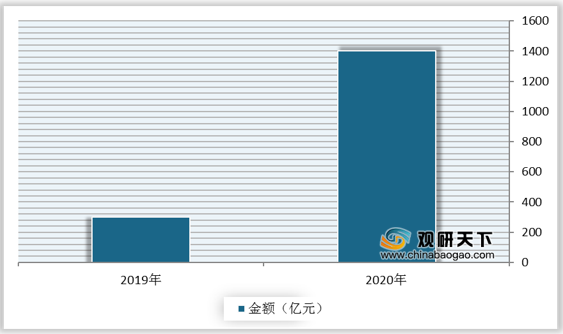
根据数据显示,2019年,我国半导体行业投融资金额超300亿元;2020年,我国半导体行业投融资金额超1400亿元。
二、 半导体行业投融资市场具体情况
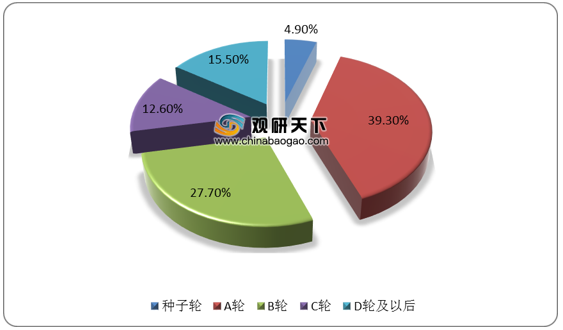
(1)从投融资轮次来看,2020年,我国半导体行业投融资事件中,种子轮、A轮、B轮、C轮、D轮及以后占比分别为4.9%、39.3%、27.7%、12.6%、15.5%。
(2)从投融资金额来看,2020年,我国半导体行业融资金额超10亿元人民币的包括长鑫存储(156.5亿元)、中兴微电子(11月17日26.11亿元、9月11日24亿元)、比亚迪半导体(19亿元)、华星光电(50亿元)、Nexperia(63.34亿元)。
(3)从投融资细分赛道来看,2020年,IC设计领域仍较受资本青睐,数量占比达到67.2%,其次是材料和设备领域、IDM领域,占比分别达到19.2%、7%。

三、 半导体行业发展趋势
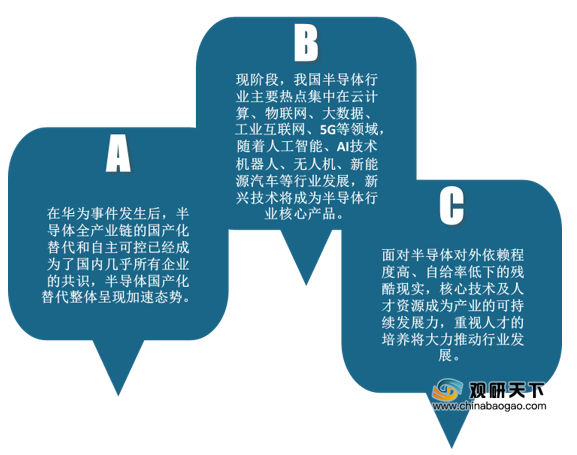
(1)在华为事件发生后,半导体全产业链的国产化替代和自主可控已经成为了国内几乎所有企业的共识,半导体国产化替代整体呈现加速态势。
(2)现阶段,我国半导体行业主要热点集中在云计算、物联网、大数据、工业互联网、5G等领域,随着人工智能、AI技术机器人、无人机、新能源汽车等行业发展,新兴技术将成为半导体行业核心产品。
(3)面对半导体对外依赖程度高、自给率低下的残酷现实,核心技术及人才资源成为产业的可持续发展力,重视人才的培养将大力推动行业发展。
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国半导体产业分析报告-产业供需现状与发展动向研究》
《2020年中国半导体市场调研报告-产业规模现状与发展战略评估》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
半导体定义及分类
数据来源:公开资料整理
一、 半导体行业投融资市场总体情况
近年来,我国半导体行业投融资市场持续火热。随着行业向好发展,2020年,我国半导体投资市场走向新一轮高峰。
根据数据显示,2019年,我国半导体行业投融资事件数量为211起;2020年,我国半导体行业投融资事件数量为413起。
2015-2020年我国半导体行业投融资事件数量
数据来源:公开资料整理
根据数据显示,2019年,我国半导体行业投融资金额超300亿元;2020年,我国半导体行业投融资金额超1400亿元。
2019-2020年我国半导体行业投融资金额
数据来源:公开资料整理
二、 半导体行业投融资市场具体情况
(1)从投融资轮次来看,2020年,我国半导体行业投融资事件中,种子轮、A轮、B轮、C轮、D轮及以后占比分别为4.9%、39.3%、27.7%、12.6%、15.5%。
2020年我国半导体行业投融资事件轮次分布情况
数据来源:公开资料整理
(2)从投融资金额来看,2020年,我国半导体行业融资金额超10亿元人民币的包括长鑫存储(156.5亿元)、中兴微电子(11月17日26.11亿元、9月11日24亿元)、比亚迪半导体(19亿元)、华星光电(50亿元)、Nexperia(63.34亿元)。
2020年我国半导体行业融资金额超10亿元事件
| 时间 |
公司名 |
细分领域 |
轮次 |
投资方 |
公司简介 |
| 2020年12月16日 |
长鑫存储 |
综合性 |
战略投资 |
君联资本,小米集团,国家集成电路产业投资基金,中国人寿,招商致远资本,招银国际,建银国际,中金资本,国开装备基金,中国农业银行,皖投集团,兆易创新,徽商银行,锋盛股权投资 |
长鑫存储是我国领先的DRAM芯片研发企业 |
| 2020年11月17日 |
中兴微电子 |
综合性 |
战略投资 |
中兴通讯 |
中兴旗下芯片子公司,主要业务是固网、手机、IPTV三大终端,并且自研处理器迅龙芯LTE-A芯片。 |
| 2020年9月11日 |
中兴微电子 |
综合性 |
战略投资 |
中兴通讯 |
|
| 2020年5月27日 |
比亚迪半导体 |
综合性 |
A轮 |
红杉资本中国,国投创新,中金资本,喜马拉雅 |
比亚迪半导体是一家集成电路及功率器件研发商,产品主要覆盖功率半导体器件、IGBT功率模块、电源管理IC,以及CMOS图像传感器、传感及控制IC、音视频处理IC等。 |
| 2020年3月31日 |
华星光电 |
综合性 |
战略投资 |
TCL创投 |
华星光电是一家专注于显示面板的企业,产品全线覆盖大尺寸电视面板和中小尺寸移动终端面板。 |
| 2020年3月26日 |
Nexperia |
元器件 |
战略投资 |
闻泰通讯 |
安世半导体主要从事半导体通用分立器件、逻辑器件、功率MOS器件的研发生产和销售。 |
数据来源:公开资料整理
(3)从投融资细分赛道来看,2020年,IC设计领域仍较受资本青睐,数量占比达到67.2%,其次是材料和设备领域、IDM领域,占比分别达到19.2%、7%。
2020年我国半导体行业投融资市场细分赛道占比情况
数据来源:公开资料整理
三、 半导体行业发展趋势
(1)在华为事件发生后,半导体全产业链的国产化替代和自主可控已经成为了国内几乎所有企业的共识,半导体国产化替代整体呈现加速态势。
(2)现阶段,我国半导体行业主要热点集中在云计算、物联网、大数据、工业互联网、5G等领域,随着人工智能、AI技术机器人、无人机、新能源汽车等行业发展,新兴技术将成为半导体行业核心产品。
(3)面对半导体对外依赖程度高、自给率低下的残酷现实,核心技术及人才资源成为产业的可持续发展力,重视人才的培养将大力推动行业发展。
我国半导体行业发展趋势
数据来源:公开资料整理(zlj)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国半导体产业分析报告-产业供需现状与发展动向研究》
《2020年中国半导体市场调研报告-产业规模现状与发展战略评估》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





