
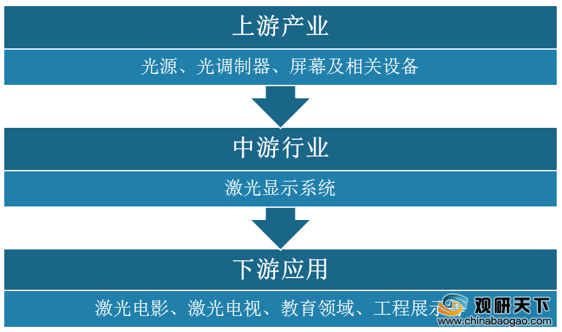
激光显示技术的原理是利用单种、多种颜色的激光加荧光色轮或LED来产生组合光源,并通过成像元件将其扫描或投影在图像平面上,从而显示图像。在激光显示行业产业链中,上游产业主要包括光源、光调制器等激光光学引擎和屏幕及相关设备;行业下游主要应用于激光电影、激光电视、工程展示、教育领域等方面。
我国激光显示技术主要应用领域之一为激光电视,在上游成本方面,激光电视成本主要由光源、DMD(光调制器)和镜头成本构成,其中光源成本占比最高,达到40%;其次是DMD成本及镜头成本,占比分别为17%和6%。
在中游规模方面,中国激光设备行业市场规模增长稳定,从2010年的97亿元增长至2018年的605亿元,复合年增长率达到25.71%;到2019年中国激光设备市场规模达到658亿元,同比增长8.8%。
在下游应用方面,我国激光电视行业在保持供需平衡的状态下快速增长,在2018年中国激光电视行业产量为16.91万台,同比增长132.28%,销量达到16.4万台,同比增长130.99%;到2019年我国激光电视行业产量达到20.82万台,同比增长23.12%,销量20.19万台,同比增长23.11%,有效带动我国激光显示行业发展。

欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国激光显示市场分析报告-产业供需现状与投资商机研究》
《2020年中国激光显示器件产业分析报告-产业规模现状与发展趋势分析》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
激光显示行业产业链
数据来源:公开资料整理
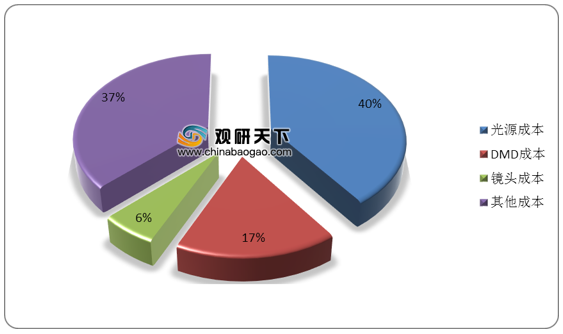
我国激光显示技术主要应用领域之一为激光电视,在上游成本方面,激光电视成本主要由光源、DMD(光调制器)和镜头成本构成,其中光源成本占比最高,达到40%;其次是DMD成本及镜头成本,占比分别为17%和6%。
激光电视机成本构成
数据来源:公开资料整理
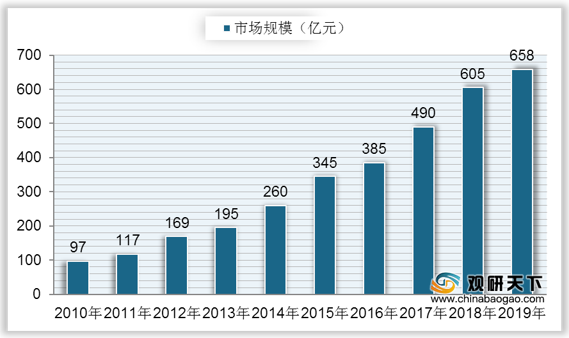
在中游规模方面,中国激光设备行业市场规模增长稳定,从2010年的97亿元增长至2018年的605亿元,复合年增长率达到25.71%;到2019年中国激光设备市场规模达到658亿元,同比增长8.8%。
2010-2019年中国激光设备市场规模
数据来源:公开资料整理
在下游应用方面,我国激光电视行业在保持供需平衡的状态下快速增长,在2018年中国激光电视行业产量为16.91万台,同比增长132.28%,销量达到16.4万台,同比增长130.99%;到2019年我国激光电视行业产量达到20.82万台,同比增长23.12%,销量20.19万台,同比增长23.11%,有效带动我国激光显示行业发展。
2016-2019年中国激光电视行业产、销量
数据来源:公开资料整理(LJ)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国激光显示市场分析报告-产业供需现状与投资商机研究》
《2020年中国激光显示器件产业分析报告-产业规模现状与发展趋势分析》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








