
背光显示模组的功能在于供应充足的亮度与分布均匀的光源,使液晶显示面板能正常显示影像。背光显示模组的基本构成主要包括遮光胶、增光膜、扩散膜、FPC与LED组件、双面胶、导光板、胶铁一体、反射膜等。
背光显示模组是液晶显示模组必备的关键配套组件, 其性能优劣会直接影响液晶显示质量。背光显示模组行业属于液晶显示行业产业链的中游环节,液晶显示行业的发展决定了背光显示模组行业的发展潜力和发展方向。
背光显示模组企业上游原材料主要包括光学膜材、FPC、LED灯珠、导光板、塑胶粒等;下游客户为液晶显示模组企业;终端产品应用为消费电子产品如智能手机、平板电脑、数码相机和专业显示电子产品如车载显示器、医用显示仪和工控显示器等。背光显示模组的发展与液晶显示行业的发展密切相关。液晶显示模组应用广泛,涵盖消费电子产品领域和专业显示电子产品领域。液晶显示模组企业为应对市场需求和竞争,需经常推陈出新,更换产品品种、外观等,对其供应商背光显示模组的产品品质、供应能力、性能稳定性要求较高,一般其选定供应商后会建立长期稳定合作关系,不会轻易变换。我国液晶显示模组生产企业在全球市场的占有率不断提高,为背光显示模组行业,尤其是我国大陆本土中小尺寸背光显示模组行业的发展提供了广阔的市场空间。
参考观研天下发布《2019年中国液晶显示器行业分析报告-市场运营态势与发展前景研究》
背光显示模组行业发展环境
我国是电子信息产品制造大国,同时也是电子信息产品消费大国。对于背光显示模组行业而言,我国产业的发展具备良好的政策环境和经济环境。中小尺寸消费电子产品如手机、平板电脑,专业显示产品如车载显示器、医用显示仪、工控显示器,以及新兴液晶显示终端应用产品如智能工业级手持终端和物联网智能家居等终端产品的强劲需求,为我国背光显示模组行业提供了广阔的市场容量和发展潜力,带动背光显示模组需求的持续上涨。
根据工信部统计数据显示,2017年我国规模以上电子信息制造业增加值同比增长13.8%,高于全部规模以上工业增速7.2个百分点。2017年,我国全年共生产手机和彩色电视机19亿部和1.72亿台,均增长1.6%,其中智能手机和液晶电视机14亿部和1.69亿台,分别占比达到74.3%和98.07%。
我国大陆地区液晶显示行业发展带动背光显示模组需求有力增长
“新型显示产业”作为我国政府支持的新兴战略产业之一,近年来在政府的积极扶持下取得了长足的进步。我国液晶显示行业在发展过程中,孵化出了一大批具备高成长性的高新技术企业,如京东方、华星光电、深天马等。除我国本土企业迅速发展外,在全球制造业分工和我国改革开放的背景下,境外资本如韩国三星、 LG 等优秀企业在我国投资建厂的浪潮也对我国液晶显示行业的技术转移产生了积极作用。
目前,我国液晶显示行业正在经历产能扩张、出货增加以及技术提升阶段。根据市场公开数据及上市公司年报数据显示,截至2017年底我国液晶显示面板已投产生产线产能约为每月564万平方米,全球未投产生产线产能超过66万片每月。我国国内不断加快液晶显示面板生产线建设步伐,液晶显示面板巨大存量和增量产能及产出将有力地带动其必备关键配套组件背光显示模组需求的有力增长。
我国智能手机出货量增长带动中小尺寸背光显示模组增长
液晶显示终端应用产品的产量直接影响液晶显示屏和背光显示模组的需求,手机尤其是智能手机作为目前液晶显示模组最大的应用领域,对背光显示模组需求的增长具有重要影响。自苹果推出第一代iphone以来,全球智能手机市场呈现爆发式发展,智能手机逐渐取代传统手机成为人们主流的日常电子消费品。
2016年国内手机市场产量20.58亿部,2017年国内手机产量出现回落,年初产量下滑至19.22亿部。
背光显示模组是液晶显示模组必备的关键配套组件, 其性能优劣会直接影响液晶显示质量。背光显示模组行业属于液晶显示行业产业链的中游环节,液晶显示行业的发展决定了背光显示模组行业的发展潜力和发展方向。
背光显示模组企业上游原材料主要包括光学膜材、FPC、LED灯珠、导光板、塑胶粒等;下游客户为液晶显示模组企业;终端产品应用为消费电子产品如智能手机、平板电脑、数码相机和专业显示电子产品如车载显示器、医用显示仪和工控显示器等。背光显示模组的发展与液晶显示行业的发展密切相关。液晶显示模组应用广泛,涵盖消费电子产品领域和专业显示电子产品领域。液晶显示模组企业为应对市场需求和竞争,需经常推陈出新,更换产品品种、外观等,对其供应商背光显示模组的产品品质、供应能力、性能稳定性要求较高,一般其选定供应商后会建立长期稳定合作关系,不会轻易变换。我国液晶显示模组生产企业在全球市场的占有率不断提高,为背光显示模组行业,尤其是我国大陆本土中小尺寸背光显示模组行业的发展提供了广阔的市场空间。
参考观研天下发布《2019年中国液晶显示器行业分析报告-市场运营态势与发展前景研究》
背光显示模组行业产业链示意图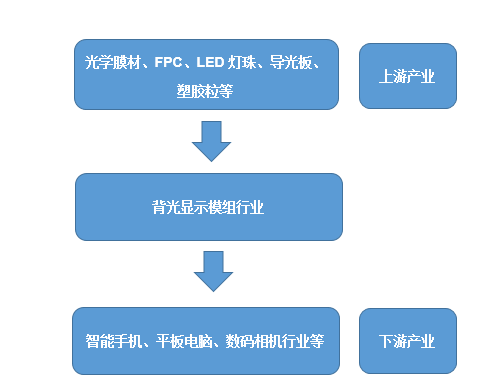

资料来源:互联网
背光显示模组行业发展环境
我国是电子信息产品制造大国,同时也是电子信息产品消费大国。对于背光显示模组行业而言,我国产业的发展具备良好的政策环境和经济环境。中小尺寸消费电子产品如手机、平板电脑,专业显示产品如车载显示器、医用显示仪、工控显示器,以及新兴液晶显示终端应用产品如智能工业级手持终端和物联网智能家居等终端产品的强劲需求,为我国背光显示模组行业提供了广阔的市场容量和发展潜力,带动背光显示模组需求的持续上涨。
根据工信部统计数据显示,2017年我国规模以上电子信息制造业增加值同比增长13.8%,高于全部规模以上工业增速7.2个百分点。2017年,我国全年共生产手机和彩色电视机19亿部和1.72亿台,均增长1.6%,其中智能手机和液晶电视机14亿部和1.69亿台,分别占比达到74.3%和98.07%。
2017年我国电子信息制造业发展情况
行业 |
指标 |
单位 |
全年完成额 |
增速(%) |
规模以上电子信息制造业 |
主营业务收入 |
亿元 |
136597.31 |
13.2 |
|
固定资产投资额 |
亿元 |
19986.6 |
25.3 |
主要产品产量 |
手机 |
万部 |
190000 |
1.6 |
其中 |
智能手机 |
万部 |
140000 |
0.7 |
|
彩色电视机 |
万台 |
17233 |
1.6 |
其中 |
液晶电视机 |
万台 |
16901 |
1.2 |
数据来源:工信部
我国大陆地区液晶显示行业发展带动背光显示模组需求有力增长
“新型显示产业”作为我国政府支持的新兴战略产业之一,近年来在政府的积极扶持下取得了长足的进步。我国液晶显示行业在发展过程中,孵化出了一大批具备高成长性的高新技术企业,如京东方、华星光电、深天马等。除我国本土企业迅速发展外,在全球制造业分工和我国改革开放的背景下,境外资本如韩国三星、 LG 等优秀企业在我国投资建厂的浪潮也对我国液晶显示行业的技术转移产生了积极作用。
目前,我国液晶显示行业正在经历产能扩张、出货增加以及技术提升阶段。根据市场公开数据及上市公司年报数据显示,截至2017年底我国液晶显示面板已投产生产线产能约为每月564万平方米,全球未投产生产线产能超过66万片每月。我国国内不断加快液晶显示面板生产线建设步伐,液晶显示面板巨大存量和增量产能及产出将有力地带动其必备关键配套组件背光显示模组需求的有力增长。
我国智能手机出货量增长带动中小尺寸背光显示模组增长
液晶显示终端应用产品的产量直接影响液晶显示屏和背光显示模组的需求,手机尤其是智能手机作为目前液晶显示模组最大的应用领域,对背光显示模组需求的增长具有重要影响。自苹果推出第一代iphone以来,全球智能手机市场呈现爆发式发展,智能手机逐渐取代传统手机成为人们主流的日常电子消费品。
2016年国内手机市场产量20.58亿部,2017年国内手机产量出现回落,年初产量下滑至19.22亿部。
2011-2018年我国手机及智能手机产量

数据来源:中国信通院
资料来源:中国信通院,观研天下整理,转载请注明出处(TC)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


