
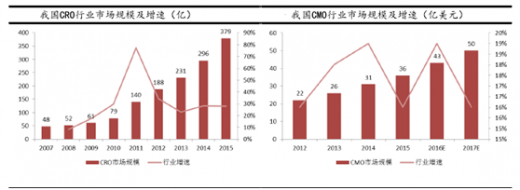
药物外包行业在国内起步晚,但成长很快。受益于国内良好的科研实验条件和生产条件、培养的大批专业人才、专业外包服务的高性价比等原因,我国医药外包服务市场正受到越来越多海外医药客户的青睐。我国CRO市场规模从08年的48亿增长至15年的380亿左右,复合增速达到30%;国内CMO市场由12年的22亿美元增长至今年的43亿美元,复合增速达到18%。未来几年国内外包市场仍将保持快速发展势头。
目前,国内CRO、尤其是CMO的主要客户资源仍以海外企业为主,我们在17年看好医药外包行业的投资逻辑除了全球药物研发、生产的产业链外包促进国内外包行业发展这一固有驱动因素外,国内的新药研发、仿制药一致性评价和药品上市许可持有人制度(MAH)的实施将同时为外包行业打开国内市场空间。
1.国内新药研发
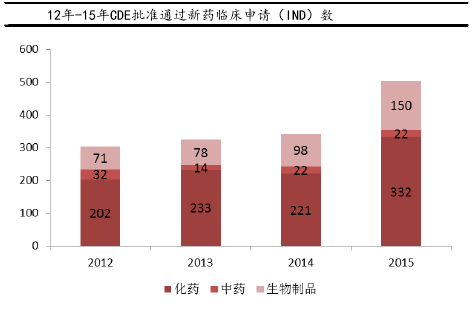
近几年,随着国内创新药产业兴起,越来越多的新药项目陆续进入到不同新药开发阶段。12年-15年间,我国每年批准新药临床申请数呈总体上升态势,尤其是2015年,新批准新药临床申请比14年多出近50%,预计未来我国每年新药进入临床和批准上市数将进入快速增长期。新药研发项目的大量增长将直接利好国内医药外包企业。
参考观研天下发布《2017-2022年中国医药外包市场运营格局现状及发展定位分析报告》
2.仿制药一致性评价
作为国内仿制药品存量市场的供给侧改革,仿制药一致性评价将有力地提升现有仿制药的整体质量水平,优化市场格局。首批一致性评价品种为289个,对应文号数量为1.78万个,由于一致性评价前期药学评价部分很多企业都是自己完成,所以暂时先不预测临床前CRO企业能分享多少市场机会,而随后的BE部分更多是要靠临床CRO与临床机构对接完成。
考虑到目前平均单个一致性评价的市场报价已达到600万以上,而这其中BE实验部分最起码达到300万左右,综合考虑首批一致性评价品种的竞争格局、临床机构数量、BE费用等情况,我们保守估计只有20%参与BE,这给临床CRO行业带来的市场增量空间也将达到100亿。加上不在首批一致性评价名单中的潜在仿制药一致性评价市场空间,临床CRO是最具确定性的受益行业。
3.药品上市许可持有人制度(MAH)
16年6月,国务院正式发布医药上市许可持有人制度试点方案的通知,该制度将先行在国内10个省市开展试点。MAH最核心的内容就是允许药品批准文号和生产许可脱离,允许试点的药品研发机构和科研人员取得药品的批准文号,并且对药品质量承担相应的责任。
该制度的实施,一举改变了过去药品上市许可和生产许可统一捆绑的管理模式,降低了新药研发的投资门槛,极大地促进了科研机构和企业的新药研发积极性,有利于产业结构的调整和资源配置。因而未来将有很多新药的前期开发由中小型药物研发公司主导完成,部分研发工作、开发过程中用药以及后期商业化生产则会委托给专业CRO及CMO完成。
目前,国内CRO、尤其是CMO的主要客户资源仍以海外企业为主,我们在17年看好医药外包行业的投资逻辑除了全球药物研发、生产的产业链外包促进国内外包行业发展这一固有驱动因素外,国内的新药研发、仿制药一致性评价和药品上市许可持有人制度(MAH)的实施将同时为外包行业打开国内市场空间。
1.国内新药研发
近几年,随着国内创新药产业兴起,越来越多的新药项目陆续进入到不同新药开发阶段。12年-15年间,我国每年批准新药临床申请数呈总体上升态势,尤其是2015年,新批准新药临床申请比14年多出近50%,预计未来我国每年新药进入临床和批准上市数将进入快速增长期。新药研发项目的大量增长将直接利好国内医药外包企业。
参考观研天下发布《2017-2022年中国医药外包市场运营格局现状及发展定位分析报告》
2.仿制药一致性评价
作为国内仿制药品存量市场的供给侧改革,仿制药一致性评价将有力地提升现有仿制药的整体质量水平,优化市场格局。首批一致性评价品种为289个,对应文号数量为1.78万个,由于一致性评价前期药学评价部分很多企业都是自己完成,所以暂时先不预测临床前CRO企业能分享多少市场机会,而随后的BE部分更多是要靠临床CRO与临床机构对接完成。
考虑到目前平均单个一致性评价的市场报价已达到600万以上,而这其中BE实验部分最起码达到300万左右,综合考虑首批一致性评价品种的竞争格局、临床机构数量、BE费用等情况,我们保守估计只有20%参与BE,这给临床CRO行业带来的市场增量空间也将达到100亿。加上不在首批一致性评价名单中的潜在仿制药一致性评价市场空间,临床CRO是最具确定性的受益行业。
3.药品上市许可持有人制度(MAH)
16年6月,国务院正式发布医药上市许可持有人制度试点方案的通知,该制度将先行在国内10个省市开展试点。MAH最核心的内容就是允许药品批准文号和生产许可脱离,允许试点的药品研发机构和科研人员取得药品的批准文号,并且对药品质量承担相应的责任。
该制度的实施,一举改变了过去药品上市许可和生产许可统一捆绑的管理模式,降低了新药研发的投资门槛,极大地促进了科研机构和企业的新药研发积极性,有利于产业结构的调整和资源配置。因而未来将有很多新药的前期开发由中小型药物研发公司主导完成,部分研发工作、开发过程中用药以及后期商业化生产则会委托给专业CRO及CMO完成。
资料来源:公开资料,观研天下整理,转载请注明出处(ww)。
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








