
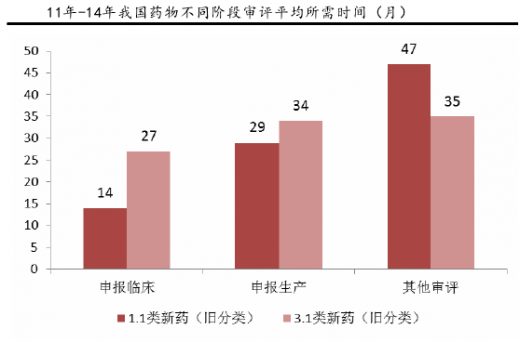
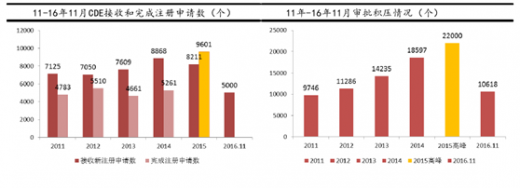
由于重复性品种大量申报、相关审评部门人手不够等诸多原因,我国的药品审批长期以来存在“拖、慢、长”的现象,申请审批数维持高位,而审批完成数却远小于申请数,导致审批积压数直至15年呈净增长态势。在审批时间上,老三类新药平均申报临床和生产所需时间分别为27个月和34个月,占据整个药物研发周期一半以上时间。这一现象的存在一方面使得市场难以及时满足医患对于急需药品的需求,另一方面也在一定程度上挫伤医药企业申报有价值药物的积极性,审评任务大量积压已成为实现科学监管和行业良性发展的巨大障碍。
15年开始,药审中心多措并举,包括优化审批流程、多渠道扩增审评力量等,全力解决审评任务积压。15年是审评积压关键的转折之年,全年审批完成数首次超过申请数1300多个,积压数量由15年高峰时期2.2万个降低为年底1.7万个;预计到今年年底有望完成12000件,预计积压9000件,基本实现消除积压。预计在2017年实现年度审批进出平衡,2018年争取实现按时限审批。
参考观研天下发布《2018-2023年中国医药行业市场运营现状调查与未来发展前景预测报告》
为了更好鼓励新药研发,提高药物疗效质量,更好地满足公众用药需要,国务院于15年8月发布了《国务院关于改革药品医疗器械审评审批制度的意见 》(15年44号),44号文核心内容任务包括提高药品审批标准、推进仿制药质量一致性评价、加快创新药审评审批以及开展药品上市许可持有人制度试点(MAH)。在前期征求大量意见的基础上,CFDA于16年2月正式发布了《关于解决药品注册申请积压实行优先审评审批的意见》,从意见中公布的纳入优先审评审批条件来看,具有创新性且有临床价值的药物更能够获得“插队”审评审批的资格。

从2016年1月首批5个(包含原料药)儿童用药优先审评审批品种公布开始,截止到目前,药审中心总计公布了12个批次优先审批品种,药物领域分布主要集中在儿童专用药物、抗肿瘤领域、抗病毒感染领域、罕见病和消化系统领域,表明了审评资源优先聚焦于重点治疗领域和特殊群体的临床急需品种,同时一般具有新药、首仿、临床急需以及临床优势等入选理由。通过对已公布的优先审评品种进一步分析我们发现:国内企业申报表现出色,申报的优先审评品种占据50%以上品种份额,其中新药和首仿品种占据了绝对主导份额。

15年开始,药审中心多措并举,包括优化审批流程、多渠道扩增审评力量等,全力解决审评任务积压。15年是审评积压关键的转折之年,全年审批完成数首次超过申请数1300多个,积压数量由15年高峰时期2.2万个降低为年底1.7万个;预计到今年年底有望完成12000件,预计积压9000件,基本实现消除积压。预计在2017年实现年度审批进出平衡,2018年争取实现按时限审批。
参考观研天下发布《2018-2023年中国医药行业市场运营现状调查与未来发展前景预测报告》
为了更好鼓励新药研发,提高药物疗效质量,更好地满足公众用药需要,国务院于15年8月发布了《国务院关于改革药品医疗器械审评审批制度的意见 》(15年44号),44号文核心内容任务包括提高药品审批标准、推进仿制药质量一致性评价、加快创新药审评审批以及开展药品上市许可持有人制度试点(MAH)。在前期征求大量意见的基础上,CFDA于16年2月正式发布了《关于解决药品注册申请积压实行优先审评审批的意见》,从意见中公布的纳入优先审评审批条件来看,具有创新性且有临床价值的药物更能够获得“插队”审评审批的资格。

从2016年1月首批5个(包含原料药)儿童用药优先审评审批品种公布开始,截止到目前,药审中心总计公布了12个批次优先审批品种,药物领域分布主要集中在儿童专用药物、抗肿瘤领域、抗病毒感染领域、罕见病和消化系统领域,表明了审评资源优先聚焦于重点治疗领域和特殊群体的临床急需品种,同时一般具有新药、首仿、临床急需以及临床优势等入选理由。通过对已公布的优先审评品种进一步分析我们发现:国内企业申报表现出色,申报的优先审评品种占据50%以上品种份额,其中新药和首仿品种占据了绝对主导份额。

资料来源:公开资料,观研天下整理,转载请注明出处(ww)。
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








